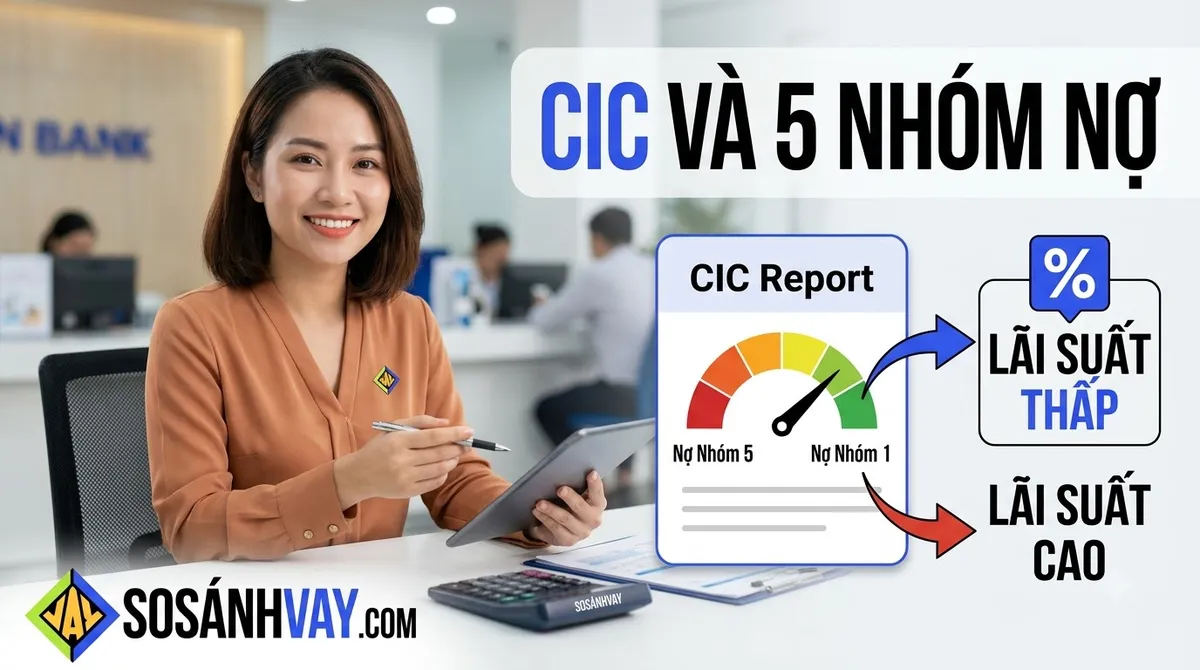
Trước khi quyết định cho bạn vay bao nhiêu và với lãi suất nào, tổ chức tín dụng tra một thứ trước tiên: lịch sử tín dụng của bạn trên CIC. Bài này giải thích CIC ghi lại những gì, năm nhóm nợ được phân loại ra sao, và quan trọng hơn cả là nhóm nợ của bạn quy ra bao nhiêu tiền chênh lệch trên một khoản vay thật.
CIC là gì?
CIC là Trung tâm Thông tin tín dụng Quốc gia Việt Nam, đơn vị trực thuộc Ngân hàng Nhà nước. Mọi khoản vay, khoản trả góp và thẻ tín dụng bạn sử dụng tại các tổ chức tín dụng ở Việt Nam đều được báo cáo về đây theo định kỳ. CIC tổng hợp lại thành báo cáo tín dụng của từng cá nhân — hồ sơ mà ngân hàng đọc trước khi xét duyệt khoản vay mới.
CIC không phải bên quyết định bạn có được vay hay không. Đơn vị này cung cấp dữ liệu; quyết định thuộc về tổ chức tín dụng đọc dữ liệu đó.
Năm nhóm nợ trên CIC
Phân loại nợ áp dụng chung cho các tổ chức tín dụng theo Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước (hiệu lực từ 01/07/2024), căn cứ định lượng chính là số ngày quá hạn:
| Nhóm | Tên gọi | Số ngày quá hạn | Xếp vào nợ xấu |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Trong hạn hoặc quá hạn dưới 10 ngày | Không |
| Nhóm 2 | Nợ cần chú ý | Từ 10 ngày đến 90 ngày | Không |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Từ 91 ngày đến 180 ngày | Có |
| Nhóm 4 | Nợ nghi ngờ | Từ 181 ngày đến 360 ngày | Có |
| Nhóm 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Ngoài số ngày quá hạn, khoản nợ từng được cơ cấu lại thời hạn trả nợ cũng bị đẩy xuống nhóm thấp hơn, kể cả khi hiện tại chưa quá hạn ngày nào.
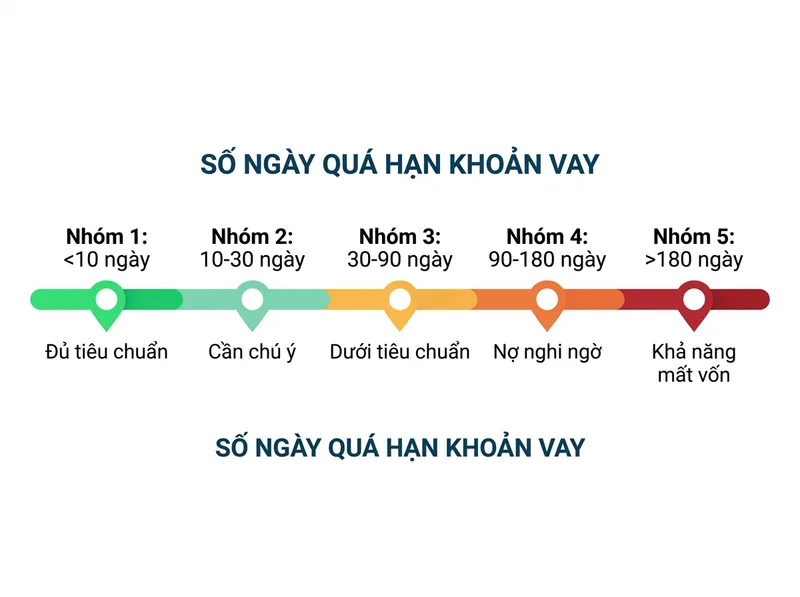
Ranh giới đáng chú ý nhất nằm giữa nhóm 2 và nhóm 3, tức ngày quá hạn thứ 91. Nhóm 2 chưa bị coi là nợ xấu và phần lớn tổ chức vẫn tiếp nhận hồ sơ, dù điều kiện chặt hơn. Từ nhóm 3 trở đi, hồ sơ bị nhiều ngân hàng từ chối ngay ở bước tra cứu.
Nhóm nợ ảnh hưởng đến lãi suất bạn nhận thế nào
Đây là phần ít được nói tới. Lịch sử tín dụng không chỉ quyết định chuyện được vay hay không, nó còn quyết định bạn nằm ở đâu trong dải lãi suất mà tổ chức công bố.
Bảng niêm yết ghi "10,8% – 19%/năm" không có nghĩa mọi khách hàng đều được 10,8%. Mức đầu dải dành cho hồ sơ đạt điều kiện của ngân hàng: thu nhập chuyển khoản ổn định, lịch sử tín dụng nhóm 1, thường là khách hàng đã có quan hệ sẵn với ngân hàng đó. Hồ sơ có tì vết bị đẩy về cuối dải, hoặc phải chuyển sang nhóm công ty tài chính với mức lãi cao hơn hẳn.
Quy ra tiền trên một khoản vay 100 triệu đồng, kỳ hạn 24 tháng, lãi tính theo dư nợ giảm dần. Các mức lãi lấy từ bảng niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026:
| Lãi suất (%/năm) | Trả hàng tháng | Tổng tiền lãi | Thường áp dụng cho |
|---|---|---|---|
| 10,8 | 4.651.504 đ | 11.636.096 đ | Đầu dải ngân hàng, hồ sơ nhóm 1 |
| 18 | 4.992.410 đ | 19.817.840 đ | Giữa dải ngân hàng |
| 29 | 5.539.936 đ | 32.958.464 đ | Cuối dải ngân hàng |
| 49 | 6.614.761 đ | 58.754.264 đ | Dải cao của công ty tài chính |
Khoảng cách giữa dòng đầu và dòng cuối là 47.118.168 đ tiền lãi, trên cùng một khoản vay 100 triệu. Gần một nửa số tiền vay, và phần lớn chênh lệch đó đến từ hồ sơ chứ không phải từ việc bạn chọn sai chỗ vay.
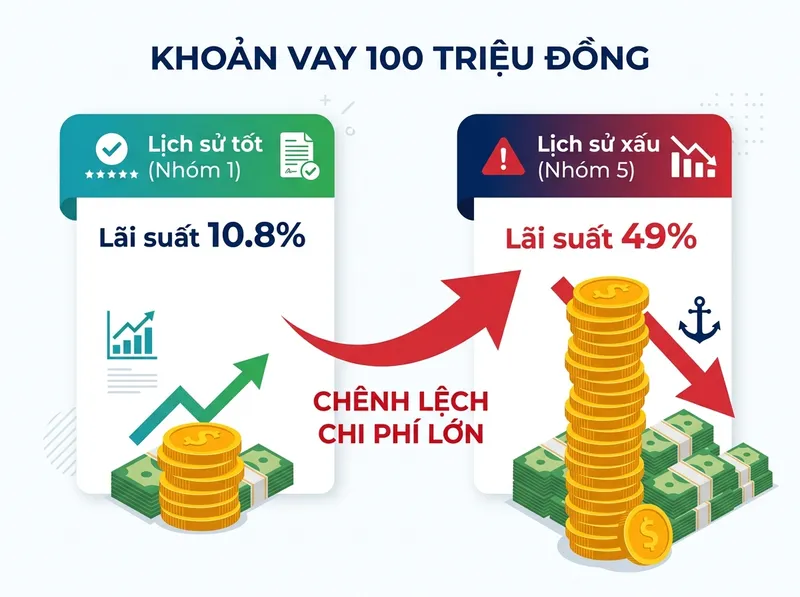
Một lần trả thẻ tín dụng chậm 15 ngày đủ để đưa khoản nợ vào nhóm 2. Cái giá của nó không nằm ở khoản phí phạt lúc đó, mà ở mức lãi bạn được chào trong lần vay kế tiếp.
Muốn xem dải lãi hiện tại của từng tổ chức, bảng trên trang so sánh lãi suất luôn cập nhật theo lần dựng gần nhất.
Lịch sử tín dụng lưu trong bao lâu
Thông tin trên báo cáo tín dụng không lưu vĩnh viễn, nhưng cũng không mất đi ngay khi bạn trả hết nợ.
- Thông tin tiêu cực về khách hàng vay được lưu và sử dụng trong thời hạn tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực đó, theo quy định về hoạt động thông tin tín dụng.
- Nợ nhóm 2 thường được các tổ chức nhìn nhận nhẹ hơn nhiều so với nhóm 3 trở lên, và ảnh hưởng của nó mờ dần nhanh hơn.
- Mốc thời gian bắt đầu tính là ngày bạn tất toán khoản nợ, không phải ngày phát sinh quá hạn. Trả nợ càng muộn, thời điểm hồ sơ sạch trở lại càng lùi xa.
Vì mốc tính bắt đầu từ lúc tất toán, việc để một khoản nợ nhỏ treo lại nhiều năm gây thiệt hại lớn hơn nhiều so với chính số tiền đó.
Cách tự tra cứu báo cáo tín dụng của bạn
Bạn có quyền xem báo cáo tín dụng của chính mình mà không cần qua ngân hàng. CIC cung cấp cổng thông tin tại địa chỉ cic.gov.vn và ứng dụng di động cho khách hàng cá nhân — đăng ký bằng căn cước công dân và ảnh chân dung để xác thực.
Nên tra trước khi nộp hồ sơ vay, vì hai lý do: bạn biết mình đang ở nhóm nào để chọn tổ chức phù hợp thay vì nộp rồi bị từ chối, và bạn phát hiện được sai sót nếu có. Chính sách phí khai thác được CIC công bố trên cổng, kiểm tra tại đó vì mức phí có thể thay đổi.
Nếu báo cáo ghi nhận một khoản nợ không phải của bạn, khiếu nại trực tiếp với tổ chức tín dụng đã báo cáo khoản nợ đó, đồng thời gửi yêu cầu tra soát tới CIC.
Ba hiểu lầm phổ biến
"Người thân có nợ xấu thì tôi cũng bị ảnh hưởng." Báo cáo tín dụng gắn với số căn cước của từng cá nhân, không gắn theo hộ gia đình. Việc người thân có nợ xấu không tự động đưa bạn vào nhóm nợ xấu. Ngoại lệ thực sự là khi bạn đứng tên vay hộ, bảo lãnh, hoặc là người đồng trả nợ — lúc đó khoản nợ là của bạn về mặt hồ sơ.
"Trả hết nợ là lịch sử được xoá ngay." Không. Khoản nợ chuyển sang trạng thái đã tất toán, nhưng dấu vết nhóm nợ vẫn nằm trên báo cáo trong thời hạn lưu trữ nêu trên.
"Chưa từng vay bao giờ nên hồ sơ của tôi đẹp." Không có lịch sử tín dụng khác với có lịch sử tốt. Người chưa từng vay không có dữ liệu để tổ chức đánh giá, nên thường không được xét ở đầu dải lãi suất dù không có tì vết nào.
Câu hỏi thường gặp
Tôi đang ở nhóm 2 thì còn cơ hội vay không?
Nhóm 2 chưa bị xếp vào nợ xấu, và nhiều tổ chức vẫn tiếp nhận hồ sơ ở nhóm này theo điều kiện riêng của từng nơi. Mức lãi được chào thường nằm ở nửa sau của dải. Điều kiện cụ thể do từng tổ chức công bố, không có mẫu số chung.
Tôi trả chậm đúng một ngày vì lỗi hệ thống ngân hàng thì có bị ghi nhận không?
Quá hạn dưới 10 ngày vẫn thuộc nhóm 1. Nếu nguyên nhân đến từ phía tổ chức, liên hệ ngay để được ghi nhận và điều chỉnh, đừng để tồn sang kỳ sau.
Tra CIC nhiều lần có làm hồ sơ của tôi xấu đi không?
Việc bạn tự tra cứu báo cáo của mình không làm thay đổi nhóm nợ. Tuy nhiên số lần tổ chức tín dụng tra cứu hồ sơ của bạn trong thời gian ngắn là dữ liệu nhìn thấy được, và nộp hồ sơ dồn dập ở nhiều nơi cùng lúc có thể bị đọc là dấu hiệu đang thiếu hụt dòng tiền.
Tôi muốn biết với hồ sơ hiện tại thì nên nộp ở đâu?
Để lại thông tin ở form tư vấn, tư vấn viên sẽ rà giúp bạn cần chuẩn bị những gì và nhóm tổ chức nào phù hợp với tình trạng hồ sơ. Không mất phí. Trước khi nộp, xem thêm quy trình thẩm định khoản vay của ngân hàng để biết hồ sơ sẽ đi qua những bước nào.
Các mức lãi suất trích dẫn là mức công bố của từng tổ chức, ghi nhận ngày 27/08/2026, có thể thay đổi theo thời gian. Số tiền trả hàng tháng và tổng lãi được tính bằng chính công thức mà công cụ trên SoSánhVay sử dụng. Quy định về phân loại nợ và thời hạn lưu trữ thông tin tín dụng do Ngân hàng Nhà nước ban hành và có thể được sửa đổi — tra cứu văn bản hiện hành khi cần căn cứ chính xác. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cấp khoản vay.