Cách tính lãi vay theo dư nợ giảm dần
Với vay tín chấp trả góp, phần lớn ngân hàng tính lãi trên số tiền bạn còn nợ ở đầu mỗi kỳ và giữ khoản trả hàng tháng cố định (annuity). Công thức khoản trả mỗi tháng:
Khoản trả = Số tiền vay × r × (1 + r)n ÷ [(1 + r)n − 1], trong đó r là lãi suất tháng (lãi suất năm ÷ 12) và n là số tháng vay.
Khoản trả không đổi, nhưng tỷ lệ bên trong thì đổi: tháng đầu dư nợ còn lớn nên phần lãi chiếm nhiều, càng về sau phần gốc càng lớn. Đó là lý do bảng trả nợ chi tiết hữu ích hơn một con số tổng.
Ví dụ: vay 50 triệu, lãi 20%/năm, 24 tháng
Nhập đúng các số này vào công cụ phía trên (lãi suất minh hoạ), bạn sẽ thấy:
- Khoản trả mỗi tháng: 2.544.790 đ.
- Tháng đầu: lãi 833.333 đ, gốc 1.711.457 đ.
- Tháng cuối: lãi chỉ còn 41.718 đ, gốc 2.503.072 đ.
- Tổng lãi cả khoản vay: 11.074.963 đ.
Nửa đầu kỳ hạn là giai đoạn bạn trả lãi nhiều nhất. Nếu định tất toán sớm, trả sớm ở giai đoạn này tiết kiệm được nhiều lãi hơn — nhưng nhớ trừ đi phí trả nợ trước hạn.
Đọc bảng trả nợ chi tiết thế nào
- Gốc còn lại: dư nợ ở đầu kỳ — cơ sở để tính lãi kỳ đó.
- Thanh toán: số tiền bạn chuyển cho ngân hàng mỗi tháng.
- Lãi trong kỳ = gốc còn lại × lãi suất tháng.
- Gốc trong kỳ = thanh toán − lãi trong kỳ; phần này làm dư nợ giảm xuống.
- Gốc cuối kỳ: dư nợ sau khi trả — cũng là số tiền (chưa gồm phí) cần có nếu muốn tất toán ngay sau kỳ đó.
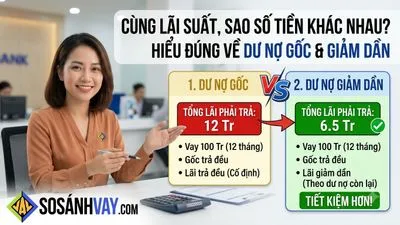
Nếu hợp đồng báo lãi theo dư nợ gốc (lãi phẳng), bảng này sẽ không khớp — hãy quy đổi lãi suất trước. Tìm hiểu kỹ hơn trong bài lãi suất dư nợ gốc và dư nợ giảm dần.