Vì sao cùng một khoản vay lại có hai con số lãi suất?
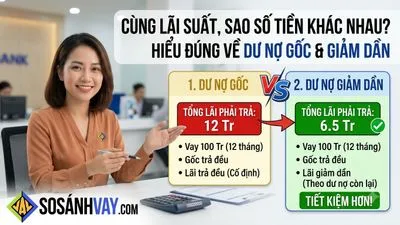
Lãi suất vay tiêu dùng có thể được báo theo dư nợ gốc (lãi tính trên số
tiền vay ban đầu suốt kỳ hạn, còn gọi là lãi phẳng) hoặc dư nợ giảm dần
(lãi tính trên số tiền còn nợ). Cùng một khoản tiền lãi phải trả, con số theo dư
nợ gốc luôn trông nhỏ hơn — gần bằng một nửa — nên dễ tạo cảm giác "rẻ".
Ví dụ: vay 100 triệu trong 24 tháng, lãi 8%/năm trên dư nợ gốc.
Mỗi tháng bạn trả 4.833.333 đ, tổng lãi 16.000.008 đ.
Quy đổi ra dư nợ giảm dần (trả góp cố định) là 14,68%/năm. Nếu
lầm tưởng đây là khoản vay 8%/năm giảm dần, bạn sẽ nghĩ tổng lãi chỉ
khoảng 8.545.496 đ — ít hơn thực tế 7.454.512 đ.
Cách nhận biết khoản vay đang báo lãi theo kiểu nào
- Tìm trong hợp đồng hoặc bảng minh hoạ các cụm "trên dư nợ gốc",
"lãi phẳng", "flat" hoặc "trên số tiền vay ban đầu" → lãi phẳng.
- Cụm "trên dư nợ giảm dần", "trên dư nợ thực tế" → dư nợ giảm dần.
- Nhìn lịch trả nợ: nếu tiền lãi tháng nào cũng như nhau dù gốc đã giảm, đó là lãi phẳng.
- Không ghi rõ? Hỏi thẳng nhân viên tư vấn và đề nghị ghi vào hợp đồng.
Sau khi quy về cùng thước đo dư nợ giảm dần, hãy đem con số đó sang
công cụ so sánh lãi suất để đối chiếu với các
ngân hàng khác.
Lãi suất theo dư nợ gốc là gì?
Lãi mỗi tháng luôn tính trên số tiền vay ban đầu, dù bạn đã trả bớt gốc. Vay 100 triệu, lãi 8%/năm trên dư nợ gốc thì tháng nào cũng đóng 666.667đ tiền lãi — kể cả tháng cuối khi dư nợ chỉ còn vài triệu. Cách này còn gọi là lãi phẳng (flat rate).
Lãi suất theo dư nợ giảm dần là gì?
Lãi tính trên số tiền bạn còn nợ thực tế, nên tiền lãi giảm dần theo thời gian. Đây là cách tính phổ biến của các ngân hàng và là cách tính trong các công cụ khác trên SoSánhVay.
Vì sao con số quy đổi gần gấp đôi?
Vì trong suốt kỳ hạn, dư nợ trung bình của bạn chỉ còn khoảng một nửa số tiền vay ban đầu. Muốn thu cùng số tiền lãi trên phần dư nợ nhỏ hơn ấy thì mức lãi suất phải cao gần gấp đôi. Kỳ hạn càng dài, tỷ lệ này càng tiến sát mức gấp đôi.
Trả gốc đều và trả góp cố định khác nhau thế nào?
Trả góp cố định giữ khoản trả hàng tháng như nhau để dễ thu xếp dòng tiền. Trả gốc đều chia đều phần gốc nên tháng đầu trả nặng hơn rồi nhẹ dần, bù lại tổng lãi thấp hơn vì gốc được giảm nhanh hơn ở giai đoạn đầu.
Số tiền vay có làm thay đổi kết quả quy đổi không?
Không. Lãi suất quy đổi chỉ phụ thuộc lãi suất và số tháng vay. Ô số tiền vay chỉ dùng để minh hoạ số tiền trả hàng tháng và tổng lãi trong bảng đối chiếu.