So sánh vay tín chấp: đừng chỉ nhìn con số lãi suất
Lãi suất là con số được quảng cáo nhiều nhất, nhưng thứ bạn thật sự sống cùng trong suốt kỳ hạn là khoản trả mỗi tháng và thứ bạn mất đi là tổng tiền lãi. Hai khoản vay cùng số tiền, cùng kỳ hạn có thể chênh nhau hàng chục triệu đồng tiền lãi chỉ vì chọn sai nơi vay.
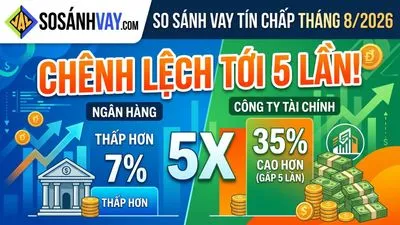
Ví dụ minh hoạ: vay 100 triệu trong 36 tháng, tính theo dư nợ giảm dần. Ở mức 14%/năm, mỗi tháng bạn trả 3.417.763 đ, tổng lãi 23.039.468 đ. Ở mức 35%/năm, khoản trả hàng tháng lên 4.523.604 đ và tổng lãi là 62.849.744 đ — gấp khoảng 2,7 lần cho cùng một khoản vay. Công cụ phía trên làm đúng phép so sánh này với lãi suất tham khảo của từng ngân hàng và công ty tài chính.
Cách dùng công cụ so sánh lãi suất
- Nhập số tiền cần vay (triệu đồng) — nên nhập đúng nhu cầu, không làm tròn lên cho "dư dả", vì mỗi triệu vay thêm đều sinh lãi.
- Nhập thời hạn vay (tháng). Thử vài kỳ hạn khác nhau: kỳ hạn dài giảm khoản trả hàng tháng nhưng tăng tổng lãi.
- Chọn các đơn vị muốn so sánh. Lãi suất in cạnh tên là mức tham khảo, danh sách đã xếp từ thấp tới cao.
- Bấm "So sánh ngay" và đọc cột Tổng lãi trước — đó là chi phí thật của khoản vay. Dòng có cảnh báo vượt hạn mức nghĩa là đơn vị đó không xét khoản bạn nhập.
Ngân hàng hay công ty tài chính?
Ngân hàng thường có lãi suất vay tín chấp thấp hơn nhưng điều kiện chặt hơn: ưu tiên người nhận lương qua chuyển khoản, có hợp đồng lao động và lịch sử tín dụng sạch trên CIC. Công ty tài chính duyệt linh hoạt hơn, chấp nhận cả thu nhập tiền mặt, đổi lại lãi suất cao hơn đáng kể.
Cách làm hợp lý: so sánh nhóm ngân hàng trước; nếu hồ sơ chưa đủ điều kiện mới cân nhắc công ty tài chính, và khi đó càng cần xem kỹ tổng lãi. Đọc thêm: phân biệt ngân hàng và công ty tài chính.
Những chi phí công cụ chưa tính
- Bảo hiểm khoản vay — nhiều nơi cộng phí bảo hiểm vào khoản vay hoặc trừ thẳng khi giải ngân. Xem bảo hiểm khoản vay có bắt buộc không.
- Phí tất toán trước hạn — tính theo % dư nợ còn lại nếu bạn trả hết sớm. Xem tất toán trước hạn có mất phí không.
- Lãi suất thực tế sau thẩm định — con số trong bảng là mức tham khảo công bố; lãi bạn nhận phụ thuộc thu nhập, nơi làm việc và lịch sử tín dụng.