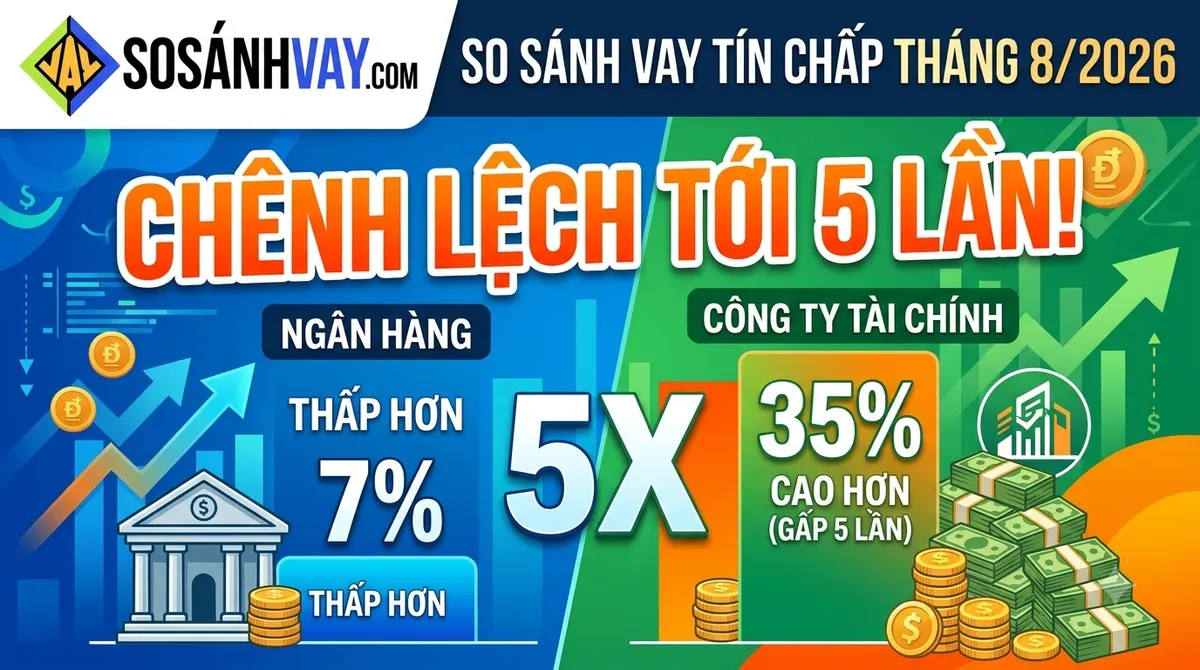
Tính đến ngày 27/08/2026, 12 ngân hàng và công ty tài chính đang được niêm yết trên SoSánhVay có lãi suất vay tín chấp trải từ 10,8%/năm đến 59%/năm. Khoảng cách hơn 5 lần đó không phải con số trên giấy: với cùng một khoản vay 100 triệu đồng trong 24 tháng, tiền lãi bạn trả có thể là 11,6 triệu — hoặc 53,4 triệu.
Bài này bóc tách toàn bộ bảng lãi suất tháng 8/2026, chỉ ra vì sao hai nhóm chênh nhau nhiều đến vậy, và những khoản chi phí không nằm trong con số phần trăm mà người vay hay bỏ sót.
Lãi suất vay tín chấp tại 8 ngân hàng
Số liệu ghi nhận ngày 27/08/2026, theo mức công bố của từng tổ chức:
| Ngân hàng | Lãi suất công bố (%/năm) | Hạn mức vay | Phí tất toán trước hạn |
|---|---|---|---|
| Tiên Phong (TPBank) | 10,8 – 19 | 20 triệu – 200 triệu | 4% |
| Kỹ thương (Techcombank) | 12,9 – 18 | 20 triệu – 300 triệu | 3% |
| Shinhan | 13 – 18 | 30 triệu – 900 triệu | 3% |
| HSBC | 14 – 16,49 | 30 triệu – 900 triệu | 3% |
| Quốc Tế (VIB) | 14 – 20 | 20 triệu – 600 triệu | 4% |
| Á Châu (ACB) | từ 17,9 | 20 triệu – 500 triệu | 5% |
| Standard Chartered | 18 – 21 | 30 triệu – 1,3 tỷ | 4% |
| Việt Nam Thịnh Vượng (VPBank) | 21 – 29 | 50 triệu – 1,2 tỷ | 3% |
Điểm cần chú ý: con số đầu dải hầu như chỉ dành cho hồ sơ đẹp — thu nhập chuyển khoản qua chính ngân hàng đó, lịch sử tín dụng sạch, đôi khi phải là khách hàng đang nhận lương qua tài khoản. Người vay thông thường hay rơi vào giữa hoặc cuối dải.
Lãi suất tại 4 công ty tài chính
| Công ty tài chính | Lãi suất công bố (%/năm) | Hạn mức vay | Phí tất toán trước hạn |
|---|---|---|---|
| Easy Credit (EVN Finance) | 15 – 45 | 10 triệu – 80 triệu | 5% |
| Lotte Finance | 16 – 59 | 20 triệu – 600 triệu | 5% |
| Shinhan Finance | 18 – 49 | 20 triệu – 500 triệu | 3% |
| MB Shinsei (Mcredit) | tới 47 | 20 triệu – 70 triệu | 3% |
Dải lãi của nhóm này rộng hơn hẳn nhóm ngân hàng, và đầu trên vượt 45%/năm. Đổi lại, điều kiện hồ sơ dễ thở hơn và hạn mức khởi điểm nhỏ hơn — Easy Credit nhận từ 10 triệu, mức mà phần lớn ngân hàng không xử lý.
Vì sao hai nhóm chênh nhau tới 5 lần?
Chênh lệch này có nguyên nhân cấu trúc, không phải chuyện tổ chức nào "chặt chém" hơn:
- Chi phí vốn khác nhau. Ngân hàng huy động tiền gửi dân cư với lãi suất vài phần trăm mỗi năm. Công ty tài chính không được nhận tiền gửi cá nhân, phải vay lại trên thị trường liên ngân hàng hoặc phát hành trái phiếu — giá vốn đầu vào đã cao hơn.
- Tệp khách hàng khác nhau. Công ty tài chính phục vụ nhóm khó chứng minh thu nhập, chưa có lịch sử tín dụng, hoặc từng có nợ chú ý. Tỷ lệ không trả được nợ ở nhóm này cao hơn, và phần rủi ro đó được tính vào lãi suất của tất cả người vay.
- Quy mô khoản vay khác nhau. Chi phí thẩm định một hồ sơ 15 triệu gần bằng hồ sơ 500 triệu. Khoản vay càng nhỏ, chi phí vận hành trên mỗi đồng cho vay càng lớn.
Nếu bạn muốn hiểu sâu hơn khác biệt về mặt pháp lý và cơ chế hoạt động, đọc thêm Phân biệt ngân hàng và công ty tài chính.
Con số phần trăm chưa phải toàn bộ chi phí
Đây là chỗ nhiều người vay tính hụt. Ngoài lãi suất, một khoản vay tín chấp thường kèm hai loại chi phí:
Phí bảo hiểm khoản vay — tính trên số tiền giải ngân, thường thu ngay đầu kỳ hoặc cộng vào dư nợ:
| Tổ chức | Phí bảo hiểm khoản vay |
|---|---|
| Quốc Tế (VIB) | 1,1% |
| Kỹ thương (Techcombank) | 2% |
| Á Châu (ACB) | 2,28% |
| MB Shinsei (Mcredit) | 4% |
| Tiên Phong (TPBank) | 5% |
| Easy Credit / Shinhan Finance | 6% |
| Lotte Finance | 6,9% |
| Việt Nam Thịnh Vượng (VPBank) | 10% |
Với khoản vay 100 triệu, mức 6% nghĩa là 6 triệu đồng rời túi bạn trước khi trả đồng lãi nào. Khoản này không xuất hiện trong con số lãi suất niêm yết.
Phí tất toán trước hạn — từ 3% đến 5% dư nợ còn lại, tùy tổ chức. Nếu bạn có ý định trả sớm khi có tiền, đây là con số cần hỏi rõ ngay lúc ký, vì nó có thể xóa sạch phần lãi tiết kiệm được.
Một tổ chức lãi 18%/năm kèm phí bảo hiểm 2% có thể rẻ hơn tổ chức lãi 16%/năm kèm phí bảo hiểm 6,9%. So sánh chỉ có nghĩa khi tính đủ cả ba con số: lãi, phí bảo hiểm, phí tất toán.
Cùng một con số lãi, hai cách tính, hai số tiền
Trước khi so sánh bất kỳ hai mức lãi nào, phải chắc chúng cùng cách tính. Có hai kiểu:
- Dư nợ giảm dần — lãi tính trên số tiền còn nợ, giảm dần theo từng kỳ. Đây là cách các ngân hàng dùng.
- Dư nợ gốc (lãi phẳng) — lãi tính trên toàn bộ số tiền vay ban đầu suốt kỳ hạn, dù bạn đã trả bớt gốc.
Cùng một con số, hai cách tính cho ra kết quả rất khác nhau. Lãi 1%/tháng tính trên dư nợ gốc (12%/năm) với kỳ hạn 24 tháng tương đương khoảng 21,57%/năm tính trên dư nợ giảm dần — gần gấp đôi. Đây là lý do một mức lãi nghe có vẻ dễ chịu vẫn có thể đắt hơn mức lãi trông cao hơn nhiều.
Bạn có thể tự đối chiếu bằng công cụ quy đổi lãi suất dư nợ gốc và dư nợ giảm dần — nhập con số nhân viên tư vấn đưa, xem nó thực sự là bao nhiêu.
Thử với một khoản vay 100 triệu, 24 tháng
Để thấy khoảng cách bằng tiền thật, dưới đây là khoản trả hàng tháng và tổng lãi phải trả cho khoản vay 100 triệu đồng trong 24 tháng, tính theo dư nợ giảm dần:
| Lãi suất (%/năm) | Trả hàng tháng | Tổng lãi 24 tháng |
|---|---|---|
| 10,8 | 4.651.504 đ | 11.636.096 đ |
| 14 | 4.801.288 đ | 15.230.912 đ |
| 18 | 4.992.410 đ | 19.817.840 đ |
| 29,3 | 5.555.313 đ | 33.327.512 đ |
| 45 | 6.391.890 đ | 53.405.360 đ |
| 59 | 7.188.456 đ | 72.522.944 đ |
Từ 10,8% lên 45%, khoản trả hàng tháng tăng thêm khoảng 1,74 triệu đồng — và tổng chi phí lãi tăng thêm 41,8 triệu, gần bằng một nửa số tiền vay ban đầu. Chỉ riêng việc so sánh trước khi ký đã đáng giá bằng đó.
Muốn thử với số tiền và kỳ hạn của riêng bạn, dùng công cụ tính lãi chi tiết để xem bảng trả nợ từng tháng.
Đọc bảng lãi suất sao cho không hớ
Bốn câu hỏi nên đặt ra trước khi ký bất kỳ hợp đồng vay tín chấp nào:
- "Con số này tính trên dư nợ gốc hay dư nợ giảm dần?" Hỏi thẳng và yêu cầu ghi vào hợp đồng.
- "Ngoài lãi, tôi phải trả thêm những khoản nào?" Phí bảo hiểm khoản vay, phí hồ sơ, phí quản lý — yêu cầu liệt kê bằng số tiền cụ thể, không phải phần trăm chung chung.
- "Tôi trả hết trước hạn thì mất bao nhiêu?" Con số này nằm ở điều khoản tất toán trước hạn, thường in nhỏ.
- "Mức lãi tôi được duyệt là bao nhiêu?" Lãi công bố là một dải, không phải mức của bạn. Chỉ con số trên hợp đồng mới là con số thật.
Ngoài ra, hãy tự kiểm tra tình trạng tín dụng của mình trước khi nộp hồ sơ — mức lãi bạn được đề nghị phụ thuộc trực tiếp vào đó. Xem Tìm hiểu về CIC — Trung tâm Thông tin Tín dụng Quốc gia và Kinh nghiệm vay tín chấp an toàn.
Trước khi bạn ký
Bảng lãi suất ở trên là mức công bố, cập nhật ngày 27/08/2026 và có thể thay đổi. Mức thực tế bạn nhận được phụ thuộc vào hồ sơ, thu nhập và lịch sử tín dụng của riêng bạn — mỗi tổ chức thẩm định theo tiêu chí riêng của họ.
Cách chắc chắn hơn cả là đặt vài lựa chọn cạnh nhau trước khi quyết định. Bảng so sánh lãi suất trên SoSánhVay luôn hiển thị số mới nhất của cả 12 tổ chức. Nếu muốn có người rà giúp hồ sơ và chỉ ra đâu là phương án hợp với trường hợp của bạn, để lại thông tin tại đây — không mất phí, và bạn không phải chốt gì cả.
Đừng vay khi chưa so sánh.
Số liệu lãi suất và phí trong bài lấy từ mức công bố của các tổ chức tín dụng, ghi nhận ngày 27/08/2026. Các con số tính toán sử dụng phương pháp dư nợ giảm dần, trả góp cố định. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng và không quyết định việc xét duyệt khoản vay.