Chiếc xe giá 40 triệu, bạn có sẵn 12 triệu, còn thiếu 28 triệu. Có hai đường: ký trả góp ngay tại cửa hàng qua công ty tài chính, hoặc vay tín chấp tiền mặt rồi mua đứt. Trả trong 12 tháng, nếu khoản trả góp tính lãi phẳng 1,5%/tháng, tổng tiền bạn bỏ ra cho chiếc xe là 45.039.996 đ. Nếu vay tín chấp 18%/năm theo dư nợ giảm dần, con số là 42.804.480 đ. Chênh 2.235.516 đ, dù hai mức lãi nghe như nhau.
Bài này không nói cách nào luôn rẻ hơn. Nó đặt hai cách cạnh nhau bằng con số, rồi đưa năm tiêu chí để bạn tự soi lời chào của cửa hàng hay của bên cho vay.
Hai cách mua cùng một chiếc xe
Trả góp tại cửa hàng là khoản vay mua hàng: bạn trả trước một phần giá xe, công ty tài chính liên kết với cửa hàng trả phần còn lại cho cửa hàng, bạn trả góp cho công ty tài chính. Tiền không qua tay bạn, và khoản vay chỉ dùng được tại cửa hàng có liên kết.
Vay tín chấp tiền mặt là khoản vay tiêu dùng không tài sản bảo đảm: tiền giải ngân vào tài khoản của bạn, bạn mua xe như người trả tiền mặt. Hồ sơ được xét chủ yếu theo thu nhập, nên thường lâu hơn và đòi giấy tờ nhiều hơn trả góp tại quầy.
Cả hai đều là khoản vay, đều được ghi trong lịch sử tín dụng tại CIC của bạn.
Cùng chiếc xe 40 triệu: mỗi cách tốn bao nhiêu
Giả định chung: giá xe 40.000.000 đ, trả trước 30% (12.000.000 đ), vay 28.000.000 đ. Cột "tổng cho chiếc xe" là tiền trả trước cộng toàn bộ tiền trả góp, chưa tính phí bảo hiểm khoản vay.
Trả góp tại cửa hàng. Các mức lãi dưới đây là giả định đặt trong khung mà các công ty tài chính công bố (xem mục kế tiếp), không phải mức của một hợp đồng cụ thể.
| Mức lãi giả định | 12 tháng: trả mỗi tháng | 12 tháng: tổng cho chiếc xe | 24 tháng: trả mỗi tháng | 24 tháng: tổng cho chiếc xe |
|---|---|---|---|---|
| Chương trình không thu lãi | 2.333.333 đ | 40.000.000 đ | 1.166.667 đ | 40.000.000 đ |
| 1,5%/tháng trên dư nợ ban đầu | 2.753.333 đ | 45.039.996 đ | 1.586.667 đ | 50.080.008 đ |
| 34,75%/năm trên dư nợ ban đầu | 3.144.167 đ | 49.730.004 đ | 1.977.500 đ | 59.460.000 đ |
| 45%/năm trên dư nợ giảm dần | 2.940.344 đ | 47.284.128 đ | 1.789.729 đ | 54.953.496 đ |
Vay tín chấp rồi mua đứt. Ba mức lấy từ bảng niêm yết trên SoSánhVay: 10,8%/năm là đầu dải của TPBank, 18%/năm là cuối dải của Techcombank, 30%/năm là đầu dải của FE Credit và HD Saison, ghi nhận đến ngày 27/08/2026.
| Lãi suất (dư nợ giảm dần) | 12 tháng: trả mỗi tháng | 12 tháng: tổng cho chiếc xe | 24 tháng: trả mỗi tháng | 24 tháng: tổng cho chiếc xe |
|---|---|---|---|---|
| 10,8%/năm | 2.472.075 đ | 41.664.900 đ | 1.302.421 đ | 43.258.104 đ |
| 18%/năm | 2.567.040 đ | 42.804.480 đ | 1.397.875 đ | 45.549.000 đ |
| 30%/năm | 2.729.640 đ | 44.755.680 đ | 1.565.559 đ | 49.573.416 đ |
Đọc hai bảng: lãi phẳng 1,5%/tháng trên dư nợ ban đầu tương đương khoảng 31,72%/năm theo dư nợ giảm dần ở kỳ hạn 12 tháng, và 31,46%/năm ở kỳ hạn 24 tháng. Vì vậy khoản trả góp "1,5% một tháng" đắt hơn cả khoản tín chấp 30%/năm, chênh 284.316 đ sau 12 tháng và 506.592 đ sau 24 tháng. So với tín chấp 18%/năm, khoảng chênh là 4.531.008 đ ở kỳ hạn 24 tháng. Cách quy đổi xem bài lãi suất 1,5%/tháng là bao nhiêu một năm, tra đúng kỳ hạn của bạn bằng công cụ quy đổi lãi suất.
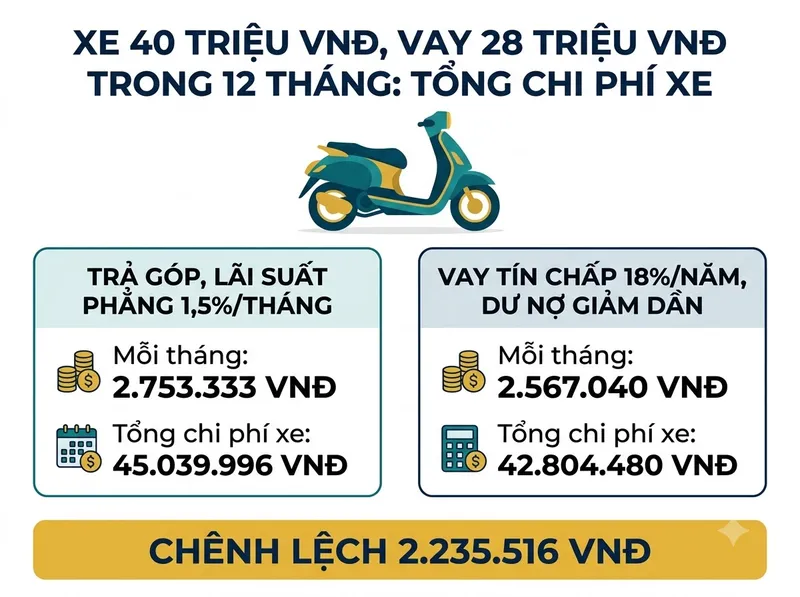
Với xe rẻ hơn, khoảng chênh nhỏ lại nhưng thứ tự giữ nguyên. Xe 30 triệu, trả trước 20% (6 triệu), vay 24 triệu trong 12 tháng: lãi phẳng 1,5%/tháng cho tổng 34.320.000 đ, tín chấp 18%/năm cho tổng 32.403.840 đ.
Lãi trả góp xe máy: các công ty tài chính đang công bố gì
Lãi vay trả góp xe máy không có trong bảng niêm yết của SoSánhVay, nên bảng dưới lấy từ trang chính thức của từng công ty, truy cập ngày 11/11/2026.
| Công ty tài chính | Khung lãi công bố cho vay mua xe máy | Cách tính |
|---|---|---|
| FE Credit | từ 0 đến 5,7%/tháng | Trên dư nợ ban đầu, cố định suốt kỳ hạn |
| HD Saison (nhóm "phương tiện đi lại") | từ 0 đến 34,75%/năm (2,9%/tháng) | Trên dư nợ ban đầu; tương đương tới 59%/năm dư nợ giảm dần |
| Home Credit | từ 0 đến 45%/năm | Dư nợ giảm dần |
Ba điều bảng cho thấy. Thứ nhất, khung rất rộng: trần của FE Credit, 5,7%/tháng trên dư nợ ban đầu, quy đổi ra trên 100%/năm theo dư nợ giảm dần. Thứ hai, hai công ty báo lãi trên dư nợ ban đầu, một công ty báo trên dư nợ giảm dần, nên không so trực tiếp được nếu chưa quy đổi. Thứ ba, bảng niêm yết dạng PDF mà Home Credit đăng trên website ghi ngày áp dụng từ 20/08/2021; SoSánhVay chưa tìm thấy bản mới hơn, và trang hướng dẫn cách tính của công ty này vẫn nêu khoảng 0–45%/năm. Mức cụ thể của bạn phụ thuộc dòng xe, số tiền trả trước, kỳ hạn và hồ sơ tín dụng.
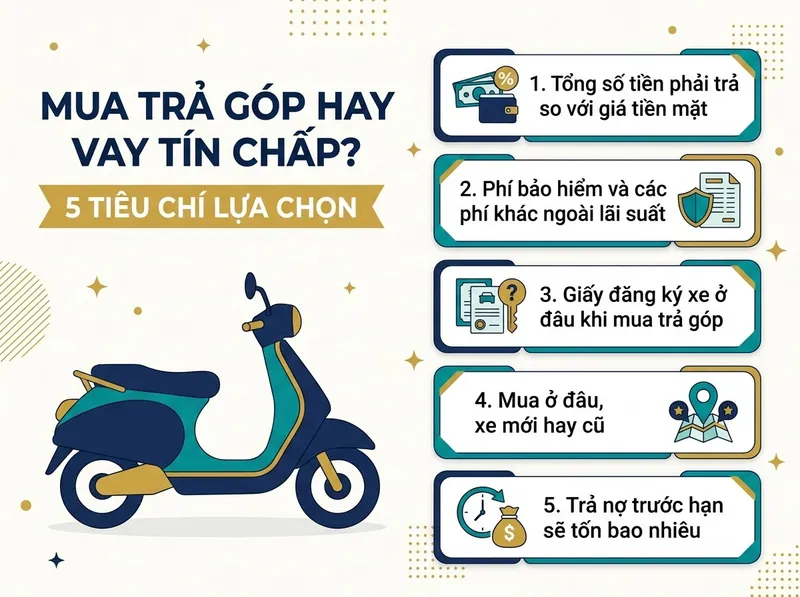
Năm tiêu chí để chọn
Tiêu chí 1 — Tổng tiền phải trả so với giá tiền mặt
Câu hỏi đúng không phải "mỗi tháng trả bao nhiêu" mà là "trả hết thì chiếc xe này tốn tổng cộng bao nhiêu so với giá trả thẳng". Khoản trả hàng tháng thấp nhờ kỳ hạn dài có thể che một tổng tiền cao hơn giá xe cả chục triệu, như dòng 34,75%/năm, 24 tháng ở bảng trên.
Chương trình không thu lãi là ngoại lệ đáng xem, nhưng cần đọc kỹ. Bài hướng dẫn trên blog của chính Home Credit lưu ý ba điều: chương trình thường chỉ áp dụng cho một số dòng xe; giá xe khi mua trả góp có thể cao hơn giá trả thẳng 1–3 triệu đồng; phí bảo hiểm khoản vay khoảng 1–1,5 triệu đồng với khoản vay 30–40 triệu. Cộng cả hai mức cao vào chiếc xe 40 triệu, tổng là 44,5 triệu, ngang khoản tín chấp 30%/năm trong 12 tháng.
Quan trọng với ai: người đang được báo giá theo tháng. Ít quan trọng với ai: người mua đúng dòng xe đang có chương trình không thu lãi và đã xác nhận giá xe bằng giá trả thẳng.
Tiêu chí 2 — Phí bảo hiểm và các khoản ngoài lãi
Với vay tín chấp, phí bảo hiểm khoản vay thường tính theo phần trăm số tiền giải ngân. Trên khoản 28 triệu, mức phí công bố ghi nhận ngày 27/08/2026 là 308.000 đ ở VIB (1,1%), 560.000 đ ở Techcombank (2%), 1.400.000 đ ở TPBank (5%), tới 2.800.000 đ ở HD Saison (10%). Nếu phí trừ thẳng vào tiền giải ngân, bạn nhận về ít hơn 28 triệu và phải tự bù phần thiếu khi trả tiền xe.
Với trả góp tại cửa hàng, theo cùng bài hướng dẫn của Home Credit, phí bảo hiểm thường được cộng thẳng vào hợp đồng vay nên khoản trả hàng tháng nhích lên mà bạn khó nhận ra. Bảo hiểm khoản vay không phải loại bảo hiểm bắt buộc theo luật, và bạn có quyền hỏi tách riêng con số này; chi tiết ở bài bảo hiểm khoản vay có bắt buộc không.
Tiêu chí 3 — Giấy đăng ký xe nằm ở đâu trong lúc trả góp
Đây là khác biệt mà bảng lãi không cho thấy. Trang hỏi đáp của FE Credit nhắc tới việc khách hàng nhận bản photo công chứng giấy đăng ký xe sau kỳ góp đầu tiên. Home Credit ghi khách hàng có điểm tín dụng tốt được nhận cà vẹt gốc mà không cần ký gửi. HD Saison liệt kê "nhận cà vẹt gốc" là một gói vay riêng. Nghĩa là với trả góp, việc bạn giữ bản gốc hay bản sao tuỳ gói và tuỳ hồ sơ, phải hỏi trước khi ký.
Với vay tín chấp, xe là tài sản bạn đã mua đứt, giấy đăng ký đứng tên và nằm trong tay bạn. Quan trọng với ai: người cần bán hoặc đổi xe giữa chừng, người hay đi xa. Ít quan trọng với ai: người chỉ đi lại trong khu vực và chắc chắn giữ xe đến hết kỳ hạn.
Tiêu chí 4 — Mua ở đâu, xe mới hay xe cũ
Trả góp chỉ làm được ở cửa hàng có liên kết với công ty tài chính. FE Credit có công bố cho vay mua xe máy cũ, nhưng cũng chỉ tại cửa hàng hợp tác. Tiền vay tín chấp thì dùng ở đâu cũng được: cửa hàng khác bán rẻ hơn, xe cũ của người quen, đại lý ở tỉnh khác. Bạn cũng có thể mặc cả như khách trả tiền mặt.
Đổi lại, tín chấp cần thời gian xét hồ sơ và chứng minh thu nhập, còn trả góp thường được xét ngay tại cửa hàng chỉ với giấy tờ tuỳ thân. Nếu bạn làm tự do, xem bài lao động tự do vay tín chấp chứng minh thu nhập bằng gì; nếu cần xe trong vài ngày, xem bài vay tín chấp bao lâu được giải ngân.
Tiêu chí 5 — Trả sớm thì mất bao nhiêu
Nhiều người mua xe trả góp với ý định trả dứt khi có tiền thưởng. Phí trả sớm của hai cách khác nhau đáng kể. Lấy khoản 28 triệu, kỳ hạn 24 tháng, trả dứt sau 12 kỳ:
| Trường hợp | Cách tính phí công bố | Phí phải trả |
|---|---|---|
| Trả góp HD Saison | 6% phần còn lại, tối thiểu 1.500.000 đ với vay mua phương tiện đi lại | 1.500.000 đ (6% phần còn lại sau 12 kỳ chưa tới mức tối thiểu) |
| Trả góp Home Credit, khoản vay có lãi | 5% giá trị khoản vay | 1.400.000 đ |
| Tín chấp 18%/năm, phí 3% dư nợ còn lại | Dư nợ sau 12 kỳ: 15.247.325 đ | 457.420 đ |
| Tín chấp 18%/năm, phí 5% dư nợ còn lại | Dư nợ sau 12 kỳ: 15.247.325 đ | 762.366 đ |
Phí tất toán của các tổ chức tín dụng trên bảng niêm yết đang trải từ 3% đến 5% dư nợ còn lại, ghi nhận ngày 27/08/2026. Home Credit ghi khoản vay mua xe không thu lãi được miễn phí trả sớm. Cách tính khi nào trả sớm có lợi ở bài tất toán trước hạn có mất phí không.
Vay tín chấp 28 triệu: hạn mức tối thiểu loại bớt ai
Mỗi tổ chức đặt một mức vay tín chấp tối thiểu. Khoản 28 triệu lọt dưới mức của HSBC, Shinhan, Standard Chartered (30 triệu) và VPBank (50 triệu, ghi nhận ngày 08/10/2026). Các tổ chức dưới đây nhận khoản này, số liệu ghi nhận từ 30/07 đến 11/11/2026 theo mức công bố của từng tổ chức:
| Ngân hàng | Hạn mức tối thiểu | Lãi suất công bố (%/năm) | Phí bảo hiểm khoản vay |
|---|---|---|---|
| Tiên Phong (TPBank) | 20 triệu | 10,8 – 19 | 5% |
| Kỹ thương (Techcombank) | 20 triệu | 12,9 – 18 | 2% |
| Á Châu (ACB) | 20 triệu | từ 17,9 | 2,28% |
| Quốc Tế (VIB) | 20 triệu | từ 22,8 | 1,1% |
| Công ty tài chính | Hạn mức tối thiểu | Lãi suất công bố (%/năm) | Phí bảo hiểm khoản vay |
|---|---|---|---|
| FE Credit | 7 triệu | 30 – 77 | chưa đối chiếu |
| HD Saison | 8 triệu | 30 – 59,9 | 10% |
| Easy Credit | 10 triệu | 15 – 45 | 6% |
| Lotte Finance | 20 triệu | 8 – 66 | 6,9% |
| MB Shinsei (Mcredit) | 20 triệu | tới 47 | 4% |
| Shinhan Finance | 20 triệu | 18 – 49 | 6% |
Home Credit và JACCS chưa có hạn mức tối thiểu trên bảng niêm yết nên không đưa vào. Mức đầu dải dành cho hồ sơ đạt điều kiện của từng tổ chức; người vay thông thường hay rơi vào giữa hoặc cuối dải. Bảng luôn mới xem ở bảng so sánh lãi suất. Nếu bạn đang cân nhắc thêm cách trả góp qua thẻ tín dụng, bài cần 20 triệu gấp: rút tiền thẻ, trả góp qua thẻ hay vay tín chấp so ba cách đó.
Checklist trước khi ký
- Hỏi giá trả thẳng và giá khi mua trả góp của cùng chiếc xe, ghi cả hai ra giấy.
- Hỏi lãi suất theo năm và câu trả lời "tính trên dư nợ ban đầu hay dư nợ giảm dần", rồi quy đổi về cùng một cách.
- Tính tổng cho chiếc xe: trả trước cộng khoản trả hàng tháng nhân số tháng, cộng phí bảo hiểm.
- Hỏi phí bảo hiểm khoản vay bằng số tiền, trừ vào giải ngân hay cộng vào khoản vay.
- Hỏi bạn nhận giấy đăng ký xe bản gốc hay bản sao, và khi nào nhận bản gốc.
- Hỏi phí trả sớm, kể cả mức tối thiểu tính bằng tiền.
- Tính khoản trả hàng tháng theo tháng thu nhập thấp; có thể thử nhiều kỳ hạn bằng công cụ tính lãi chi tiết.
Khi nào nên dừng lại
- Khoản trả hàng tháng chỉ vừa đủ khi mọi tháng đều thuận lợi. Một kỳ trả chậm theo bạn trong lịch sử tín dụng, ảnh hưởng tới các khoản vay sau.
- Cửa hàng không nói được giá trả thẳng, hoặc chỉ báo khoản trả theo tháng. Không biết tổng thì không so được.
- Bạn đang trả một khoản vay khác và định dùng khoản mới để xoay. Chiếc xe lúc đó trở thành khoản nợ thứ hai, không phải phương tiện đi lại.
- Xe chưa thật sự cần ngay. Để dành thêm vài tháng để tăng phần trả trước giúp giảm số tiền vay, và tiền lãi giảm theo cùng tỷ lệ với số tiền vay.
Nếu bạn muốn có người rà giúp hồ sơ, xem nên đi trả góp hay vay tín chấp với thu nhập và giấy tờ hiện có, để lại thông tin tại đây. Tư vấn không mất phí, và bạn không phải cam kết vay.
Đừng vay khi chưa so sánh.
Lãi suất, hạn mức, phí bảo hiểm và phí tất toán của vay tín chấp là mức công bố của các tổ chức đang niêm yết trên SoSánhVay, ghi nhận từ 30/07/2026 đến 11/11/2026, có thể thay đổi. Khung lãi và phí trả góp xe máy lấy từ trang chính thức của FE Credit (trang vay mua xe máy), HD Saison (khung lãi suất cho vay tiêu dùng) và Home Credit (trang mua xe máy trả góp, hỏi đáp và bảng niêm yết lãi suất), truy cập ngày 11/11/2026. Các mức lãi trả góp trong bảng tính là giả định đặt trong khung công bố, không phải mức của một hợp đồng cụ thể. Khoản trả hàng tháng, tổng tiền và lãi quy đổi tính bằng cùng công thức với các công cụ trên site: dư nợ giảm dần trả góp cố định, hoặc dư nợ ban đầu với gốc chia đều mỗi kỳ, làm tròn đến đồng. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.