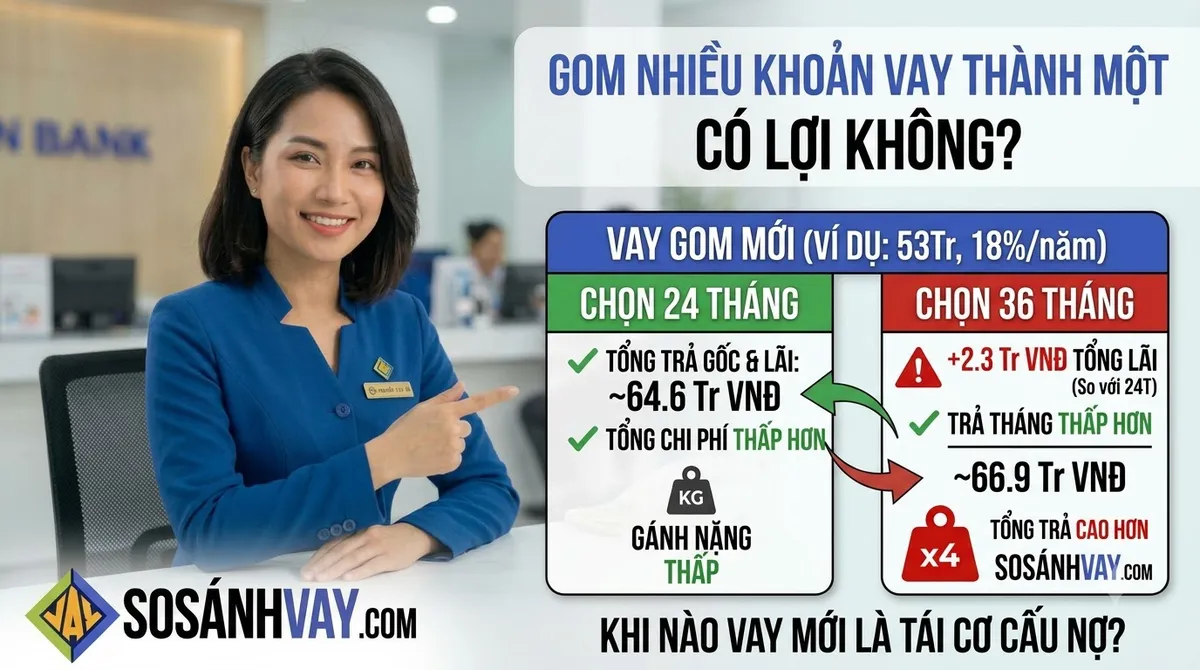
Người đang trả ba khoản vay cùng lúc hay được chào: vay một khoản đủ lớn, tất toán cả ba, từ nay chỉ còn một lịch trả nhẹ hơn. Lời chào đó có thể đúng, cũng có thể là trả nợ cũ bằng nợ mới đắt hơn. Ví dụ: ba khoản còn dư nợ tổng 50,4 triệu, nếu cứ trả tiếp thì còn phải bỏ ra 67.747.308 đ. Gộp thành khoản 53 triệu ở mức 18%/năm trong 24 tháng, tổng chi còn 64.563.448 đ, bạn tiết kiệm hơn 3,1 triệu. Cũng khoản đó mà kéo dài 36 tháng, khoản trả tháng giảm gần một nửa nhưng tổng chi tăng thêm 2.291.464 đ. Ở mức 30%/năm trong 24 tháng, bạn trả thêm hơn 6,5 triệu.
Bài này đưa ra bốn tiêu chí để phân biệt hai trường hợp, kèm bảng tính cho từng phương án.
Gộp nợ là gì, và khác đảo nợ ở đâu?
Gộp nợ là vay một khoản mới để tất toán cùng lúc nhiều khoản đang trả, sau đó chỉ trả một khoản. Khoản mới được thẩm định như mọi khoản vay khác.
Khác biệt giữa gộp nợ có lợi và đảo nợ không nằm ở thủ tục mà nằm ở con số. Gộp nợ có lợi khi tổng số tiền bạn còn phải bỏ ra giảm xuống sau khi đã tính đủ các loại phí. Đảo nợ là khi khoản mới chỉ đẩy gánh nặng ra xa hơn: khoản trả tháng nhẹ đi nhờ kéo dài kỳ hạn hoặc nhờ phần lãi cao hơn, còn tổng chi phí thì tăng.
Ví dụ: ba khoản vay đang trả
Giả sử bạn đang có ba khoản vay trả góp cố định theo dư nợ giảm dần. Các mức lãi dưới đây là điểm minh hoạ nằm trong dải công bố của các công ty tài chính trên SoSánhVay, ghi nhận ngày 27/08/2026, không phải mức của một tổ chức cụ thể:
| Khoản vay | Số tiền, kỳ hạn, lãi | Đã trả | Trả hàng tháng | Dư nợ gốc còn lại | Lãi còn phải trả nếu giữ nguyên |
|---|---|---|---|---|---|
| Khoản 1 | 20 triệu, 24 tháng, 45%/năm | 6 kỳ | 1.278.378 đ | 16.517.236 đ | 6.493.572 đ |
| Khoản 2 | 30 triệu, 36 tháng, 30%/năm | 12 kỳ | 1.273.547 đ | 22.777.380 đ | 7.787.768 đ |
| Khoản 3 | 15 triệu, 24 tháng, 36%/năm | 8 kỳ | 885.711 đ | 11.125.511 đ | 3.045.872 đ |
| Tổng | 3.437.636 đ | 50.420.127 đ | 17.327.212 đ |
Nếu giữ nguyên, bạn trả 3.437.636 đ mỗi tháng trong 16 tháng tới, rồi giảm dần khi từng khoản kết thúc, khoản cuối xong sau 24 tháng. Tổng tiền còn phải bỏ ra: 67.747.308 đ. Đây là con số để so với mọi phương án gộp.
Muốn tất toán cả ba, bạn cần dư nợ gốc cộng phí tất toán trước hạn. Trong số các tổ chức trên SoSánhVay có công bố phí này, mức phí nằm trong khoảng 3% đến 5% dư nợ còn lại. Ở mức 5%, phí cho cả ba khoản là 2.521.006 đ, nâng số tiền cần có lên khoảng 52,9 triệu. Ví dụ bên dưới dùng khoản vay mới 53 triệu.
Bốn tiêu chí để biết gộp nợ có lợi hay không
Tiêu chí 1 — Lãi của khoản mới phải thấp hơn đủ nhiều để bù phí
Phí tất toán khoản cũ và phí bảo hiểm khoản mới là tiền mất ngay từ ngày đầu; phần lãi tiết kiệm phải lớn hơn chúng. Bảng dưới so tổng tiền còn phải bỏ ra từ hôm nay. Phí bảo hiểm khoản vay giả định 2% với mức lãi của ngân hàng và 6% với mức lãi của công ty tài chính, đều nằm trong dải phí mà các tổ chức trên SoSánhVay công bố:
| Phương án | Trả hàng tháng | Tổng lãi khoản mới | Phí bảo hiểm | Tổng tiền còn phải bỏ ra | So với giữ nguyên |
|---|---|---|---|---|---|
| Giữ nguyên ba khoản | 3.437.636 đ (giảm dần) | 17.327.212 đ còn lại | — | 67.747.308 đ | — |
| Gộp: 53 triệu, 18%/năm, 24 tháng | 2.645.977 đ | 10.503.448 đ | 1.060.000 đ | 64.563.448 đ | ít hơn 3.183.860 đ |
| Gộp: 53 triệu, 24%/năm, 24 tháng | 2.802.168 đ | 14.252.032 đ | 1.060.000 đ | 68.312.032 đ | nhiều hơn 564.724 đ |
| Gộp: 53 triệu, 30%/năm, 24 tháng | 2.963.379 đ | 18.121.096 đ | 3.180.000 đ | 74.301.096 đ | nhiều hơn 6.553.788 đ |
Với khoản mới 24 tháng và phí bảo hiểm 2%, phương án gộp chỉ còn lợi khi lãi khoản mới không vượt quá khoảng 23,1%/năm. Lưu ý là cả ba khoản cũ đều có lãi từ 30%/năm trở lên, nhưng một khoản mới ở mức 24%/năm vẫn làm bạn tốn thêm tiền. Lý do: bạn trả phí tất toán cho ba khoản đã đi được một phần kỳ hạn, và phí bảo hiểm tính lại trên toàn bộ 53 triệu.
Tiêu chí này quan trọng với người có các khoản cũ ở dải lãi cao của công ty tài chính và hồ sơ đủ điều kiện để ngân hàng xét. Nó ít ý nghĩa khi khoản mới rơi vào dải lãi tương đương khoản cũ: lúc đó bạn chỉ trả phí để đổi ba lịch trả thành một. Dải lãi hiện hành xem tại bảng so sánh lãi suất.
Tiêu chí 2 — Kỳ hạn khoản mới không được dài hơn phần kỳ hạn còn lại
Đây là cái bẫy phổ biến nhất, vì nó làm khoản trả tháng giảm thật. Cùng khoản 53 triệu ở mức 18%/năm:
| Kỳ hạn khoản mới | Trả hàng tháng | Tổng lãi | Tổng tiền còn phải bỏ ra | So với giữ nguyên |
|---|---|---|---|---|
| 24 tháng | 2.645.977 đ | 10.503.448 đ | 64.563.448 đ | ít hơn 3.183.860 đ |
| 36 tháng | 1.916.077 đ | 15.978.772 đ | 70.038.772 đ | nhiều hơn 2.291.464 đ |
Khoản trả tháng giảm từ 3.437.636 đ xuống 1.916.077 đ, gần một nửa, và đó là con số hay được dùng khi chào mời. Nhưng kỳ hạn còn lại dài nhất của ba khoản cũ chỉ là 24 tháng; trả lãi thêm 12 tháng làm tổng chi cao hơn giữ nguyên dù lãi suất thấp hơn nhiều. Ở kỳ hạn 36 tháng, lãi khoản mới phải xuống khoảng 15,5%/năm thì phương án gộp mới hoà vốn.
Tiêu chí này quan trọng với người gộp nợ để tiết kiệm tiền. Nó ít quan trọng hơn với người thật sự không trả nổi khoản tháng hiện tại: giãn kỳ hạn có thể là lựa chọn có chủ đích, miễn là biết chính xác mình trả thêm bao nhiêu. Bảng trả nợ từng tháng trong công cụ tính lãi chi tiết cho thấy phần lãi mỗi kỳ. Cách chọn kỳ hạn ngay từ đầu nằm trong bài nên vay tín chấp kỳ hạn bao lâu.
Tiêu chí 3 — Tính đủ phí ở cả hai đầu
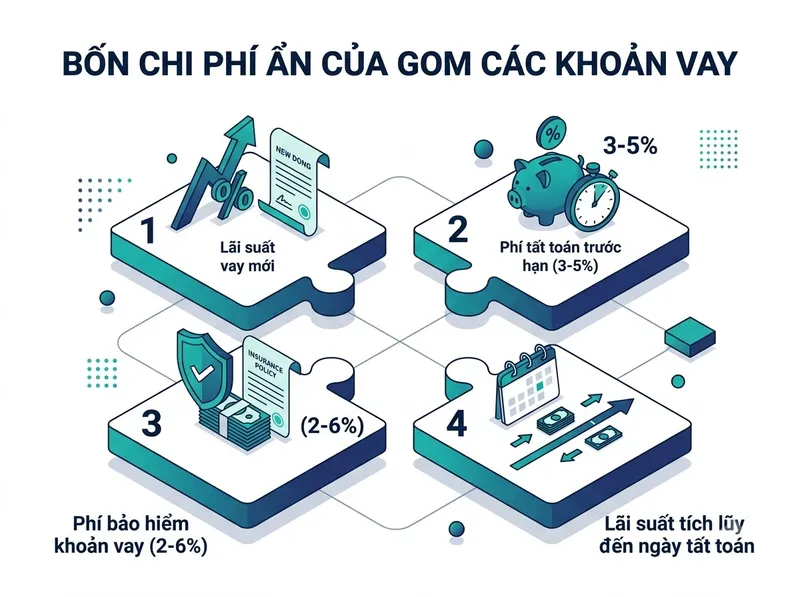
Một phương án gộp nợ có bốn loại chi phí, và bảng chào mời thường chỉ ghi loại thứ nhất:
- Lãi của khoản mới, tính cho toàn bộ kỳ hạn mới.
- Phí tất toán trước hạn của từng khoản cũ, tính trên dư nợ còn lại, cách tính chi tiết trong bài tất toán trước hạn có mất phí không.
- Phí bảo hiểm khoản vay của khoản mới, tính trên số tiền vay. Phí bảo hiểm đã nộp một lần cho các khoản cũ có được hoàn phần nào không tuỳ quy tắc từng sản phẩm, đừng tính là sẽ được hoàn. Phí này có bắt buộc không và từ chối được không, xem bài bảo hiểm khoản vay có bắt buộc không.
- Lãi phát sinh tới đúng ngày tất toán của từng khoản cũ, vì hiếm khi ba khoản có cùng ngày đến hạn.
Nếu phí bảo hiểm bị trừ vào số tiền giải ngân thay vì nộp riêng, bạn phải vay lớn hơn 53 triệu mới đủ tất toán, và phần vay thêm đó cũng chịu lãi. Hỏi rõ điều này trước khi chốt số tiền vay. Các loại phí đi kèm khoản vay được giải thích trong bài ngoài lãi suất, người vay cần chú ý những gì.
Tiêu chí 4 — Tiền giải ngân phải đi thẳng vào các khoản cũ
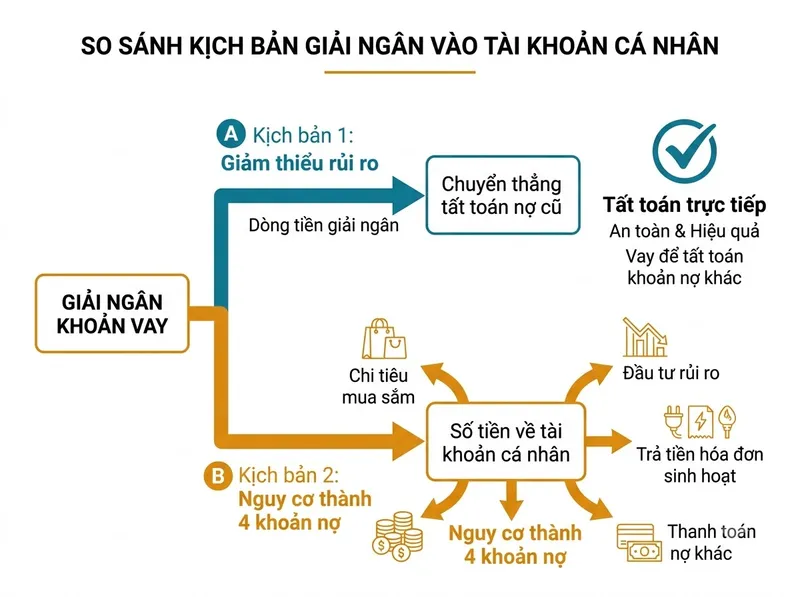
Rủi ro lớn nhất không nằm ở bảng tính mà ở chỗ các khoản cũ không được tất toán thật: tiền về tài khoản, một phần bị tiêu vào việc khác, và bạn còn bốn khoản vay thay vì một.
Trước khi ký, hỏi rõ tiền giải ngân được chuyển thẳng cho các bên cho vay cũ theo bảng kê tất toán hay chuyển về tài khoản của bạn. Nếu tiền về tài khoản của bạn, hãy tất toán cả ba khoản ngay trong ngày theo bảng kê, và lấy giấy xác nhận tất toán của từng nơi. Tiêu chí này đặc biệt quan trọng với ai từng vay mới trả nợ cũ mà tổng dư nợ không giảm.
Hồ sơ của bạn quyết định khoản mới có rẻ hơn không
Gộp nợ chỉ có lợi khi khoản mới rẻ hơn hẳn, nhưng người đang trả ba khoản thường không được xét ở đầu dải lãi. Khi thẩm định, tổ chức tín dụng tra CIC, thấy đủ ba khoản đang mở và tính khả năng trả nợ trên tổng khoản trả so với thu nhập, dù mục đích vay là để tất toán. Chi tiết trong bài đang vay một nơi, vay thêm nơi thứ hai được không. Nếu có khoản nào từng trả chậm quá 10 ngày, toàn bộ dư nợ bị xếp nhóm 2, xem CIC và năm nhóm nợ. Mức lãi được báo cho khoản mới mà vượt ngưỡng hoà vốn ở tiêu chí 1, thì gộp nợ không còn lợi.
Checklist trước khi ký khoản gộp nợ
- Xin bảng kê tất toán bằng văn bản của từng khoản cũ, ghi dư nợ gốc, lãi tới ngày, phí tất toán và ngày hiệu lực.
- Cộng lại tổng tiền còn phải bỏ ra nếu giữ nguyên ba khoản, bằng công cụ tính lãi chi tiết cho từng khoản.
- Tính tổng tiền cho khoản mới (khoản tháng nhân số tháng, cộng phí bảo hiểm và phí giải ngân), rồi so hai con số tổng, không so khoản tháng.
- Hỏi lãi suất khoản mới tính theo dư nợ giảm dần hay dư nợ gốc, và quy đổi bằng công cụ quy đổi lãi suất nếu là dư nợ gốc.
- Chọn kỳ hạn khoản mới không dài hơn kỳ hạn còn lại dài nhất của các khoản cũ, trừ khi bạn chủ động chấp nhận trả thêm để giảm áp lực tháng.
- Sau một đến hai tháng, tra CIC để chắc cả ba khoản cũ đã đóng.
Khi nào nên dừng lại
- Tổng tiền phải bỏ ra cho khoản mới lớn hơn hoặc gần bằng tổng tiền còn phải bỏ ra nếu giữ nguyên.
- Khoản trả tháng chỉ giảm được nhờ kéo dài kỳ hạn, và bạn không thật sự cần giảm áp lực tháng.
- Bên chào mời không đưa được lãi suất, phí bảo hiểm và phí giải ngân bằng văn bản trước khi bạn ký.
- Khoản mới được chào qua ứng dụng hoặc cá nhân mà bạn không tra được giấy phép, cách kiểm tra trong bài tra cứu tổ chức cho vay được cấp phép.
- Đây đã là lần thứ hai bạn vay mới trả nợ cũ mà tổng dư nợ không giảm. Việc cần làm lúc này là trao đổi lịch trả với các bên đang cho vay trước khi quá hạn, không phải thêm một khoản vay. Các bước cụ thể nằm trong bài mất khả năng trả nợ vay tiêu dùng phải làm sao.
Nếu bạn muốn có người đặt các khoản đang trả của mình vào đúng bảng tính này và xem gộp nợ có lợi hay không, để lại thông tin tại đây. Tư vấn không mất phí, và bạn không phải cam kết vay.
Đừng vay khi chưa so sánh.
Mức lãi trong bài là điểm minh hoạ nằm trong dải công bố của các tổ chức tín dụng trên SoSánhVay, ghi nhận ngày 27/08/2026. Phí tất toán trước hạn (3%–5% dư nợ còn lại) và phí bảo hiểm khoản vay (giả định 2% và 6%) nằm trong dải các tổ chức này công bố. Mức thực tế phụ thuộc hồ sơ và hợp đồng. Số tiền tính theo dư nợ giảm dần, trả góp cố định, bằng cùng công thức với các công cụ trên site, có thể lệch vài đồng so với bảng kê của tổ chức do làm tròn. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng và không quyết định việc cho vay.