Khi ký hợp đồng vay tiêu dùng, nhiều người mới thấy một dòng phí bảo hiểm khoản vay, và thường chỉ thấy nó lúc tiền về tài khoản ít hơn số đã vay. Con số này không nhỏ. Trên khoản vay 50 triệu, các tổ chức trên SoSánhVay có công bố mức phí đang thu từ 550.000 đ đến 5.000.000 đ. Nếu phí bị trừ thẳng vào tiền giải ngân, khoản vay 50 triệu ở mức 30%/năm, phí 10%, thực chất tương đương khoản vay 45 triệu với lãi khoảng 41,73%/năm.
Bài này trả lời ba câu hỏi người vay hay hỏi: bảo hiểm khoản vay có bắt buộc không, từ chối được không, và bạn thật sự mất bao nhiêu tiền. Sau đó là bốn tiêu chí để đánh giá một gói bảo hiểm trước khi đồng ý mua.
Bảo hiểm khoản vay có bắt buộc không?
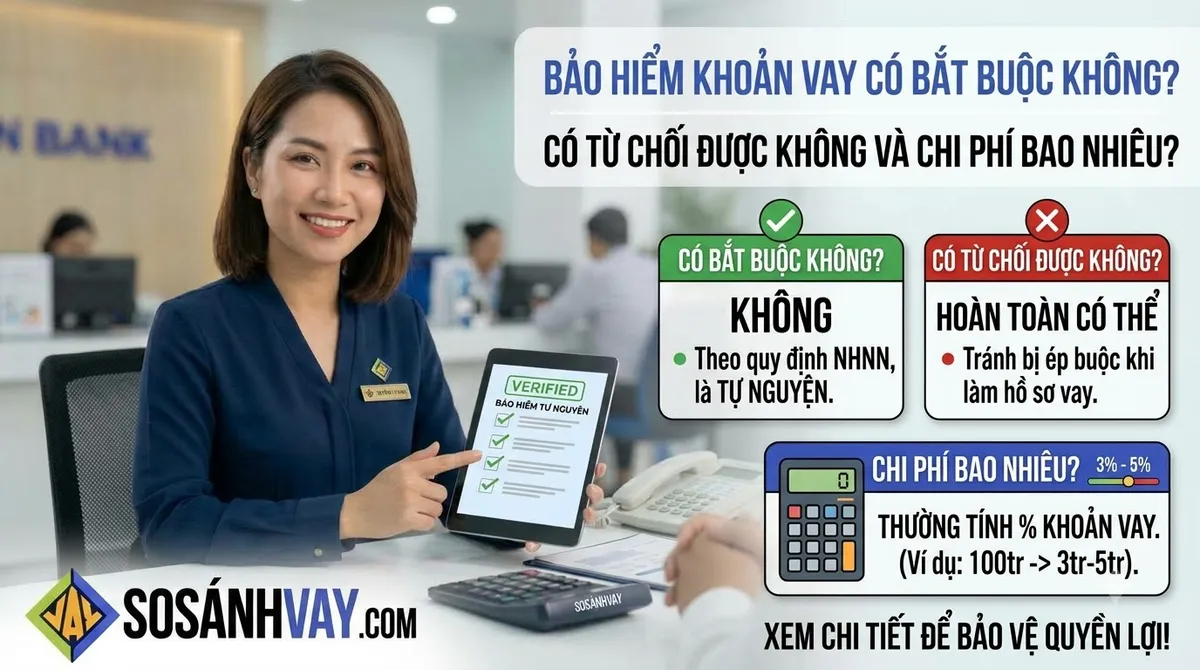
Không. Luật Kinh doanh bảo hiểm 2022, khoản 2 Điều 8, liệt kê các loại bảo hiểm bắt buộc: bảo hiểm trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cháy nổ bắt buộc, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng, và loại do luật khác quy định. Bảo hiểm cho khoản vay tiêu dùng không nằm trong danh sách này. Cũng luật đó, khoản 5 Điều 9, cấm hành vi đe doạ, cưỡng ép giao kết hợp đồng bảo hiểm.
Phía tổ chức cho vay có quy định riêng. Khoản 5 Điều 15 Luật Các tổ chức tín dụng 2024 cấm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và nhân viên của họ gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức. Quy định này áp dụng cho cả ngân hàng và công ty tài chính, vì công ty tài chính cũng là tổ chức tín dụng. Theo Nghị định 340/2025/NĐ-CP, có hiệu lực từ 09/02/2026, hành vi này có thể bị phạt tiền từ 400 đến 500 triệu đồng, kèm biện pháp buộc chấm dứt hợp đồng bảo hiểm khi khách hàng đề nghị.
Một hiểu lầm hay gặp: quy định cấm chào bán bảo hiểm trong 60 ngày trước và sau khi giải ngân (Thông tư 67/2023/TT-BTC) chỉ áp dụng cho bảo hiểm liên kết đầu tư, không áp dụng cho bảo hiểm khoản vay. Nếu bạn bị ép mua bảo hiểm nhân thọ khi vay, xem bài làm gì khi bị ngân hàng ép mua bảo hiểm nhân thọ.
Từ chối được không, và từ chối thì sao?
Về pháp lý, bạn có quyền từ chối, và khoản vay không được phép phụ thuộc vào việc bạn mua hay không. Trên thực tế, gói bảo hiểm thường được đề nghị ngay trong bộ hồ sơ vay, nên bạn cần chủ động hỏi trước khi ký.
Nếu nhân viên nói "không mua thì không duyệt", hãy đề nghị họ ghi điều kiện đó ra văn bản. Không có văn bản thì bạn có thể báo lên bộ phận chăm sóc khách hàng của tổ chức, hoặc phản ánh tới Ngân hàng Nhà nước. Ngày 15/02/2023, Ngân hàng Nhà nước đã ban hành Công văn 506/NHNN-TTGSNH yêu cầu các tổ chức tín dụng không để cán bộ ép khách hàng mua bảo hiểm dưới mọi hình thức.
Từ chối không có nghĩa là bạn nên từ chối. Bảo hiểm khoản vay có giá trị thật với một số người, xem tiêu chí 1 bên dưới. Điều quan trọng là bạn mua vì cần, và biết chính xác mình trả bao nhiêu.
Phí bảo hiểm khoản vay ở từng tổ chức
Số liệu ghi nhận đến ngày 27/08/2026, theo mức công bố của từng tổ chức. Phí tính bằng phần trăm số tiền giải ngân, quy ra tiền trên khoản vay 50 triệu.
| Ngân hàng | Phí bảo hiểm khoản vay | Phí trên khoản 50 triệu | Lãi suất công bố (%/năm) |
|---|---|---|---|
| Quốc Tế (VIB) | 1,1% | 550.000 đ | 14 – 20 |
| Kỹ thương (Techcombank) | 2% | 1.000.000 đ | 12,9 – 18 |
| Á Châu (ACB) | 2,28% | 1.140.000 đ | từ 17,9 |
| Tiên Phong (TPBank) | 5% | 2.500.000 đ | 10,8 – 19 |
| Việt Nam Thịnh Vượng (VPBank) | 10% | 5.000.000 đ | 21 – 29 |
| Công ty tài chính | Phí bảo hiểm khoản vay | Phí trên khoản 50 triệu | Lãi suất công bố (%/năm) |
|---|---|---|---|
| MB Shinsei (Mcredit) | 4% | 2.000.000 đ | tới 47 |
| Shinhan Finance | 6% | 3.000.000 đ | 18 – 49 |
| Easy Credit | 6% | 3.000.000 đ | 15 – 45 |
| Lotte Finance | 6,9% | 3.450.000 đ | 16 – 59 |
| HD Saison | 10% | 5.000.000 đ | 30 – 60 |
Các tổ chức khác đang niêm yết trên SoSánhVay chưa được đưa vào bảng này; với những nơi đó, mức phí nằm trong hồ sơ vay của bạn. Đọc bảng: ngân hàng có lãi đầu dải thấp không có nghĩa phí bảo hiểm cũng thấp. TPBank có đầu dải lãi 10,8%/năm nhưng phí bảo hiểm 5%, cao hơn Techcombank và VIB hơn hai lần. So sánh lãi suất mà bỏ qua cột phí sẽ dễ chọn sai. Bảng luôn mới xem tại bảng so sánh lãi suất.
Phí được thu theo cách nào, và mỗi cách tốn bao nhiêu
Cùng một mức phí, cách thu làm thay đổi số tiền bạn thật sự mất. Hỏi rõ tổ chức áp dụng cách nào trước khi ký.
Trừ thẳng vào tiền giải ngân. Bạn vay 50 triệu, nhận về ít hơn, nhưng vẫn trả góp và trả lãi trên đủ 50 triệu. Nếu quy về số tiền thực nhận, mức lãi tương đương cao hơn mức lãi ghi trong hợp đồng. Bảng dưới tính mức lãi mà khoản vay bằng đúng số tiền thực nhận phải chịu để có cùng khoản trả hàng tháng:
| Lãi hợp đồng, kỳ hạn | Phí bảo hiểm | Thực nhận | Trả hàng tháng | Lãi tương đương trên tiền thực nhận |
|---|---|---|---|---|
| 18%/năm, 24 tháng | 2% | 49.000.000 đ | 2.496.205 đ | khoảng 20,1%/năm |
| 18%/năm, 24 tháng | 5% | 47.500.000 đ | 2.496.205 đ | khoảng 23,36%/năm |
| 21%/năm, 24 tháng | 10% | 45.000.000 đ | 2.569.283 đ | khoảng 32,28%/năm |
| 30%/năm, 24 tháng | 10% | 45.000.000 đ | 2.795.641 đ | khoảng 41,73%/năm |
| 30%/năm, 12 tháng | 10% | 45.000.000 đ | 4.874.356 đ | khoảng 51,42%/năm |
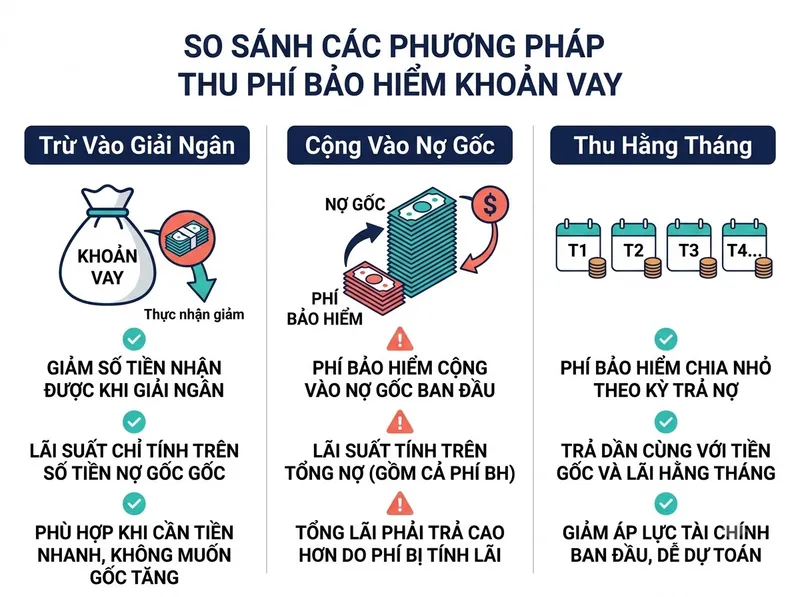
Hai dòng cuối cho thấy kỳ hạn càng ngắn, phí thu một lần càng đội mức lãi tương đương lên cao, vì khoản phí dồn vào ít tháng hơn.
Cộng vào nợ gốc. Bạn nhận đủ 50 triệu, phí được cộng vào số tiền phải trả. Nếu phần phí cộng vào cũng bị tính lãi, bạn trả lãi trên cả tiền bảo hiểm. Với khoản 50 triệu ở mức 30%/năm trong 24 tháng, phí 10%: khoản trả tháng tăng từ 2.795.641 đ lên 3.075.205 đ, tổng tiền phải trả tăng thêm 6.709.536 đ, trong đó 1.709.536 đ là lãi tính trên tiền phí. Phần phí cộng vào có bị tính lãi hay không là điều cần hỏi thẳng trước khi ký.
Thu theo tháng cùng kỳ trả góp. Một số sản phẩm thu phí theo tháng. Ví dụ quy tắc bảo hiểm khoản vay tiêu dùng của Bảo Minh, sản phẩm đi kèm HD Saison, quy định phí trả hằng tháng và bảo hiểm kết thúc khi khoản vay được trả hết hoặc trả trước hạn. Cách này không làm giảm tiền thực nhận, và khi tất toán sớm, bạn cũng không phải trả phí cho các tháng còn lại.
Muốn so tổng chi phí của khoản vay có tính phí, dùng công cụ tính lãi chi tiết với số tiền thực nhận, và công cụ quy đổi lãi suất nếu lãi được báo theo dư nợ gốc.
Bốn tiêu chí đánh giá một gói bảo hiểm khoản vay
Tiêu chí 1 — Nếu có chuyện, ai trả nợ thay bạn?
Quyền lợi phổ biến nhất là trả dư nợ còn lại khi người vay tử vong hoặc thương tật toàn bộ vĩnh viễn. Theo quy tắc của Bảo Minh cho khoản vay HD Saison, số tiền chi trả gồm nợ gốc còn lại, lãi tới ngày xảy ra sự kiện và các kỳ chưa trả, người thụ hưởng đầu tiên là HD Saison.
Tiêu chí này quan trọng với người là nguồn thu nhập chính của gia đình, hoặc có người thân sẽ gánh khoản nợ nếu có chuyện. Nó ít quan trọng hơn với người đã có bảo hiểm nhân thọ hoặc bảo hiểm tai nạn đủ lớn, vì khoản đó cũng trả được nợ, và với khoản vay nhỏ, kỳ hạn ngắn.
Tiêu chí 2 — Loại trừ gì?
Hai gói cùng tên "bảo hiểm khoản vay" có thể bảo vệ rất khác nhau. Gói liên kết với khoản vay tại TPBank chỉ chi trả tử vong hoặc thương tật toàn bộ vĩnh viễn do tai nạn. Bản tóm tắt sản phẩm bảo hiểm người vay tín dụng của Bảo Minh có chi trả cả trường hợp ốm đau, kèm trợ cấp nằm viện, nhưng loại trừ đột quỵ, đột tử và bệnh có sẵn. Trong các quy tắc được rà khi viết bài, không gói nào có quyền lợi khi mất việc làm.
Cách kiểm tra: xin quy tắc bảo hiểm (không phải tờ rơi), tìm mục "loại trừ" và mục "sự kiện bảo hiểm". Nếu nhân viên không đưa được quy tắc, đó là dấu hiệu nên dừng lại.
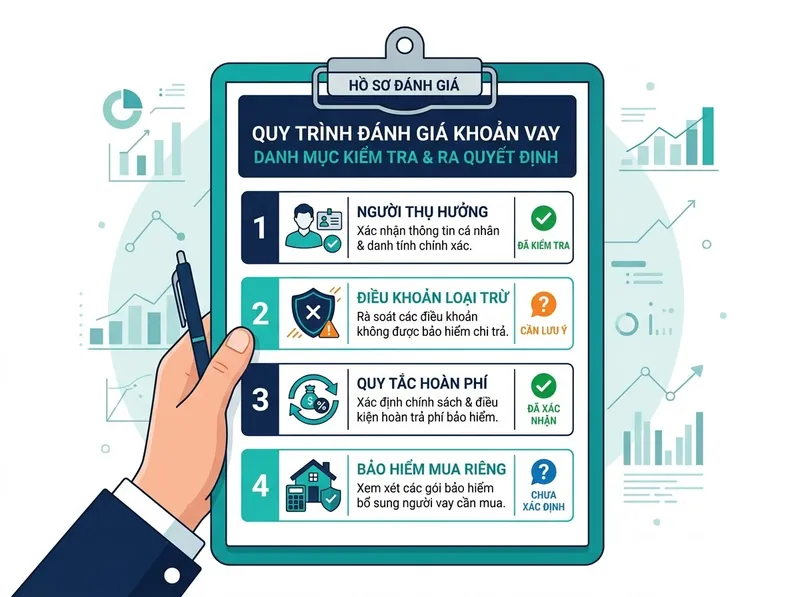
Tiêu chí 3 — Tất toán sớm thì phí có được hoàn không?
Không có quy định chung, mỗi sản phẩm một khác. Gói thu phí theo tháng chấm dứt khi bạn tất toán, không phải trả tiếp. Gói thu một lần lúc giải ngân thường không hoàn, hoặc chỉ hoàn một phần theo quy tắc riêng. Home Credit cho biết trên trang của mình rằng phí không được hoàn nếu không phát sinh rủi ro.
Tiêu chí này quan trọng với người dự định trả sớm, hoặc đang tính gộp nhiều khoản vay thành một. Luật Kinh doanh bảo hiểm có thời gian cân nhắc 21 ngày để từ chối hợp đồng, nhưng chỉ áp dụng cho hợp đồng nhân thọ, sức khoẻ có thời hạn trên 1 năm, nên đừng mặc định gói của bạn có. Chi phí tất toán sớm được tính trong bài tất toán trước hạn có mất phí không.
Tiêu chí 4 — Giá so với bảo hiểm mua riêng
Bảo hiểm khoản vay bảo vệ khoản nợ, và người thụ hưởng thường là tổ chức cho vay. Một hợp đồng bảo hiểm tai nạn hoặc tử kỳ mua riêng có thể bảo vệ số tiền lớn hơn, người thụ hưởng là gia đình bạn, và không kết thúc khi khoản vay kết thúc. Tiêu chí này quan trọng với khoản vay lớn, kỳ hạn dài, phí cao. Nó ít quan trọng với khoản vay nhỏ, kỳ hạn ngắn, mức phí thấp.
Checklist trước khi ký
- Hỏi: gói bảo hiểm này có phải điều kiện để được vay không. Nếu câu trả lời là có, đề nghị ghi ra văn bản.
- Hỏi phí tính theo phần trăm của số tiền nào, và quy ra số tiền cụ thể.
- Hỏi phí trừ vào tiền giải ngân, cộng vào nợ gốc hay thu theo tháng. Nếu cộng vào nợ gốc, hỏi phần đó có tính lãi không.
- Xin quy tắc bảo hiểm, đọc mục sự kiện bảo hiểm, loại trừ và người thụ hưởng.
- Hỏi tất toán sớm thì phí có được hoàn không, hoàn bao nhiêu phần trăm.
- Kiểm tra số tiền thực nhận trong hợp đồng khớp với số bạn đã tính.
- Nếu đã ký và muốn huỷ, hỏi thẳng doanh nghiệp bảo hiểm (tên in trên giấy chứng nhận), không chỉ hỏi nhân viên tín dụng.
Khi nào nên dừng lại
- Nhân viên nói không mua bảo hiểm thì không vay được, nhưng không chịu ghi ra văn bản.
- Bạn chỉ phát hiện phí bảo hiểm khi đọc hợp đồng lúc ký, không được báo trước.
- Không ai đưa được quy tắc bảo hiểm hoặc tên doanh nghiệp bảo hiểm.
- Sau khi trừ phí, số tiền thực nhận không đủ cho việc bạn cần, và bạn định vay thêm chỗ khác để bù.
- Bạn được đề nghị mua bảo hiểm đứng tên người thân để "được duyệt".
Nếu bạn muốn có người rà giúp tổng chi phí thật của một khoản vay, gồm lãi, phí bảo hiểm và cách thu phí, để lại thông tin tại đây. Tư vấn không mất phí, và bạn không phải cam kết vay.
Đừng vay khi chưa so sánh.
Mức phí bảo hiểm và lãi suất trong bài là mức công bố của các tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận đến ngày 27/08/2026, có thể thay đổi. Khoản trả hàng tháng và lãi tương đương được tính theo dư nợ giảm dần, trả góp cố định, bằng cùng công thức với các công cụ trên site. Lãi tương đương là mức lãi mà khoản vay bằng số tiền thực nhận phải chịu để có cùng khoản trả hàng tháng. Căn cứ pháp lý: Luật Kinh doanh bảo hiểm số 08/2022/QH15 (Điều 8, 9, 35); Luật Các tổ chức tín dụng số 32/2024/QH15 (khoản 5 Điều 15); Nghị định 340/2025/NĐ-CP; Thông tư 67/2023/TT-BTC; Công văn 506/NHNN-TTGSNH. Quyền lợi bảo hiểm dẫn theo quy tắc sản phẩm do tổ chức và doanh nghiệp bảo hiểm công bố, có thể đã được cập nhật. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng hay doanh nghiệp bảo hiểm, và không quyết định việc cho vay.