Dùng bảng trả hàng tháng để chọn số tiền và kỳ hạn
Trước khi hỏi "vay được bao nhiêu", hãy hỏi "mỗi tháng trả được bao nhiêu". Bảng ma trận phía trên trả lời câu đó cho cùng lúc 7 mốc tiền vay và 5 kỳ hạn: tìm ô có khoản trả vừa túi tiền, bạn biết ngay tổ hợp số tiền – thời hạn phù hợp.
- Chọn ngân hàng để tự điền lãi suất tham khảo, hoặc nhập mức lãi bạn được báo.
- Bấm "Tạo bảng" và xác định khoản trả tối đa bạn chịu được mỗi tháng sau khi trừ chi phí sinh hoạt và các khoản trả góp đang có.
- Dò hàng (số tiền) và cột (kỳ hạn) để tìm ô nằm dưới ngưỡng đó.
Kỳ hạn dài: nhẹ mỗi tháng, nặng tổng lãi
Ví dụ minh hoạ với 50 triệu ở mức 25%/năm (dư nợ giảm dần):
- 12 tháng: trả 4.752.210 đ/tháng, tổng lãi 7.026.520 đ.
- 36 tháng: trả 1.987.991 đ/tháng.
- 60 tháng: trả 1.467.566 đ/tháng, nhưng tổng lãi lên 38.053.960 đ — gấp khoảng 5,4 lần kỳ hạn 12 tháng.
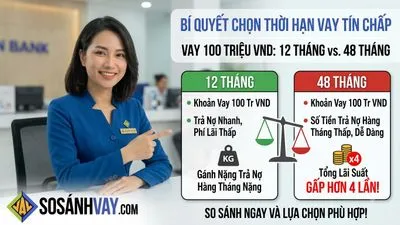
Kéo dài kỳ hạn giúp khoản trả dễ thở hơn nhưng bạn trả lãi lâu hơn trên dư nợ lớn hơn. Chọn kỳ hạn ngắn nhất mà khoản trả hàng tháng vẫn an toàn với thu nhập. Phân tích kỹ hơn: nên vay tín chấp kỳ hạn bao lâu.
Khoản trả bao nhiêu là an toàn với thu nhập?
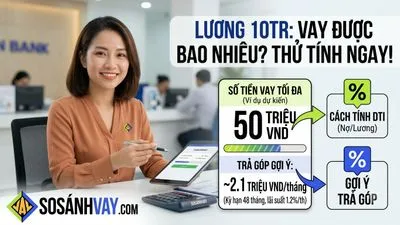
Không có ngưỡng chung cho mọi tổ chức tín dụng, và các đơn vị cũng không công bố ngưỡng thẩm định. Cách tự kiểm tra: cộng khoản trả mới với mọi khoản trả góp đang có, so với thu nhập chứng minh được (không tính tháng tăng ca cao nhất). Tổng càng chiếm phần lớn thu nhập, hồ sơ càng dễ bị từ chối và rủi ro trả chậm càng cao.
Xem ví dụ cụ thể theo mức lương trong bài lương 10 triệu vay tín chấp được bao nhiêu.