Câu hỏi "vay 50 triệu trả góp 12 tháng mỗi tháng bao nhiêu" không có một đáp án, mà là một dải đáp án rộng. Cùng 50 triệu trong 12 tháng, ở mức lãi 10,8%/năm bạn trả 4.414.420 đ mỗi tháng và tổng lãi 2.973.040 đ; ở mức 77%/năm bạn trả 6.100.833 đ mỗi tháng và tổng lãi 23.209.996 đ, gần một nửa số tiền vay. Hai con số đó đều là mức công bố của các tổ chức đang có trên SoSánhVay, chỉ khác nhau ở chỗ hồ sơ của bạn rơi vào đầu nào của dải. Bài này đưa bảng số ở 8 mức lãi và 3 kỳ hạn, rồi chỉ ra ba tiêu chí để bạn tự đặt hồ sơ của bạn vào đúng ô trước khi ký.
Bảng: vay 50 triệu trả góp 12, 24, 36 tháng ở từng mức lãi
Các mức lãi trong bảng lấy từ dải công bố của 16 tổ chức trên SoSánhVay, ghi nhận ngày 27/08/2026. Tất cả tính theo dư nợ giảm dần, khoản trả cố định hàng tháng, cùng công thức với công cụ tính lãi trên site, nên số ở đây và số bạn bấm ra ở công cụ là một.
| Lãi suất (%/năm) | Mức này của tổ chức nào | 12 tháng: trả/tháng | 12 tháng: tổng lãi | 24 tháng: trả/tháng | 24 tháng: tổng lãi | 36 tháng: trả/tháng | 36 tháng: tổng lãi |
|---|---|---|---|---|---|---|---|
| 10,8 | Đầu dải TPBank | 4.414.420 đ | 2.973.040 đ | 2.325.752 đ | 5.818.048 đ | 1.632.204 đ | 8.759.344 đ |
| 14 | Đầu dải VIB, HSBC | 4.489.356 đ | 3.872.272 đ | 2.400.644 đ | 7.615.456 đ | 1.708.881 đ | 11.519.716 đ |
| 18 | Đầu dải Standard Chartered, Shinhan Finance | 4.584.000 đ | 5.008.000 đ | 2.496.205 đ | 9.908.920 đ | 1.807.620 đ | 15.074.320 đ |
| 21 | Đầu dải VPBank | 4.655.689 đ | 5.868.268 đ | 2.569.283 đ | 11.662.792 đ | 1.883.753 đ | 17.815.108 đ |
| 30 | Đầu dải FE Credit, HD Saison | 4.874.356 đ | 8.492.272 đ | 2.795.641 đ | 17.095.384 đ | 2.122.579 đ | 26.412.844 đ |
| 45 | Cuối dải Easy Credit | 5.250.615 đ | 13.007.380 đ | 3.195.945 đ | 26.702.680 đ | 2.553.530 đ | 41.927.080 đ |
| 60 | Cuối dải HD Saison | 5.641.271 đ | 17.695.252 đ | 3.623.545 đ | 36.965.080 đ | 3.021.723 đ | 58.782.028 đ |
| 77 | Cuối dải FE Credit | 6.100.833 đ | 23.209.996 đ | 4.138.640 đ | 49.327.360 đ | 3.591.047 đ | 79.277.692 đ |
Hai điều bảng không tự nói. Thứ nhất, "đầu dải" là mức dành cho hồ sơ đạt điều kiện tốt của tổ chức đó, thường là lương chuyển khoản, có hợp đồng lao động và lịch sử tín dụng sạch; hồ sơ trung bình rơi vào giữa dải. Thứ hai, ở kỳ hạn 36 tháng và mức lãi từ 60%/năm trở lên, tổng lãi vượt số tiền vay: bạn trả về hơn 100 triệu để nhận 50 triệu. Không có gì bất hợp pháp ở đó, nhưng bạn cần nhìn thấy con số ấy trước, chứ không phải ở tháng thứ 30.
Muốn chạy cho đúng số tiền và kỳ hạn của bạn, dùng công cụ tính lãi chi tiết, có kèm bảng trả nợ từng tháng. Cần khoản lớn hơn, xem bài vay 100 triệu trả góp 12 đến 60 tháng.
Ba tiêu chí cần xem trước khi chọn kỳ hạn
Tiêu chí 1 — Khoản trả hàng tháng so với thu nhập
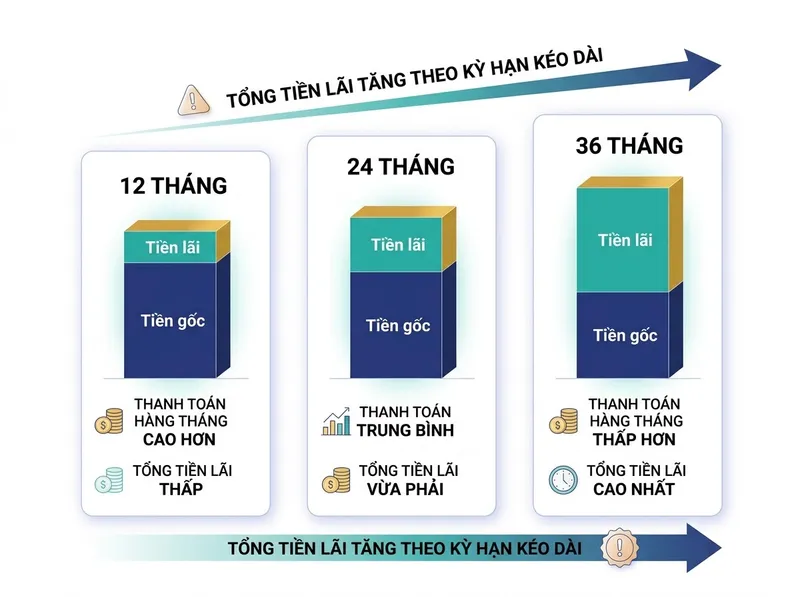
Đây là con số tổ chức tín dụng nhìn đầu tiên khi thẩm định, và cũng là con số bạn sống cùng suốt kỳ hạn. Cùng 50 triệu ở mức 30%/năm, kỳ hạn 12 tháng đòi 4.874.356 đ mỗi tháng, kỳ hạn 36 tháng chỉ đòi 2.122.579 đ. Với thu nhập 10 triệu, con số đầu là gần một nửa lương, con số sau là hơn một phần năm.
Quan trọng với ai: người có thu nhập cố định, không có khoản dự phòng. Ít quan trọng hơn với ai: người có nguồn thu phụ ổn định đủ bù, nhưng nhớ rằng tổ chức tín dụng chỉ tính phần bạn chứng minh được. Lỗi thường gặp: chọn kỳ hạn ngắn vì "muốn cho xong", rồi trả chậm ở tháng có việc phát sinh, và phí phạt cộng thêm lãi quá hạn xoá sạch phần lãi tiết kiệm được. Bài lương 10 triệu vay được bao nhiêu đi sâu vào cách đặt trần cho con số này.
Tiêu chí 2 — Tổng lãi tăng theo kỳ hạn, và tăng nhanh hơn bạn nghĩ
Kéo dài kỳ hạn là mua sự dễ thở hàng tháng bằng tổng lãi. Cũng ở mức 30%/năm, tổng lãi 12 tháng là 8.492.272 đ, 36 tháng là 26.412.844 đ, chênh 17.920.572 đ. Kỳ hạn dài gấp ba, tổng lãi gấp hơn ba lần, vì dư nợ được giữ lại lâu hơn ở những tháng đầu, khi phần lãi trong mỗi kỳ trả còn lớn. Ở kỳ 1 của khoản vay này, trong 2.795.641 đ bạn nộp có 1.250.000 đ là lãi và chỉ 1.545.641 đ là gốc.
Quan trọng với ai: người có khả năng trả dứt trong 12 tháng mà vẫn còn khoản dự phòng. Ít quan trọng hơn với ai: người mà một khoản trả nặng hàng tháng sẽ đẩy vào trả chậm, vì chi phí của trả chậm cao hơn chênh lệch tổng lãi. Cách xử lý ở giữa: chọn kỳ hạn dài để an toàn, rồi tất toán sớm khi có tiền, với điều kiện đã hỏi rõ phí tất toán trước hạn lúc ký. Bài tất toán trước hạn có mất phí không có bảng tính khi nào trả sớm có lợi.
Tiêu chí 3 — Hồ sơ của bạn thuộc dải lãi nào
Chọn kỳ hạn là chuyện phụ nếu bạn chưa biết hồ sơ của bạn thuộc dải nào, vì khoảng cách giữa các dòng của bảng lớn hơn khoảng cách giữa các cột. Cùng 36 tháng, ở 18%/năm tổng lãi là 15.074.320 đ, ở 45%/năm là 41.927.080 đ, chênh 26.852.760 đ. Kỳ hạn không tạo ra chênh lệch lớn như thế; nhóm tổ chức mới tạo ra.
Theo hạn mức công bố ghi nhận ngày 27/08/2026, khoản 50 triệu nằm trong hạn mức của 14 trong 16 tổ chức trên SoSánhVay; hai tổ chức còn lại không công bố hạn mức. Có vài điểm cần để ý khi đặt hồ sơ: VPBank đặt hạn mức tối thiểu đúng 50 triệu, nên vay ít hơn là ngoài phạm vi; Mcredit và Easy Credit đặt trần lần lượt 70 và 80 triệu, nên 50 triệu đã ở gần đỉnh hạn mức của họ. Ngân hàng thường yêu cầu lương chuyển khoản và hồ sơ đầy đủ hơn, đổi lại lãi ở nửa dưới bảng; công ty tài chính nhận hồ sơ rộng hơn, kể cả lương tiền mặt, và lãi ở nửa trên. Bài phân biệt ngân hàng và công ty tài chính giải thích vì sao hai nhóm chênh nhau.
Tổng chi phí thật của khoản vay 50 triệu gồm những gì?
Lãi là khoản lớn nhất, không phải toàn bộ. Ba khoản khác cần cộng vào trước khi so sánh:
Phí bảo hiểm khoản vay. Thu một lần lúc giải ngân, tính trên số tiền vay, nhiều nơi trừ thẳng vào tiền thực nhận. Với 50 triệu, mức công bố ghi nhận ngày 27/08/2026 quy ra tiền như sau:
| Tổ chức | Phí bảo hiểm khoản vay | Quy ra tiền trên 50 triệu |
|---|---|---|
| VIB | 1,1% | 550.000 đ |
| Techcombank | 2% | 1.000.000 đ |
| ACB | 2,28% | 1.140.000 đ |
| Mcredit | 4% | 2.000.000 đ |
| TPBank | 5% | 2.500.000 đ |
| Shinhan Finance, Easy Credit | 6% | 3.000.000 đ |
| Lotte Finance | 6,9% | 3.450.000 đ |
| FE Credit, HD Saison, VPBank | 10% | 5.000.000 đ |
Khoản 5.000.000 đ ở dòng cuối bằng hơn một nửa tổng lãi 12 tháng ở mức 30%/năm, và nó rời túi bạn trước khi trả đồng lãi nào. Các tổ chức còn lại không công bố mức phí này trên trang của họ. Bảo hiểm khoản vay không phải nghĩa vụ bắt buộc theo luật, nhưng nhiều tổ chức xét nó như một điều kiện của gói vay; hỏi rõ bạn có được từ chối không, và nếu từ chối thì lãi suất có đổi không.
Phí tất toán trước hạn. Từ 2% đến 5% dư nợ còn lại tuỳ tổ chức, theo mức công bố trên SoSánhVay. Trả sớm ở tháng thứ 12 của khoản vay 36 tháng, dư nợ còn lại vẫn trên 35 triệu ở hầu hết các mức lãi, nên phí 5% là hơn 1,7 triệu.
Phí phạt trả chậm và lãi quá hạn. Không có trong bảng công bố lãi suất, chỉ có trong hợp đồng. Đây là khoản bạn kiểm soát được nhiều hơn cả, bằng cách chọn kỳ hạn mà khoản trả hàng tháng không làm bạn hụt tiền. Bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không nói rõ điều gì xảy ra sau ngày đến hạn.
Lãi "1,5% một tháng" không phải 18%/năm trong bảng trên
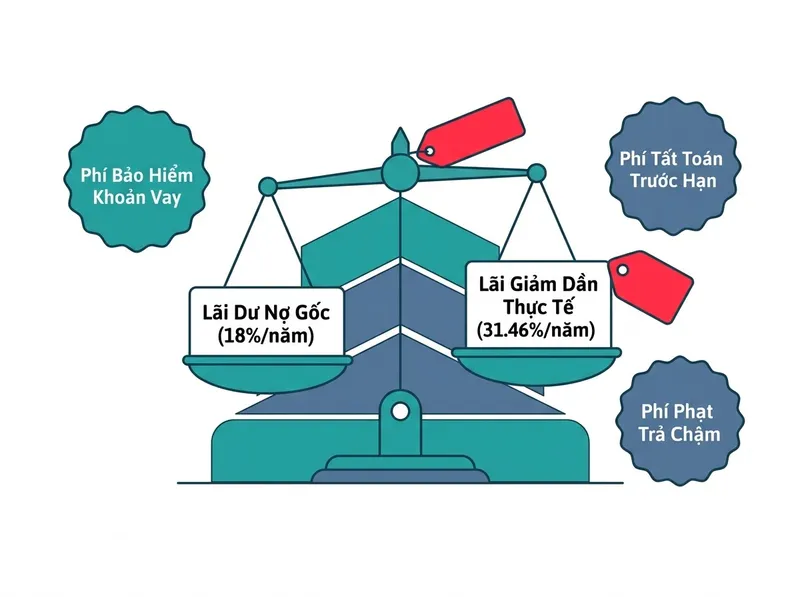
Nhiều tư vấn viên báo lãi theo tháng và tính trên dư nợ gốc: 50 triệu, 1,5%/tháng, mỗi tháng lãi 750.000 đ đều như nhau suốt kỳ hạn. Cách tính ấy không sai, nhưng mức 18%/năm theo cách đó không so được với 18%/năm trong bảng, vốn tính trên dư nợ giảm dần. Quy đổi bằng công thức của site:
| Lãi dư nợ gốc | Kỳ hạn | Tương đương lãi dư nợ giảm dần |
|---|---|---|
| 12%/năm (1%/tháng) | 12 tháng | 21,46%/năm |
| 18%/năm (1,5%/tháng) | 24 tháng | 31,46%/năm |
| 24%/năm (2%/tháng) | 36 tháng | 39,43%/năm |
Nghĩa là "1,5% một tháng" trong 24 tháng đặt bạn ở dòng 30%/năm của bảng đầu bài, không phải dòng 18%. Trước khi so hai lời chào vay, đưa cả hai về cùng một cách tính bằng công cụ quy đổi lãi suất. Bài lãi suất dư nợ gốc và dư nợ giảm dần giải thích cơ chế đằng sau.
Hồ sơ của bạn quyết định mức lãi bạn nhận
Bảng đầu bài có 8 dòng, và hồ sơ của bạn chỉ rơi vào một. Bốn yếu tố kéo bạn lên hay xuống trong bảng: hình thức nhận lương (chuyển khoản có sao kê hay tiền mặt), mức thu nhập so với khoản trả hàng tháng, lịch sử tín dụng trên CIC (nhóm nợ hiện tại và số khoản vay đang mở), và quan hệ sẵn có với tổ chức (tài khoản lương, thẻ tín dụng đang dùng). Trong bốn yếu tố, CIC là thứ bạn nên tự kiểm tra trước khi nộp hồ sơ, vì một khoản trả chậm cũ mà bạn quên có thể là lý do tổ chức xếp bạn vào cuối dải. Bài CIC và năm nhóm nợ hướng dẫn cách đọc.
Checklist trước khi ký khoản vay 50 triệu
- Hỏi tư vấn viên mức lãi của bạn là bao nhiêu %/năm tính trên dư nợ giảm dần, và đối chiếu với dòng tương ứng trong bảng đầu bài.
- Nếu họ báo theo tháng hoặc theo dư nợ gốc, quy đổi trước khi so sánh với nơi khác.
- Tính khoản trả hàng tháng ở kỳ hạn bạn định chọn, rồi so với thu nhập đã trừ các khoản cố định và khoản trả góp đang có.
- Hỏi phí bảo hiểm khoản vay là bao nhiêu, thu cách nào, và số tiền bạn thực nhận sau khi trừ là bao nhiêu.
- Hỏi phí tất toán trước hạn, tính trên dư nợ còn lại hay trên số tiền vay ban đầu, và có thời điểm nào được miễn không.
- Xem trong hợp đồng mức phí phạt trả chậm và lãi quá hạn, vì hai khoản này không nằm trong bảng lãi suất công bố.
- Đọc cột "tổng lãi" ở kỳ hạn bạn chọn một lần nữa, và tự hỏi số tiền đó có xứng với việc bạn định dùng 50 triệu vào không.
Khi nào nên dừng lại
- Khoản trả hàng tháng ở kỳ hạn dài nhất tổ chức cho phép vẫn vượt một phần ba thu nhập ổn định của bạn.
- Bạn đang có khoản vay khác chưa trả xong và định dùng khoản này để trả khoản kia, vì lãi của khoản mới thường không thấp hơn khoản cũ và bạn mất thêm phí bảo hiểm lần nữa.
- Tư vấn viên chỉ nói khoản trả hàng tháng mà không trả lời được lãi %/năm tính theo cách nào.
- Số tiền thực nhận sau khi trừ phí thấp hơn số bạn cần, và bạn định vay thêm chỗ khác để bù.
- Bạn chưa biết hồ sơ của bạn đang ở nhóm nợ nào trên CIC; kiểm tra trước, vì hồ sơ bị từ chối cũng để lại dấu vết tra cứu.
Nếu sau các bước trên bạn vẫn quyết định vay, bảng lãi suất trên SoSánhVay cập nhật theo mỗi lần làm mới dữ liệu, xem bảng so sánh lãi suất để lấy số mới. Muốn có người rà giúp hồ sơ nên đặt ở nhóm nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí trong bài là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay ngày 27/08/2026; mức thực tế phụ thuộc hồ sơ từng người và có thể thay đổi không báo trước. Khoản trả hàng tháng và tổng lãi tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.