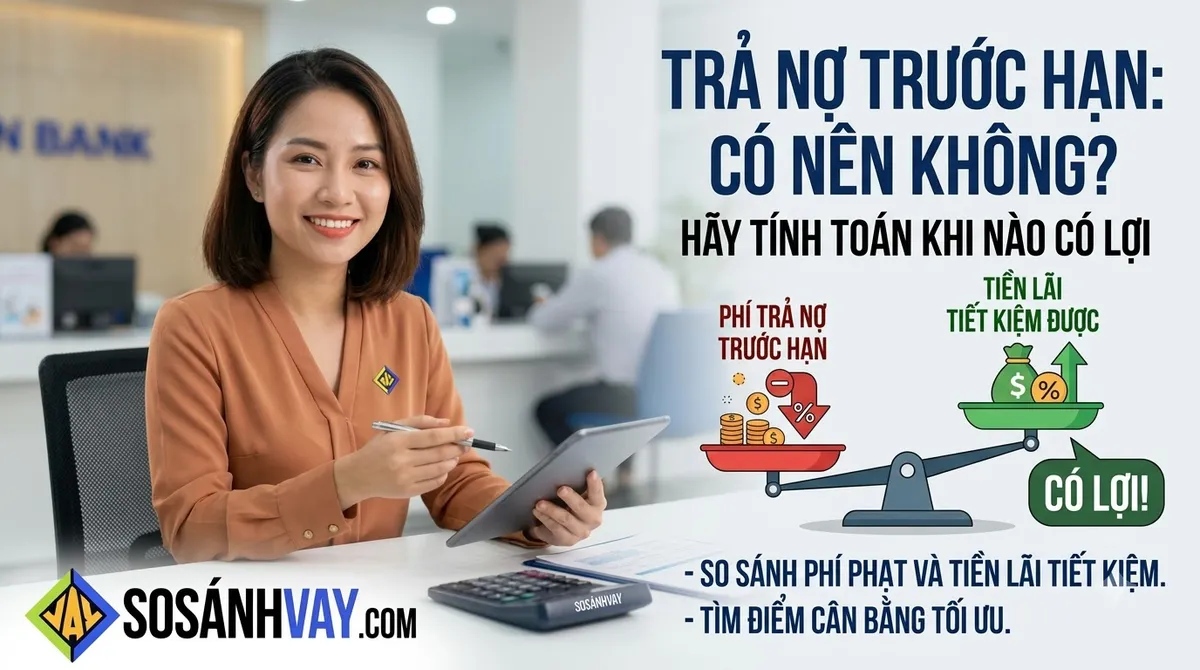
Có hai cách nghĩ sai về tất toán trước hạn, và cả hai đều tốn tiền. Cách thứ nhất: "trả sớm lúc nào cũng lợi", nên gom hết tiền dự phòng để tất toán ở tháng cuối, khi phần lãi còn lại đã rất nhỏ. Cách thứ hai: "trả sớm bị phạt, nên cứ để đó", trong khi khoản vay mới đi được vài tháng và phần lãi chưa trả vẫn còn lớn. Quy ra tiền trên khoản 50 triệu, lãi 30%/năm, kỳ hạn 24 tháng: tất toán sau tháng thứ 6, bạn nộp phí 2.006.343 đ (mức 5%) để tránh 10.194.687 đ tiền lãi còn lại. Tất toán sau tháng thứ 18, phí là 769.937 đ nhưng lãi còn lại chỉ 1.375.105 đ.
Bài này trả lời thẳng câu hỏi có mất phí không, đưa bảng phí của các tổ chức đang niêm yết, rồi chỉ cách tự tính xem trả sớm ở thời điểm nào thì phần tiết kiệm lớn hơn phần phí.
Tất toán trước hạn có mất phí không
Có, ở phần lớn tổ chức tín dụng. Quy định của Ngân hàng Nhà nước về hoạt động cho vay cho phép tổ chức tín dụng và khách hàng thoả thuận phí trả nợ trước hạn, và mức phí phải ghi trong hợp đồng. Không có mức trần chung; mỗi tổ chức công bố con số riêng và có thể miễn phí sau một số tháng nhất định.
Điểm dễ hiểu sai: phí tính trên dư nợ còn lại tại thời điểm tất toán, không phải trên số tiền vay ban đầu. Khoản 50 triệu đi được 12 tháng ở lãi 18%/năm còn dư nợ 27.227.372 đ, phí 3% khi đó là 816.821 đ, không phải 1,5 triệu.
Bảng phí tất toán trước hạn theo từng tổ chức
Số liệu ghi nhận ngày 27/08/2026, theo mức công bố của từng tổ chức. Phí tính bằng phần trăm dư nợ còn lại.
| Ngân hàng | Phí tất toán trước hạn | Lãi suất công bố (%/năm) |
|---|---|---|
| HSBC | 3% | 14 – 16,49 |
| Kỹ thương (Techcombank) | 3% | 12,9 – 18 |
| Shinhan | 3% | 13 – 18 |
| Việt Nam Thịnh Vượng (VPBank) | 3% | 21 – 29 |
| Quốc Tế (VIB) | 4% | 14 – 20 |
| Standard Chartered | 4% | 18 – 21 |
| Tiên Phong (TPBank) | 4% | 10,8 – 19 |
| Á Châu (ACB) | 5% | từ 17,9 |
| Công ty tài chính | Phí tất toán trước hạn | Lãi suất công bố (%/năm) |
|---|---|---|
| Mcredit | 3% | tới 47 |
| Shinhan Finance | 3% | 18 – 49 |
| Easy Credit | 5% | 15 – 45 |
| Lotte Finance | 5% | 16 – 59 |
FE Credit, HD Saison, Home Credit và JACCS đang niêm yết trên SoSánhVay nhưng chưa công bố mức phí này, nên không đưa vào bảng. Với những nơi đó, con số nằm trong hợp đồng của bạn. Bảng luôn mới xem tại bảng so sánh lãi suất.
Ba tiêu chí để quyết định có nên trả sớm
Tiêu chí 1 — Phí phải nộp so với lãi tránh được
Đây là phép so cốt lõi, mọi thứ khác xoay quanh nó. Bảng dưới dùng khoản vay 50 triệu, kỳ hạn 24 tháng, trả góp cố định theo dư nợ giảm dần, ở hai mức lãi đại diện cho ngân hàng và công ty tài chính:
| Thời điểm tất toán | Dư nợ còn lại | Lãi còn lại tránh được | Phí 3% | Phí 5% |
|---|---|---|---|---|
| Lãi 18%/năm, sau tháng 6 | 39.121.927 đ | 5.809.767 đ | 1.173.658 đ | 1.956.096 đ |
| Lãi 18%/năm, sau tháng 12 | 27.227.372 đ | 2.727.092 đ | 816.821 đ | 1.361.369 đ |
| Lãi 18%/năm, sau tháng 18 | 14.221.351 đ | 755.883 đ | 426.641 đ | 711.068 đ |
| Lãi 30%/năm, sau tháng 6 | 40.126.853 đ | 10.194.687 đ | 1.203.806 đ | 2.006.343 đ |
| Lãi 30%/năm, sau tháng 12 | 28.677.029 đ | 4.870.665 đ | 860.311 đ | 1.433.851 đ |
| Lãi 30%/năm, sau tháng 18 | 15.398.743 đ | 1.375.105 đ | 461.962 đ | 769.937 đ |
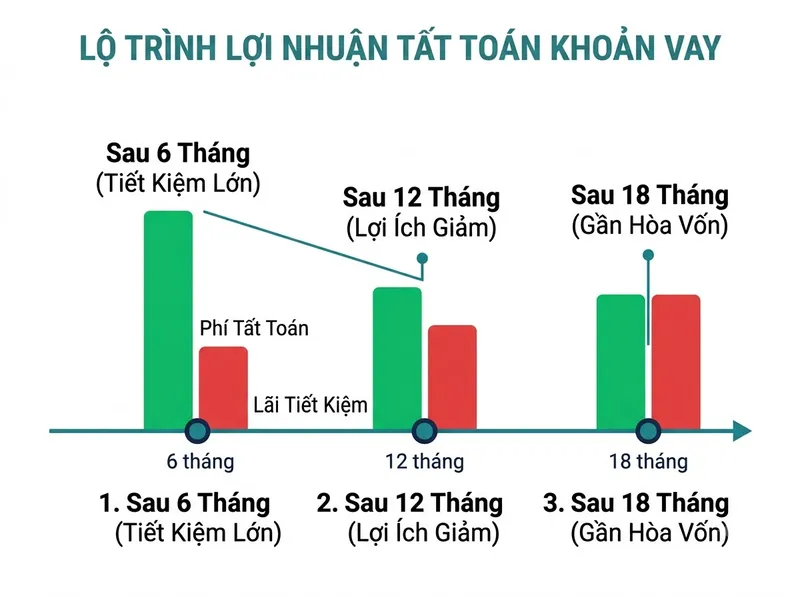
Đọc bảng: ở mức lãi 18%/năm với phí 5%, tất toán sau tháng 18 gần như hoà vốn, tiết kiệm được 44.815 đ. Ở mức lãi 30%/năm, trả sớm ở bất kỳ mốc nào trong bảng đều còn lợi, nhưng phần lợi co lại nhanh: từ hơn 8 triệu ở tháng 6 xuống dưới 1 triệu ở tháng 18.
Quan trọng với ai: người vay ở dải lãi cao của công ty tài chính, vì lãi còn lại lớn hơn phí rất nhiều trong nửa đầu kỳ hạn. Ít quan trọng với ai: người vay lãi thấp ở ngân hàng và đã đi quá hai phần ba kỳ hạn. Tự tính cho khoản của bạn bằng công cụ tính lãi chi tiết, bảng trả nợ từng tháng ở đó cho biết dư nợ còn lại và lãi từng kỳ.
Tiêu chí 2 — Lãi dồn về đầu kỳ, nên càng để muộn càng ít lợi
Với trả góp cố định theo dư nợ giảm dần, khoản trả mỗi tháng bằng nhau nhưng phần lãi trong đó giảm dần, phần gốc tăng dần. Khoản 50 triệu ở 30%/năm: sau 6 tháng bạn đã trả 6.900.699 đ tiền lãi nhưng gốc mới giảm gần 10 triệu; sau 18 tháng lãi đã trả là 15.720.281 đ trên tổng 17.095.386 đ của cả kỳ hạn. Đến lúc đó, tất toán hay không cũng gần như không đổi tổng chi phí.
Quan trọng với ai: người dự định trả sớm ngay từ lúc ký. Nếu biết trước sẽ có tiền sau 6 tháng, kỳ hạn ngắn hơn với khoản tháng cao hơn có thể rẻ hơn kỳ hạn dài rồi tất toán. Hai cách tính lãi cho hai kết quả khác nhau, đối chiếu bằng công cụ quy đổi lãi suất trước khi chọn.
Tiêu chí 3 — Tiền tất toán lấy từ đâu
Tất toán bằng tiền nhàn rỗi là chuyện tính toán. Tất toán bằng cách vay chỗ khác là chuyện khác: bạn đang đổi một khoản nợ lấy một khoản nợ, kèm phí bảo hiểm khoản vay mới và phí tất toán khoản cũ. Chỉ đáng làm khi lãi khoản mới thấp hơn đáng kể và tổng phí hai đầu nhỏ hơn phần lãi chênh lệch, một phép tính cần làm bằng số cụ thể, không bằng cảm giác.
Quan trọng với ai: người được chào "vay để tất toán khoản cũ". Không quan trọng với ai: người có khoản tiền về đúng lúc như thưởng cuối năm hay tiền bán tài sản. Lỗi thường gặp: rút sạch quỹ dự phòng để tất toán, rồi tháng sau lại phải vay.
Tổng chi phí thật của một lần tất toán
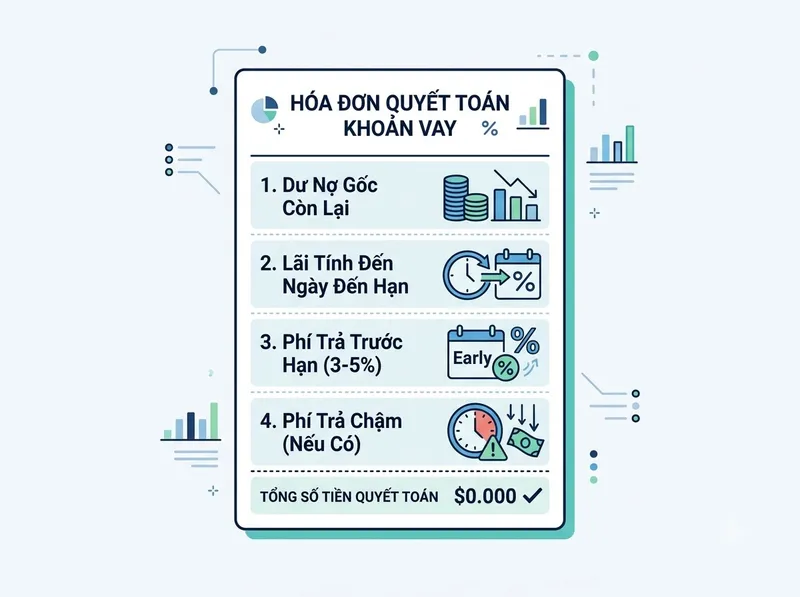
Con số bạn phải chuẩn bị không chỉ là dư nợ gốc còn lại. Nó gồm dư nợ gốc, lãi tính đến đúng ngày tất toán (không phải đến kỳ trả gần nhất), phí tất toán trước hạn theo hợp đồng, và các khoản phí phạt còn treo nếu từng trả chậm. Phí bảo hiểm khoản vay đã nộp lúc giải ngân thường không được hoàn; một số hợp đồng bảo hiểm có điều khoản hoàn phần chưa dùng, hỏi thẳng bên bán bảo hiểm chứ không hỏi nhân viên tín dụng. Về các loại phí đi kèm khoản vay, xem Ngoài lãi suất, người vay còn cần chú ý những gì.
Checklist khi tất toán
- Yêu cầu bảng kê tất toán bằng văn bản: dư nợ gốc, lãi đến ngày, phí, tổng cộng, và ngày hiệu lực của con số đó.
- Đối chiếu phần trăm phí với hợp đồng đã ký. Sai lệch thì hỏi lại trước khi chuyển tiền.
- Chuyển tiền đúng ngày ghi trên bảng kê; chuyển muộn một ngày thì lãi cộng thêm và có nơi phải tính lại từ đầu.
- Nhận giấy xác nhận đã tất toán, có dấu hoặc chữ ký của tổ chức tín dụng. Đây là bằng chứng nếu sau này CIC vẫn ghi khoản nợ đang mở; các bước đề nghị điều chỉnh có trong bài đã tất toán mà CIC vẫn báo dư nợ.
- Sau một đến hai tháng, tra báo cáo tín dụng của chính bạn để chắc khoản vay đã đóng, cách làm trong bài CIC và năm nhóm nợ.
- Huỷ lệnh trích nợ tự động nếu có, để tránh bị trừ tiền ở kỳ sau.
Khi nào nên dừng lại
- Phí tất toán lớn hơn hoặc gần bằng lãi còn lại. Lúc đó trả đúng lịch là phương án rẻ hơn.
- Bạn phải vay nơi khác để tất toán mà chưa tính được tổng phí hai đầu.
- Tất toán xong bạn không còn khoản dự phòng nào cho ba tháng tới.
- Bên cho vay không đưa được bảng kê tất toán bằng văn bản, hoặc con số thay đổi mỗi lần hỏi.
Muốn có người tính giúp xem với khoản đang vay thì trả sớm hay trả đúng lịch rẻ hơn, để lại thông tin tại đây. Không mất phí, và bạn không phải chốt gì cả.
Đừng vay khi chưa so sánh.
Mức phí và lãi suất trong bài là mức công bố của các tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026, có thể thay đổi. Dư nợ còn lại và lãi từng kỳ tính theo phương pháp dư nợ giảm dần, trả góp cố định, bằng chính công thức của công cụ trên site; số thực tế trong bảng kê của tổ chức có thể lệch vài đồng do cách làm tròn và ngày tính lãi. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng và không quyết định việc xét duyệt khoản vay.