Lỗi phổ biến nhất khi ký hợp đồng vay tín chấp không phải là không đọc, mà là chỉ đọc một dòng: lãi suất. Những dòng quyết định bạn thật sự trả bao nhiêu nằm ở chỗ khác. Phí bảo hiểm 10% trừ vào tiền giải ngân, trên khoản 50 triệu, là 5 triệu biến mất trước khi bạn trả đồng lãi nào. Một điều khoản lãi suất điều chỉnh đưa khoản vay 50 triệu, 36 tháng từ 12,9%/năm lên 18%/năm sau năm đầu sẽ làm khoản trả mỗi tháng tăng 86.045 đ trong 24 tháng còn lại. Bài này chỉ ra 7 điều khoản cần đọc, mỗi điều khoản kèm cách kiểm tra và con số để đối chiếu.
Quy định đòi tổ chức tín dụng phải nói trước những gì
Thông tư 39/2016/TT-NHNN về hoạt động cho vay, được sửa đổi bởi Thông tư 29/2026/TT-NHNN có hiệu lực từ 15/08/2026, yêu cầu thoả thuận cho vay phải lập thành văn bản. Trước khi ký, tổ chức tín dụng phải cung cấp đầy đủ thông tin về lãi suất cho vay, nguyên tắc và thời điểm điều chỉnh nếu lãi suất thả nổi, lãi suất áp dụng cho nợ gốc quá hạn, lãi suất cho tiền lãi chậm trả, phương pháp tính lãi, và các loại phí cùng mức phí. Nói cách khác, mọi con số trong 7 điều khoản dưới đây là thứ bạn có quyền hỏi và được trả lời trước khi đặt bút.
7 điều khoản cần đọc trước khi ký
Điều khoản 1 — Lãi suất: bao nhiêu, tính trên gì, cố định hay điều chỉnh
Tìm ba thông tin: mức lãi tính theo %/năm, phương pháp tính (dư nợ giảm dần hay dư nợ gốc ban đầu), và lãi cố định suốt kỳ hạn hay chỉ cố định một giai đoạn. Một khoản vay 50 triệu, 36 tháng ở 12,9%/năm trả 1.682.290 đ mỗi tháng. Nếu hợp đồng cho phép điều chỉnh sau 12 tháng, dư nợ lúc đó còn 35.420.472 đ; lên 15%/năm thì khoản trả thành 1.717.420 đ, lên 18%/năm thành 1.768.335 đ.
Quan trọng với người vay kỳ hạn dài ở ngân hàng, nơi lãi điều chỉnh phổ biến hơn. Ít quan trọng với khoản vay ngắn, lãi cố định suốt kỳ. Cách kiểm tra: tìm cụm "lãi suất điều chỉnh", "biên độ", "lãi suất cơ sở" và hỏi lãi tối đa có thể lên bao nhiêu. Nếu lãi được báo theo tháng hoặc trên dư nợ gốc, quy đổi bằng công cụ quy đổi lãi suất trước khi so.
Điều khoản 2 — Số tiền vay và số tiền thực nhận
Hai con số này có thể khác nhau. Khi phí bảo hiểm khoản vay hoặc phí khác trừ thẳng vào tiền giải ngân, bạn ký nợ một số nhưng nhận về số nhỏ hơn, trong khi lãi vẫn tính trên đủ số đã ký. Lỗi thường gặp: đọc số tiền vay ở trang đầu rồi bỏ qua bảng kê giải ngân ở phụ lục.
Quan trọng với mọi khoản vay có phí thu một lần. Cách kiểm tra: tìm dòng "số tiền giải ngân" hoặc "số tiền thực nhận" và so với số bạn cần dùng.
Điều khoản 3 — Phí bảo hiểm khoản vay
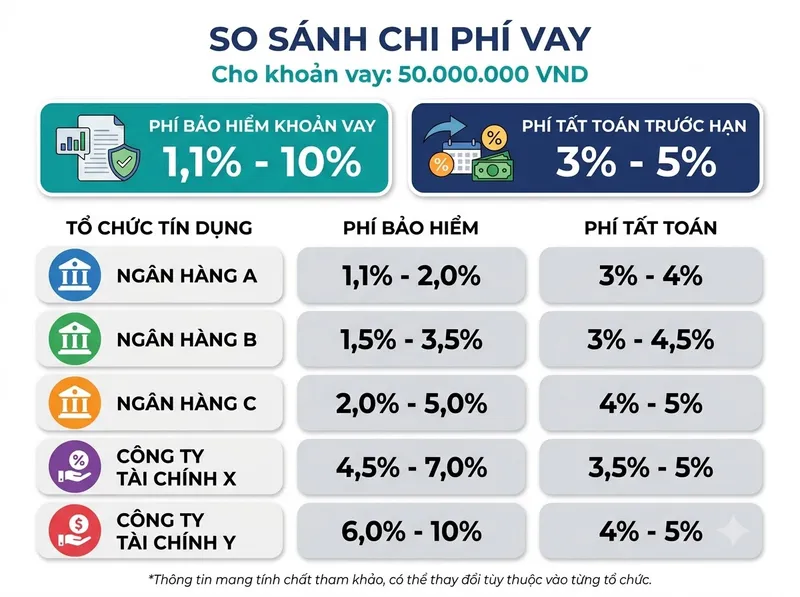
Bảo hiểm khoản vay không phải bảo hiểm bắt buộc theo Luật Kinh doanh bảo hiểm 2022, và khoản 5 Điều 15 Luật Các tổ chức tín dụng 2024 cấm gắn việc bán bảo hiểm không bắt buộc với việc cho vay. Mức phí công bố của các tổ chức trên SoSánhVay, ghi nhận ngày 27/08/2026:
| Tổ chức | Phí bảo hiểm khoản vay | Trên khoản 50 triệu | Phí tất toán trước hạn |
|---|---|---|---|
| VIB | 1,1% | 550.000 đ | 4% |
| Techcombank | 2% | 1.000.000 đ | 3% |
| ACB | 2,28% | 1.140.000 đ | 5% |
| TPBank | 5% | 2.500.000 đ | 4% |
| VPBank | 10% | 5.000.000 đ | 3% |
| Công ty tài chính | Phí bảo hiểm khoản vay | Trên khoản 50 triệu | Phí tất toán trước hạn |
|---|---|---|---|
| Mcredit | 4% | 2.000.000 đ | 3% |
| Shinhan Finance | 6% | 3.000.000 đ | 3% |
| Easy Credit | 6% | 3.000.000 đ | 5% |
| Lotte Finance | 6,9% | 3.450.000 đ | 5% |
| HD Saison | 10% | 5.000.000 đ | chưa công bố |
Quan trọng với người không có bảo hiểm nhân thọ hoặc tai nạn nào khác. Ít quan trọng hơn với khoản nhỏ, kỳ hạn ngắn. Cách kiểm tra: xin quy tắc bảo hiểm, đọc mục loại trừ. Chi tiết trong bài bảo hiểm khoản vay có bắt buộc không.
Điều khoản 4 — Lịch trả nợ, ngày đến hạn và cách tiền được ghi nhận
Đọc ngày đến hạn từng kỳ, ngày đến hạn rơi vào ngày nghỉ thì xử lý ra sao, và tiền được coi là đã trả khi bạn chuyển hay khi tổ chức ghi nhận. Chuyển khoản cuối tuần có thể ghi nhận muộn một đến hai ngày, và một ngày muộn là đủ phát sinh lãi chậm trả. Quan trọng với người nhận lương sát ngày đến hạn. Cách kiểm tra: hỏi ngay lúc ký có chọn được ngày đến hạn sau ngày nhận lương không. Bài trả chậm khoản vay 1 ngày, 10 ngày có bị nợ xấu không giải thích mốc nào thì ảnh hưởng CIC.
Điều khoản 5 — Lãi quá hạn, lãi chậm trả và phí phạt
Thông tư 39/2016 đặt hai mức trần: lãi trên nợ gốc quá hạn không vượt quá 150% lãi suất trong hạn, và lãi trên tiền lãi chậm trả không vượt quá 10%/năm. Từ 15/08/2026, Thông tư 29/2026 quy định với khoản nợ quá hạn, tổ chức tín dụng thu nợ gốc trước, nợ lãi sau.
Quy ra tiền: khoản vay 50 triệu, 24 tháng, 18%/năm có kỳ đầu gồm 1.746.205 đ gốc và 750.000 đ lãi. Trễ trọn kỳ đó 30 ngày, lãi quá hạn ở mức trần 27%/năm trên phần gốc là khoảng 38.751 đ, lãi chậm trả ở mức trần 10%/năm trên phần lãi là khoảng 6.164 đ. Hai khoản theo trần luật khá nhỏ; khoản thường lớn hơn là phí phạt trả chậm cố định mà từng tổ chức tự quy định. Quan trọng với người có thu nhập không đều. Cách kiểm tra: tìm cụm "phí chậm thanh toán", "phí phạt" và hỏi con số bằng tiền cho một lần trễ.
Điều khoản 6 — Trả nợ trước hạn
Bộ luật Dân sự 2015, Điều 470, quy định với hợp đồng vay có kỳ hạn và có lãi, bên vay trả trước hạn vẫn phải trả toàn bộ lãi theo kỳ hạn, trừ khi các bên thoả thuận khác hoặc luật quy định khác. Hợp đồng vay tiêu dùng của tổ chức tín dụng thay quy tắc đó bằng phí trả nợ trước hạn, mức phổ biến 3%–5% dư nợ còn lại theo bảng ở Điều khoản 3. Đọc kỹ phí tính trên dư nợ còn lại hay trên số tiền vay ban đầu, có mốc thời gian nào được miễn không, và trả trước một phần có được không.
Quan trọng với người dự định có tiền về giữa kỳ hạn. Ít quan trọng với người chắc chắn trả đúng lịch. Bài tất toán trước hạn có mất phí không có bảng tính khi nào trả sớm có lợi.
Điều khoản 7 — Thu hồi nợ trước hạn, người tham chiếu và dữ liệu cá nhân
Ba mục hay bị lướt qua nhất. Thứ nhất, các trường hợp tổ chức được thu hồi nợ trước hạn, ví dụ khi phát hiện thông tin hồ sơ không đúng. Thứ hai, thông tin người tham chiếu: họ được liên hệ trong trường hợp nào. Thứ ba, phạm vi bạn đồng ý cho chia sẻ dữ liệu cá nhân, với ai, để làm gì. Quan trọng với mọi người vay, và với cả người thân có số điện thoại trong hồ sơ. Cách kiểm tra: hỏi người tham chiếu có bị gọi nhắc nợ không, và đối chiếu với bài bị gọi điện đòi nợ khoản vay của người khác.
Tổng chi phí thật của khoản vay
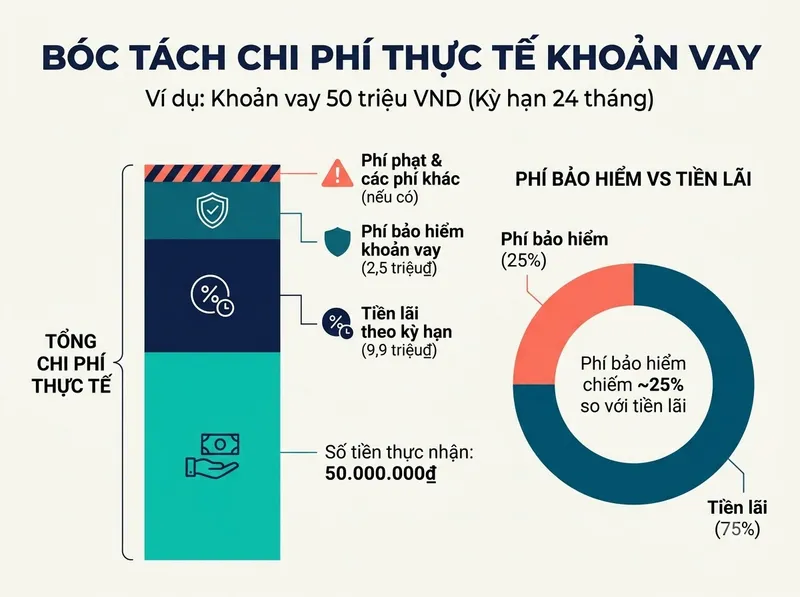
Lãi suất chỉ là một phần. Tổng chi phí gồm lãi theo kỳ hạn, phí bảo hiểm khoản vay, phí tất toán nếu trả sớm, và phí phạt nếu từng trễ. Khoản 50 triệu, 24 tháng, 18%/năm có tổng lãi 9.908.920 đ; cộng phí bảo hiểm 5% là thêm 2.500.000 đ, tức phí bằng khoảng một phần tư tổng lãi. Chạy đúng khoản của bạn bằng công cụ tính lãi chi tiết, và đặt các tổ chức cạnh nhau ở bảng so sánh lãi suất.
Hồ sơ của bạn quyết định điều khoản bạn được đề nghị
Mức lãi trong hợp đồng phụ thuộc hình thức nhận lương, thu nhập so với khoản trả, lịch sử trên CIC và quan hệ sẵn có với tổ chức. Hồ sơ mạnh thì có cơ sở đề nghị bỏ gói bảo hiểm, đổi ngày đến hạn, hoặc hỏi mức lãi đầu dải. Tự tra báo cáo tín dụng trước khi nộp, cách làm trong bài CIC và năm nhóm nợ.
Checklist trước khi ký
- Lãi suất ghi theo %/năm, phương pháp tính là dư nợ giảm dần, cố định bao lâu, điều chỉnh theo công thức nào.
- Số tiền thực nhận khớp với số bạn đã tính, sau khi trừ mọi khoản phí.
- Phí bảo hiểm có ghi rõ là tự nguyện; bạn có quy tắc bảo hiểm trong tay.
- Ngày đến hạn nằm sau ngày nhận lương ít nhất hai ngày làm việc.
- Mức phí phạt trả chậm quy ra tiền cho một lần trễ.
- Phí trả nợ trước hạn tính trên dư nợ còn lại, có mốc miễn phí hay không.
- Danh sách người tham chiếu và phạm vi chia sẻ dữ liệu đúng với những gì bạn đồng ý.
- Bạn giữ một bản hợp đồng đầy đủ, kể cả phụ lục, có chữ ký hai bên.
Khi nào nên dừng lại
- Nhân viên giục ký ngay, không cho mang hợp đồng về đọc hoặc không đưa bản đầy đủ.
- Có ô trống, trang không đánh số, hoặc phụ lục "bổ sung sau".
- Con số lãi nói miệng khác con số trong hợp đồng.
- Bảo hiểm được trình bày như điều kiện bắt buộc nhưng không ai chịu ghi điều đó ra văn bản.
- Bạn được yêu cầu chuyển tiền phí trước khi giải ngân.
Muốn có người rà giúp hợp đồng trước khi ký, để lại thông tin tại đây, không mất phí và không cam kết vay.
Đừng vay khi chưa so sánh.
Mức phí và lãi suất trong bài là mức công bố của các tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026, có thể thay đổi. Khoản trả hàng tháng, dư nợ và tổng lãi tính theo dư nợ giảm dần, trả góp cố định, bằng cùng công thức với các công cụ trên site; lãi quá hạn và lãi chậm trả tính theo mức trần, 30 ngày trên 365. Căn cứ pháp lý: Thông tư 39/2016/TT-NHNN được sửa đổi bởi Thông tư 29/2026/TT-NHNN; Bộ luật Dân sự 2015 (Điều 470); Luật Các tổ chức tín dụng 2024 (khoản 5 Điều 15); Luật Kinh doanh bảo hiểm 2022. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.