Một buổi chiều, số lạ gọi tới: người ở đầu dây đọc đúng tên bạn, nói người quen của bạn đang nợ một khoản vay tiêu dùng, và yêu cầu bạn "nhắc họ trả" hoặc "trả thay". Bạn không vay, không ký gì, chỉ từng được người kia ghi tên làm số liên hệ tham chiếu lúc nộp hồ sơ. Tình huống này xảy ra với người thân, đồng nghiệp, thậm chí chủ nhà trọ của người vay, và nó có luật điều chỉnh rõ hơn nhiều người nghĩ. Bài này trả lời bạn có nghĩa vụ gì, tổ chức cho vay được làm gì, và bốn bước xử lý theo thứ tự.
Người được ghi làm số tham chiếu có phải trả nợ không?
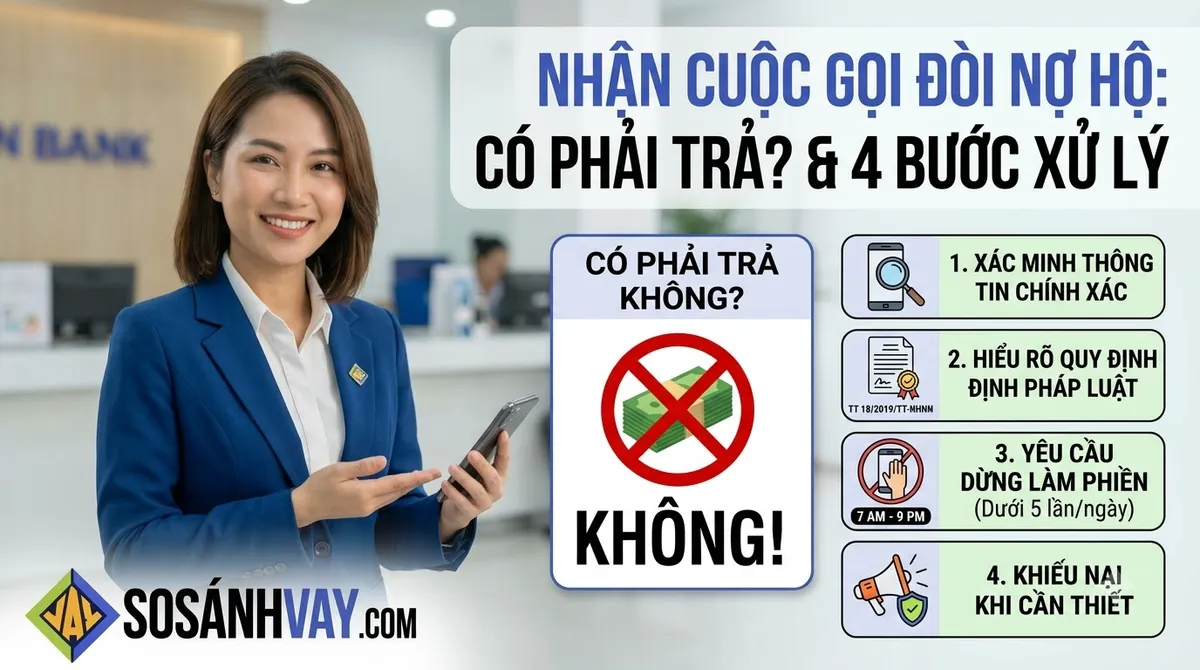
Không. Nghĩa vụ trả nợ phát sinh từ hợp đồng vay, và chỉ ràng buộc người ký hợp đồng đó cùng người đứng ra bảo lãnh bằng văn bản, nếu có. Số điện thoại tham chiếu trong hồ sơ vay chỉ dùng để tổ chức tín dụng xác minh thông tin lúc thẩm định. Việc tên và số của bạn nằm trong hồ sơ không biến bạn thành người đồng vay, không tạo ra nghĩa vụ trả thay, và không cho phép bên cho vay ghi nhận bạn trên hệ thống thông tin tín dụng.
Tổ chức tín dụng được làm gì khi nhắc nợ
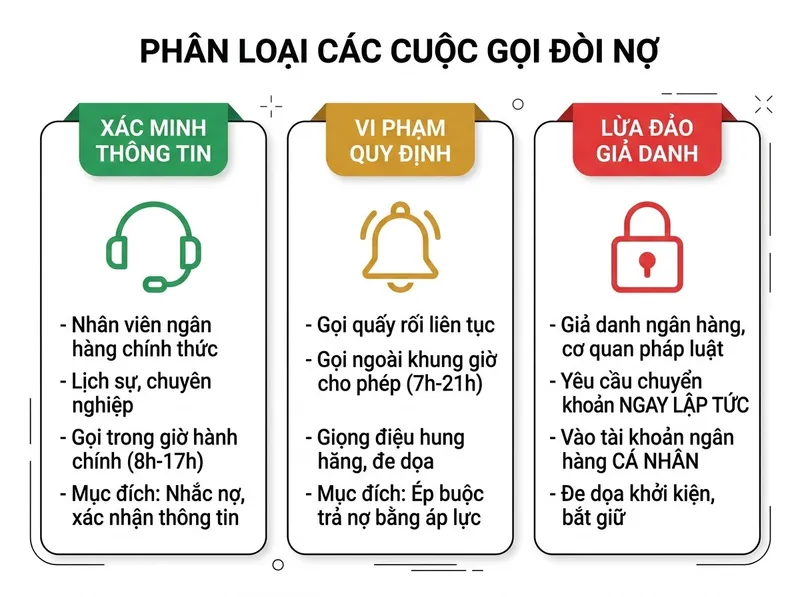
Với công ty tài chính, quy định cụ thể nhất là Thông tư 18/2019/TT-NHNN sửa đổi Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng, có hiệu lực từ 01/01/2020. Ba giới hạn đáng nhớ:
- Chỉ nhắc nợ với người có nghĩa vụ trả nợ. Công ty tài chính không được nhắc nợ, đòi nợ hay gửi thông tin về việc thu hồi nợ tới tổ chức, cá nhân không có nghĩa vụ trả nợ, trừ khi cơ quan nhà nước có thẩm quyền yêu cầu.
- Tối đa 5 lần một ngày, trong khung 7 giờ đến 21 giờ. Hình thức và thời gian nhắc nợ phải được thoả thuận trong hợp đồng vay.
- Không được đe doạ khách hàng. Biện pháp đôn đốc, thu hồi nợ phải phù hợp với pháp luật và không dùng biện pháp đe doạ.
Ngân hàng không chịu Thông tư 43/2016 vì văn bản đó dành riêng cho công ty tài chính, nhưng chịu nguyên tắc chung của Luật Các tổ chức tín dụng 2024: biện pháp thu hồi nợ phải tuân thủ pháp luật, không trái đạo đức xã hội, và ngân hàng phải có quy định nội bộ về việc này. Tổ chức được cấp phép nào cũng có bộ phận khiếu nại, và đó là điểm khác biệt lớn với kênh cho vay ngoài hệ thống.
Với người gọi, luật áp dụng không phụ thuộc họ là ai. Hành vi gọi điện, nhắn tin xúc phạm danh dự, nhân phẩm người khác có thể bị xử phạt hành chính theo Nghị định 144/2021/NĐ-CP; đe doạ, ép buộc đưa tiền có thể bị xử lý hình sự về tội cưỡng đoạt tài sản theo Điều 170 Bộ luật Hình sự.
Ba kịch bản bạn có thể đang gặp
Cách xử lý khác nhau tuỳ người gọi là ai, và bạn thường phân biệt được ngay trong cuộc gọi đầu.
| Dấu hiệu | Kịch bản có khả năng nhất | Việc bạn nên làm |
|---|---|---|
| Xưng tên tổ chức tín dụng cụ thể, gọi trong giờ hành chính, chỉ hỏi cách liên lạc với người vay, dừng khi bạn từ chối | Nhân viên tổ chức được cấp phép xác minh thông tin | Nói rõ bạn không có nghĩa vụ trả nợ, yêu cầu xoá số của bạn khỏi hồ sơ, ghi lại tên nhân viên và thời gian |
| Gọi nhiều lần trong ngày, ngoài khung 7–21 giờ, dùng lời lẽ đe doạ, nhắn tin cho cả người quen của bạn, ghép ảnh đăng lên mạng | Bên thu hồi nợ vi phạm quy định hoặc kênh cho vay ngoài hệ thống | Không tranh cãi, không hứa hẹn, lưu mọi bằng chứng, khiếu nại và trình báo |
| Bạn không quen người được nêu tên, hoặc người gọi yêu cầu bạn chuyển tiền vào tài khoản cá nhân "để khoá hồ sơ" | Lừa đảo giả danh thu hồi nợ | Không chuyển tiền, không cung cấp thêm thông tin, chặn số, trình báo nếu tiếp diễn |
Điểm chung của cả ba: bạn không phải trả, và không có tổ chức được cấp phép nào yêu cầu người ngoài hợp đồng chuyển tiền vào tài khoản cá nhân.
Bốn bước xử lý theo thứ tự
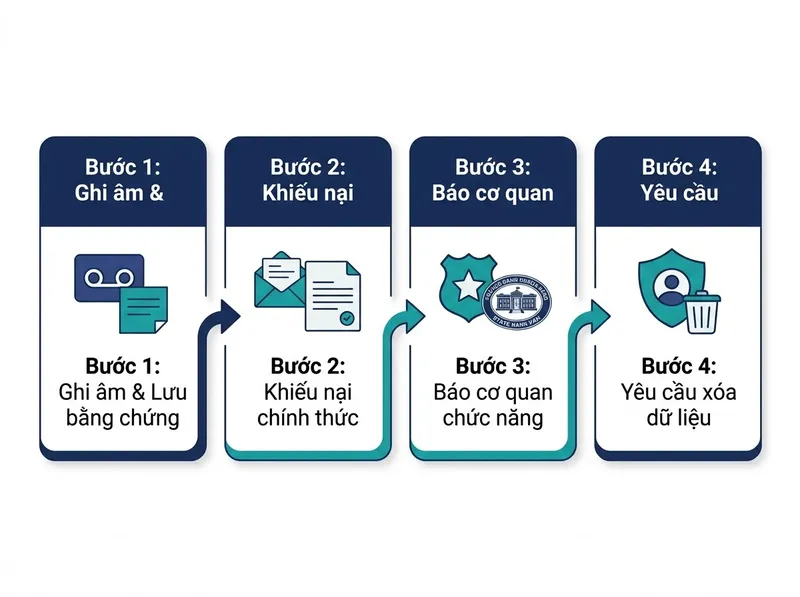
Bước 1 — Nói rõ một lần, rồi ghi lại tất cả. Trong cuộc gọi, khẳng định bạn không có quan hệ vay mượn, không bảo lãnh, và yêu cầu chấm dứt liên hệ. Sau đó lưu số gọi đến, thời gian, nội dung, ảnh chụp tin nhắn, ghi âm nếu có. Bằng chứng này là thứ quyết định ở bước 2 và bước 3. Đừng xoá tin nhắn vì khó chịu.
Bước 2 — Khiếu nại bằng văn bản tới tổ chức cho vay. Nếu người gọi xưng tên một công ty tài chính hay ngân hàng, tìm kênh khiếu nại chính thức của tổ chức đó, không dùng số vừa gọi bạn. Nội dung khiếu nại nêu rõ: bạn không có nghĩa vụ trả nợ, yêu cầu ngừng liên hệ và xoá số của bạn khỏi hồ sơ, kèm bằng chứng và viện dẫn Thông tư 18/2019/TT-NHNN nếu là công ty tài chính. Giữ biên nhận hoặc email xác nhận đã tiếp nhận. Cách kiểm tra tổ chức đó có thật và được cấp phép hay không nằm trong bài tra cứu tổ chức cho vay được Ngân hàng Nhà nước cấp phép.
Bước 3 — Leo thang khi khiếu nại không được xử lý hoặc khi có đe doạ. Với tổ chức được cấp phép mà không phản hồi, bạn có thể phản ánh tới Ngân hàng Nhà nước, cơ quan quản lý trực tiếp. Với hành vi đe doạ, xúc phạm, ghép ảnh, phát tán thông tin, trình báo công an nơi bạn cư trú kèm toàn bộ bằng chứng đã lưu ở bước 1. Đơn trình báo không cần mẫu phức tạp: ai, số nào, gọi khi nào, nói gì, kèm ảnh chụp.
Bước 4 — Bảo vệ dữ liệu cá nhân của bạn. Pháp luật về bảo vệ dữ liệu cá nhân, mới nhất là Luật Bảo vệ dữ liệu cá nhân có hiệu lực từ 01/01/2026, cho bạn quyền yêu cầu bên đang xử lý dữ liệu chấm dứt xử lý và xoá dữ liệu của bạn khi không còn căn cứ. Số điện thoại của bạn trong hồ sơ vay của người khác là dữ liệu cá nhân của bạn. Đưa yêu cầu này vào văn bản khiếu nại ở bước 2. Song song, hạn chế công khai số điện thoại trên mạng xã hội trong thời gian này.
Có một việc bạn nên tự quyết chứ không ai ép được: có liên hệ với người vay hay không. Nếu đó là người thân, việc báo cho họ biết khoản vay đang bị nhắc là hữu ích cho họ, vì mốc quá hạn 10 ngày và 90 ngày có hệ quả thật trên CIC, như bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không đã nêu. Nhưng đó là bạn giúp người thân, không phải bạn thực hiện nghĩa vụ với bên cho vay.
Điều này ảnh hưởng gì đến khoản vay của chính bạn?
Nếu bạn là người đang định vay, câu chuyện trên có ba bài học ở chiều ngược lại.
Thứ nhất, số tham chiếu bạn ghi vào hồ sơ là người sẽ nhận cuộc gọi khi bạn trả chậm. Hãy hỏi trước và chọn người bạn sẵn sàng để họ biết bạn có khoản vay. Thứ hai, cách một tổ chức thu hồi nợ là một tiêu chí chọn nơi vay, ngang với lãi suất: tổ chức được cấp phép có quy trình nhắc nợ chịu giới hạn của Thông tư 18/2019, có kênh khiếu nại, và bạn kiểm tra được giấy phép của họ. Kênh cho vay ngoài hệ thống không có gì trong số đó, và khi bạn trả chậm, người nhận hệ quả trước tiên lại là danh bạ của bạn. Thứ ba, nếu bạn thấy khoản trả hàng tháng sắp vượt sức, chủ động liên hệ tổ chức để đề nghị cơ cấu lại thời hạn trả nợ trước ngày đến hạn, thay vì im lặng để cuộc gọi lan sang người khác. Các bước cụ thể khi khoản trả đã vượt sức nằm trong bài mất khả năng trả nợ vay tiêu dùng phải làm sao.
Bảng lãi suất và phí của các tổ chức được cấp phép trên SoSánhVay nằm ở công cụ so sánh lãi suất. Muốn có người rà giúp hồ sơ nên nộp ở nhóm nào, để lại thông tin, không mất phí.
Câu hỏi thường gặp
Tôi là vợ hoặc chồng của người vay, tôi có phải trả không?
Khoản vay tiêu dùng cá nhân do một người ký thì nghĩa vụ theo hợp đồng thuộc người đó. Luật Hôn nhân và Gia đình có quy định về trách nhiệm liên đới với giao dịch phục vụ nhu cầu thiết yếu của gia đình, nên tình huống cụ thể có thể khác nhau; nếu số tiền lớn, nên hỏi luật sư trước khi thoả thuận gì với bên cho vay.
Tôi chặn số thì họ có ngừng không?
Chặn số giúp bạn yên trong ngắn hạn nhưng không giải quyết việc số của bạn còn nằm trong hồ sơ. Bên gọi có thể đổi số. Bước 2 và bước 4 mới là cách xoá bạn khỏi quy trình của họ.
Người vay là người thân, tôi muốn trả giúp thì làm thế nào cho an toàn?
Trả giúp là tự nguyện và nên trả trực tiếp vào tài khoản của tổ chức cho vay, theo số hợp đồng, rồi lấy biên nhận. Không chuyển tiền cho cá nhân gọi tới, kể cả khi họ xưng là nhân viên thu hồi nợ.
Người vay đã mất hoặc không liên lạc được, khoản nợ đi về đâu?
Nghĩa vụ trả nợ không tự chuyển sang người tham chiếu. Với trường hợp người vay qua đời, nghĩa vụ được xử lý trong phạm vi di sản theo quy định thừa kế; người thân không phải trả bằng tài sản riêng ngoài phần di sản nhận được.
Bài viết cung cấp thông tin chung về quy định hiện hành, không thay thế tư vấn pháp lý cho từng trường hợp; căn cứ pháp lý nêu trong bài gồm Thông tư 18/2019/TT-NHNN, Luật Các tổ chức tín dụng 2024, Nghị định 144/2021/NĐ-CP, Bộ luật Hình sự và Luật Bảo vệ dữ liệu cá nhân, cập nhật đến 14/09/2026. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không tham gia thu hồi nợ.