Kỳ trả góp đến hạn thứ bảy, lương về thứ hai. Hoặc lệnh chuyển khoản báo thành công lúc 23 giờ nhưng bên nhận ghi nhận sáng hôm sau. Câu hỏi đến ngay sau đó: Chậm 1 ngày thì đã thành nợ xấu chưa, và 10 ngày thì sao? Câu trả lời có trong quy định phân loại nợ của Ngân hàng Nhà nước và nó rõ ràng hơn nhiều so với những gì nhân viên thu hồi nợ hay nói qua điện thoại.
Trả chậm 1 ngày, 10 ngày có bị nợ xấu không?
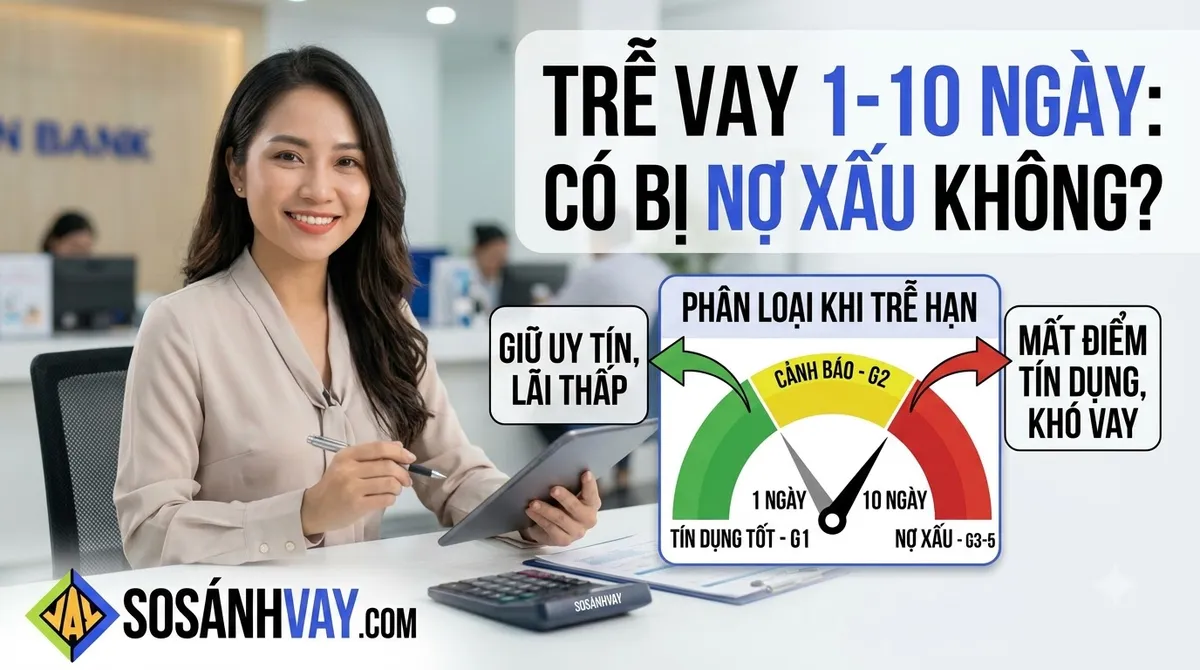
Không. Nợ xấu là nợ từ nhóm 3 trở lên, tức khoản vay quá hạn từ 91 ngày, theo Thông tư 31/2024/TT-NHNN có hiệu lực từ 01/07/2024. Trả chậm 1 ngày, khoản vay vẫn ở nhóm 1, nợ đủ tiêu chuẩn. Trả chậm 10 ngày, khoản vay chuyển sang nhóm 2, nợ cần chú ý, chưa phải nợ xấu nhưng đã được ghi nhận trên CIC và ảnh hưởng đến lần vay sau. Không phải nợ xấu không có nghĩa là không mất gì: lãi quá hạn và phí phạt vẫn phát sinh từ ngày đầu tiên.
Năm nhóm nợ tính theo số ngày quá hạn
Bảng dưới lấy tiêu chí định lượng chính là số ngày quá hạn; tổ chức tín dụng còn có tiêu chí định tính và có thể xếp nhóm cao hơn nếu đánh giá khả năng trả nợ suy giảm.
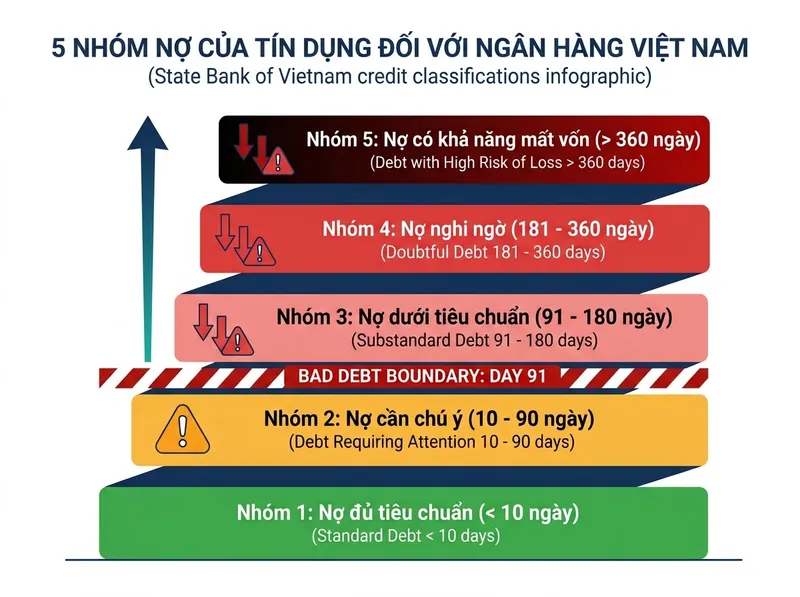
| Nhóm | Tên gọi | Số ngày quá hạn | Là nợ xấu |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Trong hạn, hoặc quá hạn dưới 10 ngày | Không |
| Nhóm 2 | Nợ cần chú ý | Từ 10 ngày đến 90 ngày | Không |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Từ 91 ngày đến 180 ngày | Có |
| Nhóm 4 | Nợ nghi ngờ | Từ 181 ngày đến 360 ngày | Có |
| Nhóm 5 | Nợ có khả năng mất vốn | Trên 360 ngày | Có |
Hai điểm hay bị hiểu sai. Thứ nhất, mốc 10 ngày là ranh giới giữa nhóm 1 và nhóm 2, còn ranh giới nợ xấu nằm ở ngày thứ 91, xa hơn nhiều so với cảm giác. Thứ hai, khoản nợ từng được cơ cấu lại thời hạn trả nợ bị xếp nhóm 2 trở lên dù chưa quá hạn ngày nào, nên xin gia hạn cũng để lại dấu vết.
Ba thứ xảy ra ngay từ ngày trả chậm đầu tiên
Lãi quá hạn trên phần gốc chậm trả. Quy định về hoạt động cho vay cho phép tổ chức tín dụng áp lãi suất quá hạn tối đa bằng 150% lãi suất trong hạn, tính trên phần dư nợ gốc bị quá hạn, không phải trên toàn bộ khoản vay. Phần lãi chậm trả cũng chịu thêm một mức lãi riêng theo hợp đồng.
Phí phạt chậm trả theo hợp đồng. Mức này do từng tổ chức quy định và ghi trong hợp đồng, có nơi tính theo số tiền cố định mỗi kỳ, có nơi tính phần trăm. Đây là con số nên hỏi lúc ký chứ không phải lúc đã trễ.
Ghi nhận trong hệ thống của tổ chức. Dù chưa đủ 10 ngày để chuyển nhóm trên CIC, lần trả chậm vẫn nằm trong hồ sơ nội bộ của tổ chức và có thể ảnh hưởng khi bạn xin tăng hạn mức hoặc vay lại ở chính nơi đó.
Ngày quá hạn tính từ đâu
Ngày đến hạn ghi trong lịch trả nợ của hợp đồng, không phải ngày bạn chuyển tiền. Khoản tiền được coi là đã trả khi tổ chức tín dụng ghi nhận vào tài khoản vay, nên chuyển khoản liên ngân hàng vào cuối tuần hoặc ngày lễ có thể ghi nhận muộn một đến hai ngày. Nếu ngày đến hạn rơi vào ngày nghỉ, phần lớn hợp đồng dời sang ngày làm việc kế tiếp, nhưng điều khoản này phải đọc trong hợp đồng của bạn, không nên giả định.
Cách phòng đơn giản: chuyển trước ngày đến hạn ít nhất hai ngày làm việc, và giữ biên lai có thời gian giao dịch.
So sánh: trễ 1 ngày, 10 ngày và 91 ngày
| Trễ 1 ngày | Trễ 10 ngày | Trễ 91 ngày | |
|---|---|---|---|
| Nhóm nợ | Nhóm 1 | Nhóm 2 | Nhóm 3 |
| Là nợ xấu | Không | Không | Có |
| Lãi quá hạn, phí phạt | Có | Có | Có |
| Ghi nhận trên CIC | Vẫn nhóm 1 | Chuyển nhóm 2 | Chuyển nhóm 3 |
| Ảnh hưởng lần vay sau | Nhỏ, chủ yếu trong nội bộ tổ chức | Mức lãi được chào lùi về cuối dải; một số nơi từ chối | Phần lớn tổ chức từ chối ở bước tra cứu |
Điều này ảnh hưởng gì đến khoản vay của bạn
Nhóm 2 không đóng cửa, nhưng đổi giá. Hồ sơ nhóm 1 với thu nhập chuyển khoản có thể được xét ở đầu dải của ngân hàng; hồ sơ nhóm 2 thường bị đẩy về cuối dải hoặc sang nhóm công ty tài chính. Quy ra tiền trên khoản 30 triệu, kỳ hạn 24 tháng, theo dải lãi công bố ghi nhận ngày 27/08/2026:
| Mức lãi (%/năm) | Thường gặp ở | Trả hàng tháng | Tổng tiền lãi |
|---|---|---|---|
| 14 | Đầu dải ngân hàng, ví dụ VIB công bố 14 – 20 | 1.440.386 đ | 4.569.264 đ |
| 20 | Cuối dải ngân hàng | 1.526.874 đ | 6.644.976 đ |
| 30 | Đầu dải công ty tài chính, ví dụ FE Credit công bố 30 – 77 | 1.677.385 đ | 10.257.240 đ |
Một lần trễ quá 10 ngày không tự động đẩy bạn từ dòng đầu xuống dòng cuối, nhưng nó là một trong những thứ tổ chức nhìn vào khi quyết định bạn nằm ở dòng nào. Chênh lệch giữa dòng đầu và dòng cuối là 5.687.976 đ trên khoản 30 triệu. Dải lãi hiện tại của từng tổ chức xem tại bảng so sánh lãi suất, tính cho khoản của bạn bằng công cụ tính lãi chi tiết.
Câu hỏi thường gặp
Tôi trễ 1 ngày do lỗi hệ thống của ngân hàng, có bị tính lãi phạt không?
Liên hệ tổng đài ngay trong ngày, cung cấp biên lai chuyển khoản có thời gian giao dịch, và yêu cầu ghi nhận. Nhiều tổ chức miễn phí phạt cho trường hợp lỗi từ phía họ, nhưng chỉ khi bạn báo, không tự động.
Tôi có hai khoản vay ở hai nơi, trễ một khoản thì khoản kia có bị ảnh hưởng không?
Có. Quy định phân loại nợ yêu cầu tổ chức tín dụng xếp toàn bộ dư nợ của một khách hàng vào cùng nhóm nợ cao nhất, và khi CIC báo khách hàng đang ở nhóm cao hơn tại nơi khác, tổ chức phải điều chỉnh theo. Một khoản trả góp nhỏ bị bỏ quên có thể kéo cả khoản vay lớn sang nhóm 2.
Thẻ tín dụng trả đủ số tối thiểu có bị coi là trả chậm không?
Không, nếu trả đủ số tối thiểu trước ngày đến hạn. Nhưng phần dư nợ còn lại chịu lãi thẻ, thường cao hơn lãi vay tín chấp, nên đây là cách tránh nhóm 2 chứ không phải cách tiết kiệm.
Nhóm 2 lưu trên CIC bao lâu?
Thông tin tiêu cực được lưu và sử dụng tối đa 5 năm kể từ ngày kết thúc, theo quy định về hoạt động thông tin tín dụng. Trên thực tế, nhiều tổ chức nhìn nhận nhóm 2 nhẹ hơn nhiều so với nhóm 3 trở lên và ảnh hưởng của nó mờ dần nhanh hơn, nhưng đó là chính sách riêng của từng nơi. Đầy đủ hơn về nhóm nợ và cách tự tra báo cáo trong bài CIC và năm nhóm nợ.
Tôi đang ở nhóm 2 và cần vay, nên nộp ở đâu?
Để lại thông tin ở form tư vấn, tư vấn viên sẽ rà giúp bạn nhóm tổ chức nào đang tiếp nhận hồ sơ nhóm 2 và cần chuẩn bị giấy tờ gì. Không mất phí.
Ngưỡng ngày quá hạn theo Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước; quy định về lãi suất quá hạn và thời hạn lưu trữ thông tin tín dụng theo các văn bản hiện hành của Ngân hàng Nhà nước và có thể được sửa đổi, tra cứu văn bản gốc khi cần căn cứ chính xác. Mức lãi suất trích dẫn là mức công bố của tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026. Số tiền lãi tính theo phương pháp dư nợ giảm dần, trả góp cố định, bằng chính công thức của công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cấp khoản vay.