Bạn đã trả hết khoản vay, có khi còn trả sớm và chịu phí tất toán. Vài tuần sau, mở ứng dụng CIC hoặc nghe nhân viên ngân hàng nơi bạn đang xin vay mới đọc báo cáo, khoản cũ vẫn hiện dư nợ. Tình huống này phổ biến hơn người ta nghĩ và thường có cách xử lý, nhưng nó có thể làm hồ sơ vay mới bị tính thêm một khoản nợ đã không còn, hoặc tệ hơn, giấu một số dư lẻ thật sự chưa trả đang âm thầm quá hạn. Bài này nói rõ vì sao xảy ra, phân biệt "đã tất toán" với "đã xoá lịch sử", và bốn bước xử lý theo quy định.
Vì sao đã tất toán mà CIC vẫn báo dư nợ?
CIC không tự biết bạn đã trả xong. Trung tâm Thông tin tín dụng Quốc gia chỉ hiển thị dữ liệu mà tổ chức cho vay gửi lên. Theo Điều 10 Thông tư 15/2023/TT-NHNN, tổ chức tín dụng gửi theo tần suất quy định trong Hệ thống chỉ tiêu thông tin tín dụng do Thống đốc Ngân hàng Nhà nước ban hành. Vì vậy báo cáo bạn xem có thể vẫn dựa trên kỳ dữ liệu trước ngày tất toán. Nếu sau một kỳ cập nhật mà dư nợ vẫn còn, nguyên nhân thường nằm ở khoản vay chứ không ở CIC: khoản vay chưa thật sự về 0, có sản phẩm khác đi kèm còn mở, hoặc tổ chức báo cáo sai.
Bốn nguyên nhân thường gặp
Dữ liệu chưa tới kỳ cập nhật
Đây là trường hợp nhẹ nhất. Bạn tất toán giữa kỳ, báo cáo bạn xem tạo từ dữ liệu trước đó. Cách nhận biết: dư nợ trên báo cáo đúng bằng dư nợ trước khi bạn tất toán, và ngày dữ liệu ghi trên báo cáo sớm hơn ngày bạn trả.
Còn một số dư lẻ chưa trả
Khi tất toán, tổ chức tính lãi đến đúng ngày bạn trả, cộng phí tất toán trước hạn. Nếu bạn chuyển đúng số dư nợ gốc nhìn thấy trên ứng dụng, phần lãi những ngày cuối hoặc phí tất toán có thể còn treo lại vài chục nghìn hay vài trăm nghìn đồng. Khoản vay khi đó chưa đóng, và số dư lẻ này có thể bị tính quá hạn như mọi khoản nợ khác. Quá 10 ngày, khoản vay chuyển nhóm 2 theo quy định phân loại nợ, dù bạn tin rằng mình đã trả xong. Đây là nguyên nhân cần loại trừ đầu tiên.
Sản phẩm đi kèm vẫn còn mở
Một số khoản vay tiêu dùng đi kèm thẻ tín dụng hoặc hạn mức thấu chi mở cùng lúc. Tất toán khoản vay không tự đóng thẻ. Theo Điều 9 Thông tư 15/2023, thông tin thẻ tín dụng là một nhóm chỉ tiêu riêng tổ chức phải gửi lên CIC, nên thẻ vẫn hiện trên báo cáo của bạn, kèm hạn mức, kể cả khi bạn chưa từng dùng.
Tổ chức báo cáo sai
Hiếm hơn, nhưng có: khoản vay đã tất toán mà dữ liệu gửi lên vẫn giữ trạng thái cũ. Đây là sai sót dữ liệu, và bạn có quyền đề nghị điều chỉnh theo Điều 19 của thông tư, như ở mục dưới.
Đã tất toán khác với đã xoá lịch sử
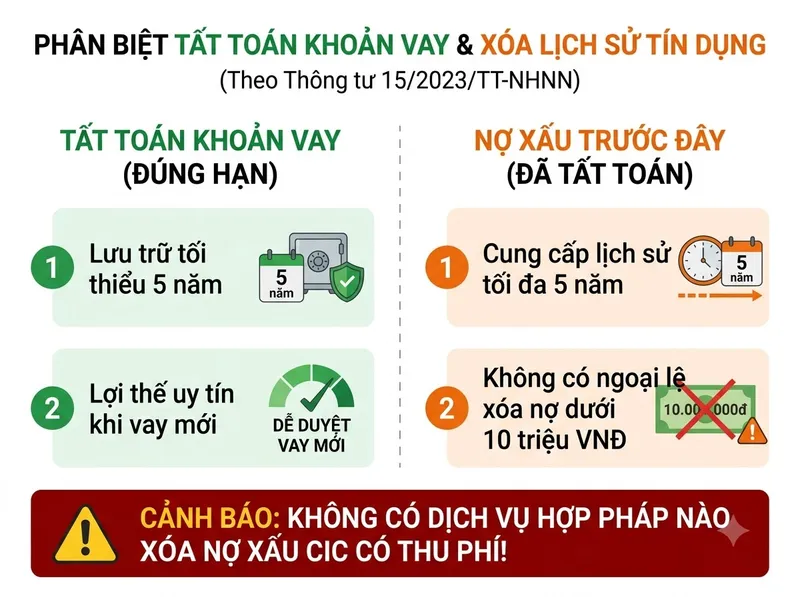
Tất toán đóng khoản vay, không xoá dấu vết của nó. Hai quy định trong Thông tư 15/2023 hay bị gộp làm một:
| Khoản vay trả đúng hạn, đã tất toán | Khoản vay từng là nợ xấu, đã tất toán | |
|---|---|---|
| Có còn trên báo cáo không | Có, ở trạng thái đã tất toán | Có, kèm lịch sử nhóm nợ |
| Quy định áp dụng | Điều 11: thông tin tín dụng lưu tại CIC tối thiểu 5 năm từ ngày phát sinh | Điều 13: thông tin tiêu cực chỉ được cung cấp tối đa 5 năm từ ngày kết thúc thông tin tiêu cực đó |
| Ảnh hưởng khi vay mới | Thường là điểm cộng: cho thấy bạn đã trả xong một khoản | Tổ chức nhìn thấy trong tối đa 5 năm; mỗi nơi cân nhắc khác nhau |
| Có xin xoá sớm được không | Không cần | Không, trừ khi thông tin đó sai |
Một điểm hay bị hiểu sai: nhiều bài báo cũ nhắc tới chính sách riêng cho khoản nợ xấu dưới 10 triệu đồng sau khi tất toán. Điều 13 Thông tư 15/2023, văn bản đang áp dụng từ 01/01/2025, không nêu ngoại lệ nào theo số tiền. Nếu ai đó nhận "xoá nợ xấu trên CIC" có thu phí, đó không phải một thủ tục có trong quy định. Nhóm nợ được giải thích đầy đủ trong bài CIC và năm nhóm nợ, còn bài nợ xấu có vay tín chấp được không nói nhóm nào còn cơ hội.
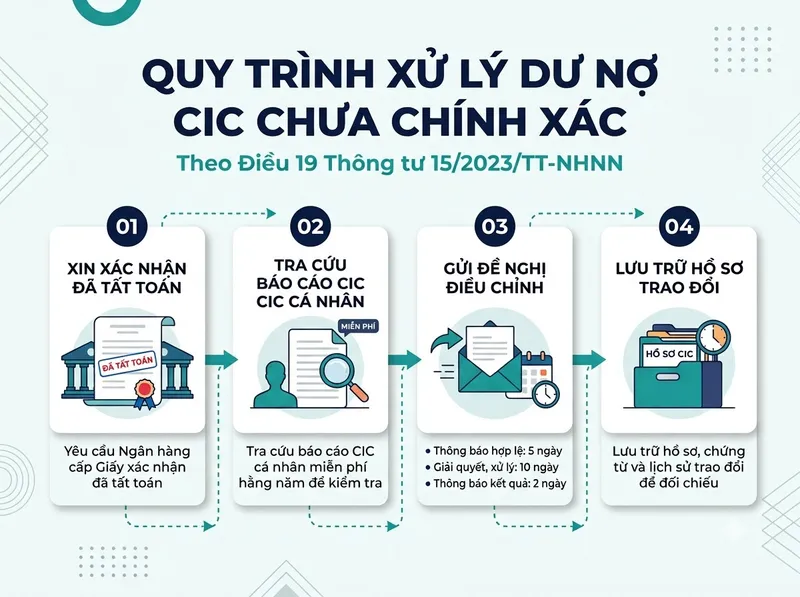
Bốn bước khi CIC vẫn sai sau khi tất toán
Bước 1 — Xin văn bản xác nhận đã tất toán. Đề nghị tổ chức cho vay cấp xác nhận khoản vay đã hoàn thành nghĩa vụ, không còn dư nợ gốc, lãi hay phí. Đây là chứng cứ bạn cần cho các bước sau, và cũng là cách trực tiếp để biết có số dư lẻ còn treo không. Nên xin ngay khi tất toán, đừng đợi tới lúc phát hiện sai.
Bước 2 — Tra lại báo cáo của chính bạn. Theo Điều 18 Thông tư 15/2023, bạn được khai thác miễn phí thông tin tín dụng của chính mình một lần mỗi năm; từ lần thứ hai có thu phí theo mức CIC công bố. Xem ngày dữ liệu trên báo cáo, đối chiếu với ngày tất toán. Các bước tra cứu trên ứng dụng có trong bài lộ CCCD có bị vay tiền không.
Bước 3 — Gửi đề nghị điều chỉnh nếu đã qua kỳ cập nhật mà vẫn sai. Khoản 4 Điều 19 cho bạn gửi đề nghị tới CIC hoặc tới chính tổ chức đã báo cáo, qua hệ thống điện tử hoặc bằng văn bản, nêu lý do và kèm tài liệu chứng minh, tức văn bản xác nhận ở bước 1. Bên tiếp nhận phải:
- Trong 5 ngày làm việc: báo cho bạn đề nghị có hợp lệ không, hoặc cần bổ sung gì.
- Trong 10 ngày làm việc kể từ khi nhận đề nghị hợp lệ: giải quyết; được kéo dài nếu cần xác minh, nhưng phải báo lý do.
- Trong 2 ngày làm việc sau khi điều chỉnh xong: báo kết quả cho bạn.
Bước 4 — Giữ lại toàn bộ trao đổi. Lưu email, số phiếu yêu cầu, tên người tiếp nhận. Nếu quá thời hạn mà không được giải quyết, bạn có căn cứ để phản ánh tiếp tới cơ quan quản lý.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Một khoản đã trả xong nhưng còn hiện dư nợ sẽ được tổ chức mới tính như nghĩa vụ đang có. Ví dụ một khoản 30 triệu, kỳ hạn 24 tháng, ở mức 18%/năm, tính theo dư nợ giảm dần, tương ứng khoản trả 1.497.723 đ mỗi tháng. Mức 18%/năm là đầu dải công bố của Standard Chartered và Shinhan Finance trên SoSánhVay, ghi nhận từ 30/07 đến 27/08/2026. Nếu tổ chức mới cộng số này vào phép tính khả năng trả nợ của bạn, hạn mức được duyệt có thể thấp đi, hoặc hồ sơ bị yêu cầu giải trình. Tự chạy số cho khoản của bạn bằng công cụ tính lãi chi tiết.
Vì vậy, nếu bạn tất toán để chuẩn bị vay khoản mới, hãy để ra khoảng một kỳ cập nhật dữ liệu giữa ngày tất toán và ngày nộp hồ sơ, và mang theo văn bản xác nhận tất toán khi nộp. Nếu đang tính có nên trả sớm không, bài tất toán trước hạn có mất phí không có phép tính khi nào trả sớm có lợi.
Câu hỏi thường gặp
Tôi đã trả hết từ tháng trước mà ứng dụng CIC vẫn ghi dư nợ, có phải tôi bị nợ xấu không?
Không. Dư nợ hiện trên báo cáo không đồng nghĩa với quá hạn. Xem cột nhóm nợ: nếu vẫn là nhóm 1, đây nhiều khả năng là dữ liệu chưa tới kỳ cập nhật. Nhưng hãy hỏi tổ chức cho vay xem còn số dư lẻ nào không, vì đó là thứ có thể chuyển thành quá hạn thật.
Tôi muốn xoá hẳn khoản vay cũ khỏi CIC cho hồ sơ sạch, có được không?
Không, nếu thông tin đó đúng. Thông tin tín dụng được lưu tối thiểu 5 năm theo Điều 11. Khoản vay trả đúng hạn đã tất toán thường không làm hồ sơ xấu đi.
Ngân hàng nói đã báo CIC rồi, CIC nói chưa nhận được, tôi gửi đề nghị cho bên nào?
Khoản 4 Điều 19 cho phép gửi cho CIC hoặc tổ chức tín dụng. Gửi cho tổ chức đã báo cáo khoản vay thường nhanh hơn vì họ là bên giữ dữ liệu gốc, và gửi kèm bản sao cho CIC nếu bạn muốn có dấu vết ở cả hai nơi.
Có dịch vụ nhận "làm sạch CIC" có thu phí, có nên dùng không?
Quy định không có thủ tục xoá thông tin đúng sự thật. Đề nghị điều chỉnh thông tin sai là quyền của bạn theo Điều 19, gửi thẳng cho CIC hoặc tổ chức tín dụng, không cần qua bên trung gian nào. Nếu cần người rà giúp hồ sơ trước khi nộp khoản vay mới, để lại thông tin, không mất phí.
Căn cứ pháp lý: Thông tư 15/2023/TT-NHNN về hoạt động thông tin tín dụng, có hiệu lực từ 01/01/2025 (Điều 9, 10, 11, 13, 18, 19), đối chiếu văn bản gốc ngày 14/10/2026; ngưỡng 10 ngày chuyển nhóm theo Thông tư 31/2024/TT-NHNN. Tần suất gửi dữ liệu của từng tổ chức theo Hệ thống chỉ tiêu thông tin tín dụng do Thống đốc Ngân hàng Nhà nước ban hành. Khoản trả minh hoạ tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site. Bài viết mang tính thông tin, không thay thế tư vấn pháp lý. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.