Bạn gửi ảnh căn cước cho một shop online, một nhà trọ, một tin tuyển dụng, rồi vài tháng sau có người gọi đòi nợ một khoản vay bạn chưa từng ký. Câu hỏi "lộ CCCD có bị vay tiền không" thường đến từ đúng khoảnh khắc đó, hoặc từ nỗi lo trước nó. Bài này trả lời hai việc: kẻ gian cần gì ngoài tấm ảnh căn cước để vay được tiền đứng tên bạn, và cách tự kiểm tra trên hệ thống thông tin tín dụng quốc gia xem tên bạn đang gắn với khoản vay nào.
Lộ CCCD có bị vay tiền không?
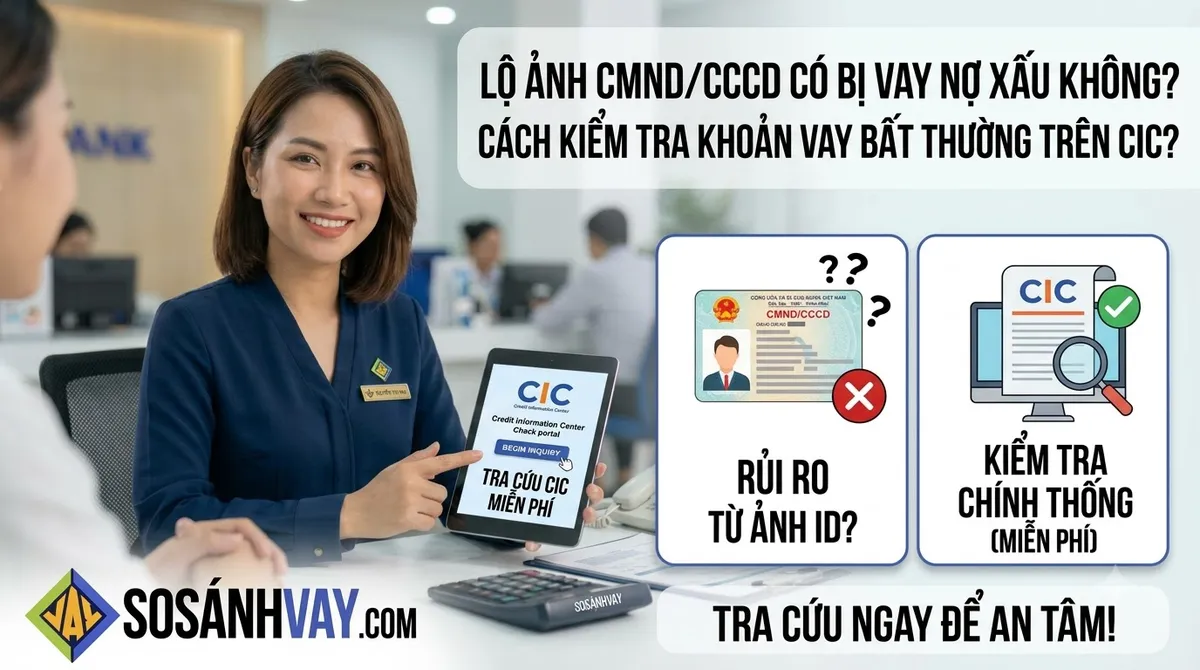
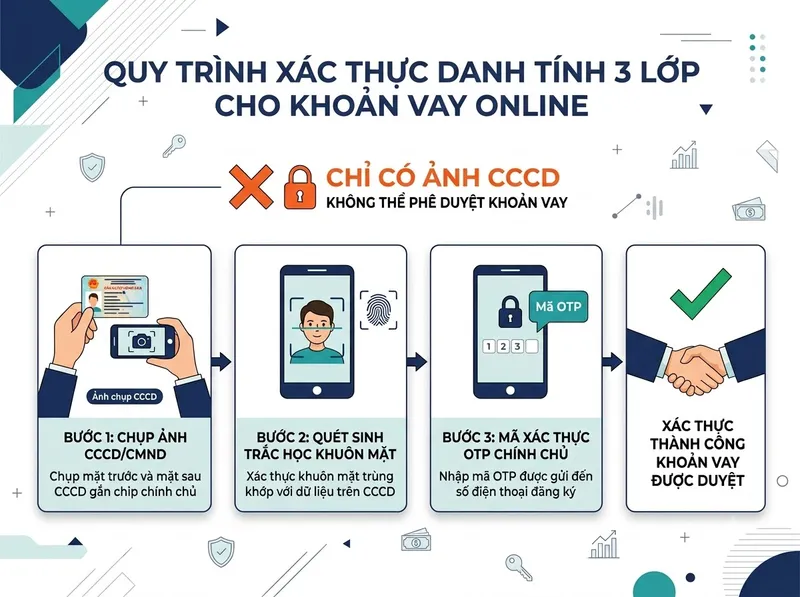
Có thể, nhưng hiếm khi chỉ bằng tấm ảnh căn cước. Với ngân hàng và công ty tài chính được cấp phép, vay online lần đầu buộc phải qua bước xác minh khuôn mặt đối chiếu với dữ liệu căn cước gắn chip, nên ảnh chụp CCCD một mình không đủ. Rủi ro thật nằm ở ba chỗ: bạn bị lừa quét mặt hoặc đọc mã OTP, bạn cho người khác mượn hay thuê căn cước, và các ứng dụng cho vay không phép vốn không xác minh gì. Cách chắc chắn hơn cả để biết là tự tra báo cáo tín dụng của bạn trên CIC.
Kẻ gian cần gì để vay được tiền đứng tên bạn
Theo quy định về cho vay bằng phương tiện điện tử, tổ chức tín dụng phải xác minh người vay trước khi giải ngân. Thông tư 06/2023/TT-NHNN yêu cầu dữ liệu sinh trắc học của khách hàng khớp với dữ liệu căn cước do cơ quan nhà nước quản lý. Thông tư 29/2026/TT-NHNN, có hiệu lực từ 15/08/2026, quy định tiếp: với khách hàng vay online lần đầu, tổ chức phải nhận biết và xác minh như khi mở tài khoản thanh toán; với khách đã từng xác minh, tổ chức được tự chọn cách xác minh phù hợp.
Hệ quả thực tế là kẻ gian cần nhiều hơn một tấm ảnh. Các thủ đoạn được cơ quan công an và báo chí mô tả trong 2024–2025 đều xoay quanh việc lấy thêm thứ còn thiếu:
- Lừa bạn tự quét khuôn mặt: giả nhân viên ngân hàng, bảo hiểm, cơ quan nhà nước, hướng dẫn bạn "xác thực thông tin" trên một ứng dụng mà thực chất là bước eKYC của một khoản vay.
- Lừa lấy mã OTP: mã gửi về điện thoại của bạn là lớp xác nhận cuối cùng của nhiều giao dịch vay online.
- Thuê hoặc mượn căn cước: người cho thuê tự làm bước xác minh, đổi lấy một khoản tiền nhỏ, rồi khoản nợ đứng tên họ.
- Ứng dụng cho vay không phép: không bị ràng buộc bởi quy định xác minh, có thể dựng hồ sơ từ ảnh CCCD lấy trên mạng xã hội. Khoản vay kiểu này không hiện trên CIC, nhưng có thể kéo theo cuộc gọi đòi nợ.
Nói cách khác, giữ kín ảnh căn cước là cần, nhưng giữ kín khuôn mặt và mã OTP của bạn trước các yêu cầu lạ mới là lớp bảo vệ chính.
Cách tự kiểm tra khoản vay đứng tên bạn trên CIC
CIC là Trung tâm Thông tin tín dụng Quốc gia, nơi các tổ chức tín dụng báo cáo khoản vay và thẻ tín dụng của từng khách hàng. Theo Thông tư 15/2023/TT-NHNN, bạn được tự khai thác báo cáo tín dụng của chính mình miễn phí 1 lần mỗi năm. Từ lần thứ hai, mức phí được công bố lại trên trang đối tác của CIC là 22.000 đ mỗi báo cáo đã gồm VAT; kiểm tra lại trong ứng dụng vì mức phí có thể thay đổi.
Hai kênh tra cứu chính thức:
- Ứng dụng CIC Credit Connect trên điện thoại.
- Cổng thông tin kết nối khách hàng vay tại cic.gov.vn.
Đăng ký bằng số điện thoại (mỗi số một tài khoản), chụp căn cước gắn chip và quét khuôn mặt để xác thực. Chỉ tải ứng dụng từ kho ứng dụng chính thức; đừng cài ứng dụng "tra CIC" từ đường link ai đó gửi qua tin nhắn, vì đó chính là một dạng của thủ đoạn lấy khuôn mặt nêu trên.
Đọc báo cáo: soi ba mục này trước
Báo cáo tín dụng có nhiều nhóm thông tin, từ định danh, khoản vay, thẻ tín dụng tới tài sản bảo đảm. Để phát hiện khoản vay lạ, soi ba mục:
- Danh sách khoản vay đang có dư nợ: tên tổ chức cho vay, ngày giải ngân, số tiền. Mọi dòng bạn không nhận ra đều cần hỏi.
- Thẻ tín dụng: thẻ mở đứng tên bạn ở tổ chức bạn chưa từng đăng ký.
- Nhóm nợ: một khoản lạ đã quá hạn sẽ kéo bạn xuống nhóm 2 trở lên, ảnh hưởng thẳng tới lần vay sau. Bài CIC và năm nhóm nợ giải thích từng nhóm.
Giới hạn của việc tra CIC
CIC chỉ có dữ liệu do tổ chức tín dụng báo cáo lên. Khoản vay qua ứng dụng không phép hay cho vay cá nhân không đi vào hệ thống này, nên báo cáo sạch không có nghĩa là không ai dùng tên bạn ở những kênh đó. Dữ liệu cũng có độ trễ theo chu kỳ báo cáo của tổ chức, nên khoản vừa giải ngân vài ngày có thể chưa hiện.
So sánh: khoản vay bị mạo danh và cuộc gọi đòi nợ nhầm người
Không phải cuộc gọi đòi nợ nào cũng nghĩa là có khoản vay đứng tên bạn. Hai tình huống hay bị nhầm:
| Tiêu chí | Khoản vay bị mạo danh đứng tên bạn | Bạn bị gọi vì là người tham chiếu của người khác |
|---|---|---|
| Hiện trên CIC của bạn | Có, nếu vay ở tổ chức tín dụng được cấp phép | Không |
| Ai là người vay trên hợp đồng | Bạn, trên giấy tờ | Người khác |
| Việc cần làm trước | Khiếu nại tổ chức cho vay, đề nghị CIC điều chỉnh, trình báo công an | Xác nhận bạn không phải người vay, yêu cầu ngừng gọi |
| Ảnh hưởng tới lần vay sau | Có, nếu khoản đó quá hạn và chưa được điều chỉnh | Không |
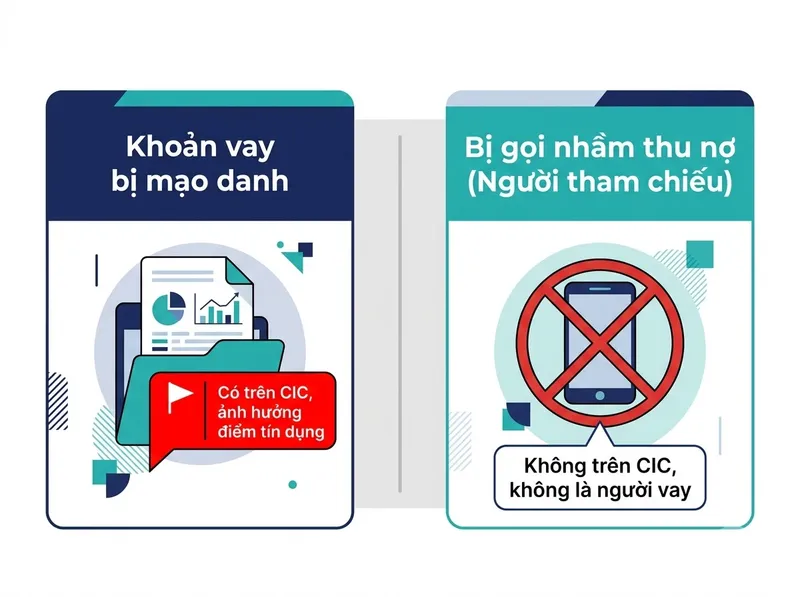
Tình huống thứ hai được bóc tách trong bài bị gọi điện đòi nợ khoản vay của người khác phải làm sao.
Phát hiện khoản vay lạ: bốn việc nên làm
Báo chí và cơ quan công an thường khuyên cùng một trình tự, và Thông tư 15/2023 cho bạn quyền đề nghị điều chỉnh thông tin sai:
- Liên hệ ngay tổ chức cho vay qua tổng đài chính thức in trên website của họ, không qua số lạ gọi tới. Yêu cầu cung cấp chứng từ khoản vay: ngày ký, kênh đăng ký, tài khoản nhận tiền giải ngân. Đề nghị tạm dừng nhắc nợ trong lúc xác minh.
- Gửi đề nghị điều chỉnh thông tin tới CIC hoặc tới chính tổ chức đã báo cáo khoản vay. Theo Thông tư 15/2023, bên nhận phải trả lời đề nghị có hợp lệ không trong 5 ngày làm việc, xử lý trong 10 ngày làm việc (có thể kéo dài nếu cần xác minh thêm) và báo kết quả trong 2 ngày làm việc.
- Trình báo công an nơi cư trú, mang theo căn cước, báo cáo CIC và mọi tin nhắn, cuộc gọi liên quan.
- Chặn đường tiếp theo: đổi mật khẩu ngân hàng, ví điện tử, email; báo nhà mạng nếu nghi bị chiếm sim; không cài thêm ứng dụng theo hướng dẫn của người lạ.
Giữ bản chụp mọi thứ bạn gửi và nhận. Trong tranh chấp về khoản vay mạo danh, người phải chứng minh mình không ký là bạn, và bằng chứng thu thập sớm có giá trị hơn nhiều so với lời kể sau vài tháng.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Khoản vay mạo danh nếu bị bỏ mặc sẽ quá hạn, và CIC ghi nhận quá hạn theo đúng tên trên hợp đồng. Từ nhóm 3 trở lên là nợ xấu, và phần lớn tổ chức từ chối hồ sơ mới trong thời gian thông tin này còn được lưu. Bạn có thể chẳng liên quan gì tới khoản nợ, nhưng hồ sơ vay của bạn vẫn mang dấu vết cho tới khi được điều chỉnh. Đó là lý do nên tra CIC trước khi nộp hồ sơ vay, không phải sau khi bị từ chối. Nếu hồ sơ đã bị từ chối mà chưa rõ lý do, bài hồ sơ vay tín chấp bị từ chối vì sao có bảng tự kiểm tra.
Câu hỏi thường gặp
Khoản vay người khác dùng CCCD của tôi để vay, tôi có phải trả không?
Hợp đồng vay cần sự thoả thuận của người vay. Một luật sư trả lời trên báo Tuổi Trẻ ngày 17/10/2025 cho rằng người không đồng ý vay và không nhận tiền giải ngân thì không có nghĩa vụ trả. Phần khó là chứng minh điều đó, nên hãy làm đủ bốn việc ở trên và giữ bằng chứng.
Tôi đã lỡ gửi ảnh CCCD cho người lạ, giờ nên làm gì?
Tra báo cáo CIC ngay để có mốc đối chiếu, rồi tra lại sau vài tháng. Từ giờ, từ chối mọi yêu cầu quét khuôn mặt hay đọc mã OTP từ người gọi tới, dù họ xưng là ai.
Báo cáo CIC của tôi sạch, vậy là không ai dùng tên tôi để vay?
Chỉ đúng với tổ chức tín dụng được cấp phép. Khoản vay qua ứng dụng không phép không hiện trên CIC. Muốn biết một ứng dụng có được phép cho vay không, xem bài tra cứu tổ chức cho vay được Ngân hàng Nhà nước cấp phép.
Tôi còn dùng CMND cũ thì có bị ảnh hưởng gì?
Theo Luật Căn cước 2023, CMND còn hạn chỉ được dùng tới hết ngày 31/12/2024. Ngân hàng không nhận CMND làm giấy tờ vay, và ứng dụng CIC cũng xác thực bằng căn cước gắn chip.
Nếu bạn định vay và muốn có người rà giúp hồ sơ trước khi nộp, để lại thông tin, không mất phí. Dải lãi và phí của từng tổ chức xem ở bảng so sánh lãi suất.
Thông tin quy định trong bài theo Thông tư 15/2023/TT-NHNN về hoạt động thông tin tín dụng, Thông tư 06/2023/TT-NHNN và Thông tư 29/2026/TT-NHNN sửa đổi quy định cho vay, Luật Căn cước 2023, cập nhật ngày 22/09/2026. Mức phí tra cứu CIC có thể thay đổi, kiểm tra trong ứng dụng. Bài viết mang tính thông tin, không phải tư vấn pháp lý. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.