Tin nhắn "hồ sơ của quý khách chưa được phê duyệt" thường đến sau vài ngày chờ, không kèm lý do, đúng lúc bạn đang cần tiền. Người nhận tin hay làm ngay một trong hai việc: nộp tiếp ở nơi khác, hoặc tin lời một người lạ hứa "làm đẹp hồ sơ". Cả hai đều có thể làm hồ sơ xấu thêm. Bài này liệt kê tám lý do từ chối hay gặp ở khoản vay tín chấp tiêu dùng, cách tự kiểm tra từng lý do trước khi nộp, và việc nên làm sau khi bị từ chối.
Từ chối hồ sơ vay là gì?
Từ chối hồ sơ là quyết định của tổ chức tín dụng không cấp khoản vay sau khi thẩm định, dựa trên chính sách rủi ro riêng của họ. Cùng một hồ sơ có thể bị nơi này từ chối và nơi khác chấp nhận, vì mỗi tổ chức đặt ngưỡng khác nhau về thu nhập, lịch sử tín dụng và giấy tờ. Theo quy định của Ngân hàng Nhà nước về hoạt động cho vay, khi khách hàng yêu cầu, tổ chức tín dụng phải thông báo lý do từ chối. Nhiều người không biết mình có quyền hỏi, nên bỏ qua thông tin đáng giá nhất để sửa hồ sơ.
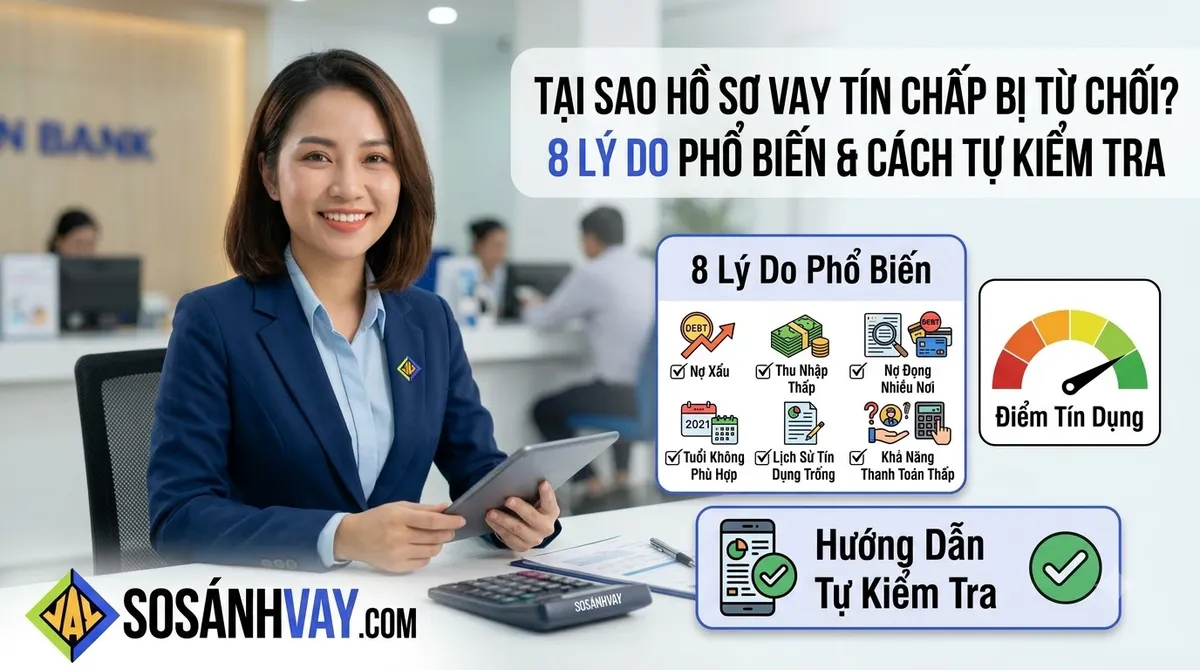
Tám lý do từ chối thường gặp
Lịch sử tín dụng trên CIC có tì vết
Đây là lý do phổ biến và ít được nói ra nhất. Khoản nợ đang ở nhóm 2 trở lên, khoản nợ quá hạn chưa tất toán, hay một khoản nợ xấu đã trả xong nhưng còn trong thời hạn lưu trữ, đều có thể là lý do từ chối ở bước tra cứu, trước cả khi ai đó đọc bảng lương của bạn. Nhiều người không biết mình có tì vết vì đó là một khoản trả góp điện thoại từ ba năm trước, hoặc một thẻ tín dụng quên đóng. Cách kiểm tra: tự tra báo cáo của chính mình trước khi nộp, hướng dẫn trong bài CIC và năm nhóm nợ.
Khoản trả hàng tháng quá cao so với thu nhập chứng minh được
Tổ chức tín dụng cộng khoản trả của khoản vay mới với mọi khoản trả góp đang có, rồi so với thu nhập. Vượt ngưỡng của họ là từ chối, dù lịch sử tín dụng sạch. Ngưỡng này không công bố, nhưng phép tính thì bạn tự làm được: khoản 50 triệu trong 24 tháng ở lãi 30%/năm là 2.795.641 đ mỗi tháng, bằng 28% của thu nhập 10 triệu, và nếu đang có thêm một khoản trả góp 1,5 triệu thì tổng đã chạm 43%. Tính cho khoản của bạn bằng công cụ tính lãi chi tiết.
Thu nhập có thật nhưng không chứng minh theo cách tổ chức yêu cầu
Ngân hàng thường đòi sao kê lương chuyển khoản; lương tiền mặt, thu nhập từ buôn bán hay công việc tự do không lọt qua bộ lọc này, dù số tiền có thể cao hơn. Công ty tài chính nhận giấy tờ thay thế như hợp đồng lao động, bảo hiểm xã hội, hoá đơn điện nước, nhưng cũng có danh sách riêng. Nộp ngân hàng với bộ giấy tờ chỉ công ty tài chính chấp nhận là kiểu từ chối tránh được nếu hỏi trước. Khác biệt hai nhóm ở bài Phân biệt ngân hàng và công ty tài chính.
Thông tin không khớp giữa các giấy tờ
Địa chỉ trên căn cước khác địa chỉ tạm trú mà không có giấy xác nhận; số điện thoại đăng ký chưa được một thời gian tối thiểu; tên công ty trên hợp đồng lao động khác tên đơn vị chuyển lương; chữ ký lệch nhau. Từng chi tiết nhỏ, nhưng hệ thống thẩm định đọc chúng như dấu hiệu rủi ro gian lận và loại hồ sơ mà không xem xét thêm.
Thời gian làm việc ngắn hoặc hợp đồng sắp hết hạn
Tổ chức tín dụng muốn thấy dòng tiền trả nợ kéo dài hết kỳ hạn vay. Người đang thử việc, mới chuyển việc dưới vài tháng, hay có hợp đồng lao động hết hạn trước khi khoản vay kết thúc thường bị từ chối, hoặc chỉ được duyệt kỳ hạn ngắn hơn đề nghị.
Số tiền xin vay vượt hạn mức phù hợp với hồ sơ
Xin 200 triệu với thu nhập 10 triệu là từ chối gần như chắc chắn, nhưng nhiều hồ sơ bị loại vì lý do này ở mức nhẹ hơn: xin sát trần hạn mức của tổ chức trong khi hồ sơ chỉ đủ cho nửa số đó. Một số nơi sẽ phản hồi bằng đề nghị số tiền thấp hơn, nhiều nơi chỉ từ chối.
Nộp hồ sơ dồn dập ở nhiều nơi cùng lúc
Mỗi lần tổ chức tín dụng tra cứu hồ sơ của bạn trên CIC, lượt tra đó nằm lại trong báo cáo. Năm lượt tra trong hai tuần đọc ra là người đang rất cần tiền và đã bị từ chối ở nơi khác. Đây là lý do nộp tiếp ngay sau khi bị từ chối là cách làm hại chính mình.
Giấy tờ thiếu, sai mẫu hoặc không thật
Thiếu một trang sao kê, bảng lương không có dấu, ảnh căn cước mờ đều là lý do trả hồ sơ. Giấy tờ làm giả, kể cả xác nhận lương "do người quen ký giúp", nếu bị phát hiện thì không chỉ bị từ chối mà còn có thể bị đưa vào danh sách từ chối vĩnh viễn của tổ chức đó.
Bảng đối chiếu: lý do, dấu hiệu tự nhận biết, thời gian khắc phục
| Lý do | Dấu hiệu bạn tự nhận ra được | Thời gian khắc phục |
|---|---|---|
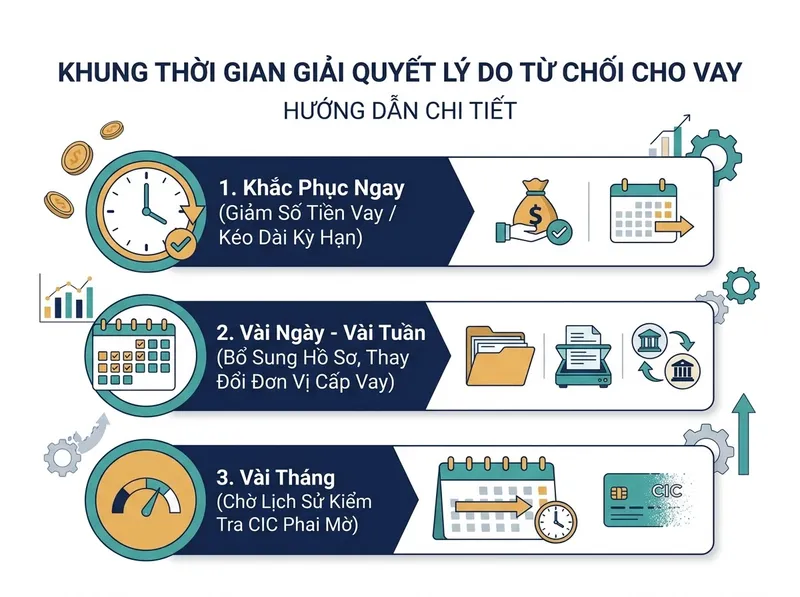
| Lịch sử CIC có tì vết | Từng trả chậm thẻ hoặc trả góp quá 10 ngày; có khoản vay cũ chưa rõ đã đóng chưa | Từ vài tháng đến nhiều năm, tính từ ngày tất toán |
| Khoản trả quá cao so với thu nhập | Tổng trả góp hàng tháng vượt một phần ba thu nhập | Ngay lập tức, bằng cách giảm số tiền xin vay hoặc kéo dài kỳ hạn |
| Thu nhập không chứng minh đúng cách | Nhận lương tiền mặt, làm tự do, nộp ngân hàng | Vài ngày, bằng cách đổi nhóm tổ chức hoặc đổi loại giấy tờ |
| Thông tin không khớp | Địa chỉ, số điện thoại, tên công ty lệch giữa các giấy tờ | Vài ngày đến vài tuần để xin giấy xác nhận |
| Thời gian làm việc ngắn | Đang thử việc, hợp đồng dưới 6 tháng | Chờ đủ thời gian làm việc tổ chức yêu cầu |
| Số tiền xin vay quá lớn | Xin sát trần hạn mức của tổ chức | Ngay lập tức, bằng cách xin số tiền thấp hơn |
| Nộp dồn dập nhiều nơi | Nhiều lượt tra cứu CIC trong thời gian ngắn | Thường vài tháng để các lượt tra mờ đi |
| Giấy tờ thiếu hoặc không thật | Hồ sơ bị trả lại yêu cầu bổ sung | Vài ngày nếu thiếu; không khắc phục được nếu giả |
Bị từ chối ảnh hưởng gì đến lần vay sau
Bản thân việc bị từ chối không tạo ra nợ xấu và không thay đổi nhóm nợ của bạn. Thứ nằm lại là lượt tra cứu CIC, và nếu bạn nộp tiếp ở ba nơi trong tháng đó, thứ nằm lại là bốn lượt tra cứu. Nhiều tổ chức áp dụng thông lệ chờ khoảng sáu tháng trước khi xét lại hồ sơ đã từ chối; đây là chính sách riêng của từng nơi, không phải quy định chung.
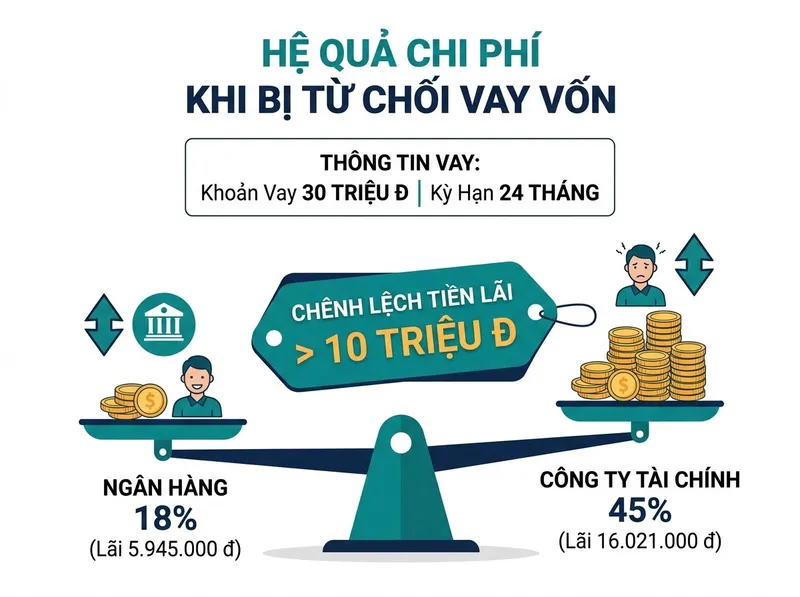
Chi phí lớn hơn nằm ở chỗ khác. Hồ sơ bị ngân hàng từ chối thường được nộp sang công ty tài chính với mức lãi cao hơn hẳn. Khoản 30 triệu trong 24 tháng ở lãi 18%/năm có tổng lãi 5.945.352 đ; cùng khoản đó ở 45%/năm là 16.021.608 đ. Dành hai tuần sửa lý do từ chối rồi nộp lại đúng nơi có thể rẻ hơn 10 triệu so với nộp ngay chỗ nhận ngay. Dải lãi của từng nhóm tổ chức xem tại bảng so sánh lãi suất.
Việc nên làm sau khi bị từ chối
- Hỏi lý do bằng văn bản hoặc qua tổng đài, ghi lại câu trả lời.
- Tự tra báo cáo tín dụng để loại trừ hoặc xác nhận lý do CIC.
- Đối chiếu tám lý do trên với hồ sơ của bạn, sửa cái sửa được trước.
- Chờ, không nộp tiếp trong ít nhất vài tuần nếu chưa sửa được gì.
- Chọn lại nhóm tổ chức phù hợp với cách bạn chứng minh thu nhập, rồi nộp một nơi.
- Từ chối mọi lời mời "hỗ trợ hồ sơ" có thu phí trước, đặc biệt từ người tự xưng nhân viên tổ chức tín dụng qua mạng xã hội.
Câu hỏi thường gặp
Tôi bị từ chối, bao lâu sau nộp lại được?
Không có mốc chung. Nhiều tổ chức xét lại sau khoảng sáu tháng theo chính sách riêng, nhưng điều quan trọng hơn mốc thời gian là lý do từ chối đã được sửa chưa. Nộp lại nguyên hồ sơ cũ sau sáu tháng thường cho cùng kết quả.
Bị ngân hàng từ chối thì sang công ty tài chính có được không?
Có thể, vì hai nhóm có tiêu chí khác nhau, nhưng hãy tính tổng lãi trước. Khoảng cách giữa hai nhóm trên cùng một khoản vay có thể là hàng chục phần trăm mỗi năm, và nếu lý do từ chối là nợ xấu thì công ty tài chính cũng tra cùng một báo cáo CIC.
Bị từ chối có bị ghi nợ xấu không?
Không. Nợ xấu chỉ phát sinh từ khoản vay đã giải ngân và bị quá hạn. Hồ sơ bị từ chối chưa có khoản vay nào để quá hạn.
Có người nhận "xoá lịch sử CIC" hoặc "bao hồ sơ" với phí vài triệu, có thật không?
Không có dịch vụ nào xoá được thông tin trên CIC ngoài quy trình tra soát chính thức khi dữ liệu sai. Người nhận tiền để làm việc đó hoặc lừa lấy phí, hoặc làm giả giấy tờ, và người chịu hậu quả là bạn. Muốn có người rà giúp hồ sơ đúng cách và chỉ ra nhóm tổ chức nào khớp với tình trạng của bạn, để lại thông tin tại đây, không mất phí.
Các mức lãi suất trích dẫn là mức công bố của tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026, có thể thay đổi. Số tiền lãi tính theo phương pháp dư nợ giảm dần, trả góp cố định, bằng chính công thức của công cụ trên site. Tiêu chí thẩm định là chính sách riêng của từng tổ chức và không công bố đầy đủ; bài mô tả các lý do thường gặp, không phải danh sách đầy đủ. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cấp khoản vay.