Câu hỏi "đang vay một nơi, vay thêm nơi thứ hai được không" thường được hỏi khi khoản đầu chưa trả xong mà nhu cầu mới đã tới: sửa nhà, viện phí, hoặc đơn giản là khoản đầu không đủ. Câu trả lời ngắn là được, không có quy định nào giới hạn số khoản vay của một người. Câu trả lời dài hơn nằm ở chỗ tổ chức thứ hai nhìn thấy gì về khoản thứ nhất, và họ nhìn thấy nhiều hơn bạn nghĩ. Bài này đi qua bốn thứ họ đọc trên báo cáo tín dụng, quy khoản vay thứ hai ra tiền thật hàng tháng, và so ba cách xử lý khi bạn cần thêm tiền giữa chừng.
Có được vay ở hai nơi cùng lúc không?
Được. Pháp luật không đặt trần số khoản vay hay số tổ chức mà một cá nhân được vay. Mỗi tổ chức tín dụng tự quyết định có cho vay hay không dựa trên khả năng trả nợ của bạn, trong đó khoản vay đang có ở nơi khác là một phần của phép tính. Vì mọi tổ chức tín dụng được cấp phép đều tra cứu và báo cáo lên Trung tâm Thông tin tín dụng quốc gia (CIC), khoản vay thứ nhất hiện lên đầy đủ khi bạn nộp hồ sơ ở nơi thứ hai, kể cả khi hai nơi không liên quan gì nhau.
Tổ chức thứ hai đọc gì trên CIC về khoản vay thứ nhất
Tổng dư nợ đang mở và khoản trả hàng tháng. Đây là con số đi thẳng vào tỷ lệ trả nợ trên thu nhập. Tổ chức cộng khoản trả của khoản cũ với khoản trả dự kiến của khoản mới, rồi so với thu nhập chứng minh được. Mỗi nơi có ngưỡng riêng và không công bố, nhưng phần vượt ngưỡng là lý do từ chối phổ biến với người đã có khoản vay.
Nhóm nợ hiện tại. Theo quy định phân loại nợ hiện hành, Thông tư 31/2024/TT-NHNN, toàn bộ dư nợ của một khách hàng bị xếp vào nhóm nợ cao nhất trong các khoản họ đang có, và CIC tổng hợp nhóm cao nhất đó để cung cấp cho các tổ chức. Nghĩa là nếu khoản thứ nhất đang ở nhóm 2 vì trả chậm quá 10 ngày, khoản thứ hai, dù bạn trả đúng hạn từng kỳ, cũng bị xếp nhóm 2 ở nơi mới. Nhóm nợ và cách chuyển nhóm được giải thích trong bài CIC và năm nhóm nợ.
Lịch sử trả của khoản thứ nhất. Một khoản vay đang trả đều là điểm cộng thật, vì nó chứng minh bạn trả được khoản vay tương tự. Một khoản từng chậm, dù đã về nhóm 1, vẫn hiện trong lịch sử.
Số lần hồ sơ của bạn bị tra cứu gần đây. Mỗi lần bạn nộp hồ sơ, tổ chức tra CIC và lượt tra cứu được ghi lại. Nộp cùng lúc ở nhiều nơi trong thời gian ngắn là dấu hiệu nhiều tổ chức đọc thành "đang cần tiền gấp", và đó không phải tín hiệu tốt cho hồ sơ.
Khoản vay thứ hai làm gì với túi tiền của bạn
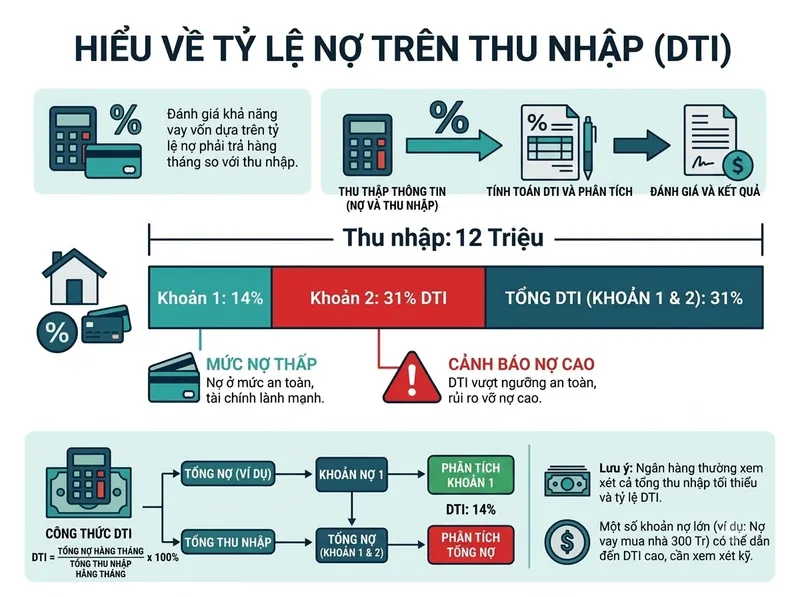
Giả sử khoản thứ nhất là 30 triệu, kỳ hạn 24 tháng ở mức 30%/năm, tức đầu dải của FE Credit và HD Saison theo công bố ghi nhận ngày 27/08/2026. Bạn muốn vay thêm 40 triệu trong 36 tháng. Số dưới tính theo dư nợ giảm dần, khoản trả cố định, bằng công thức của các công cụ trên site:
| Khoản vay | Lãi suất | Trả hàng tháng | So với thu nhập 12 triệu |
|---|---|---|---|
| Khoản 1: 30 triệu, 24 tháng | 30%/năm | 1.677.385 đ | 14,0% |
| Khoản 2: 40 triệu, 36 tháng | 21%/năm | 1.507.003 đ | 12,6% |
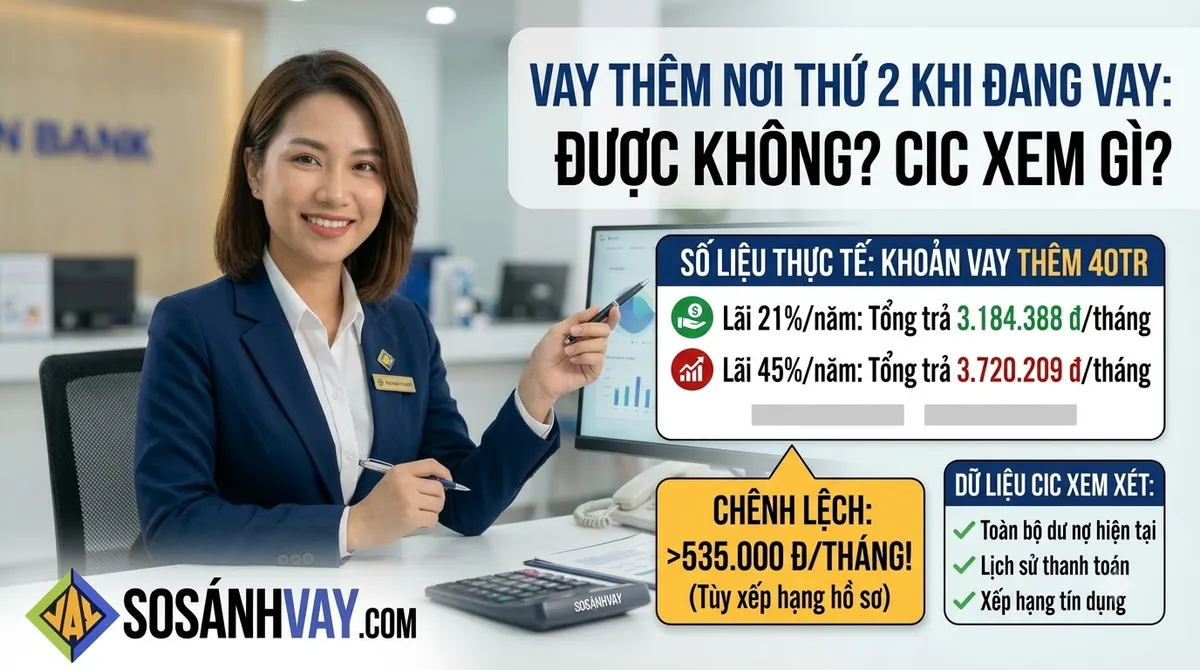
| Tổng hai khoản, nếu khoản 2 ở mức 21%/năm | 3.184.388 đ | 26,5% | |
| Khoản 2 nếu bị xếp mức 45%/năm | 45%/năm | 2.042.824 đ | 17,0% |
| Tổng hai khoản, nếu khoản 2 ở mức 45%/năm | 3.720.209 đ | 31,0% |
Hai dòng cuối là lý do bài này tồn tại. Hồ sơ đã có một khoản vay đang mở hiếm khi được xét ở đầu dải; khoản thứ hai thường rơi vào giữa hoặc cuối dải của tổ chức, và chênh lệch giữa 21% và 45% trên cùng 40 triệu là hơn 535.000 đ mỗi tháng trong ba năm. Muốn chạy đúng số của bạn, dùng công cụ tính lãi chi tiết cho từng khoản rồi cộng lại.
Lưu ý, các mức 21% và 45% ở đây là hai điểm minh hoạ nằm trong dải công bố của các tổ chức trên SoSánhVay, không phải mức bạn chắc chắn nhận; dải thật của từng nơi xem tại bảng so sánh lãi suất.
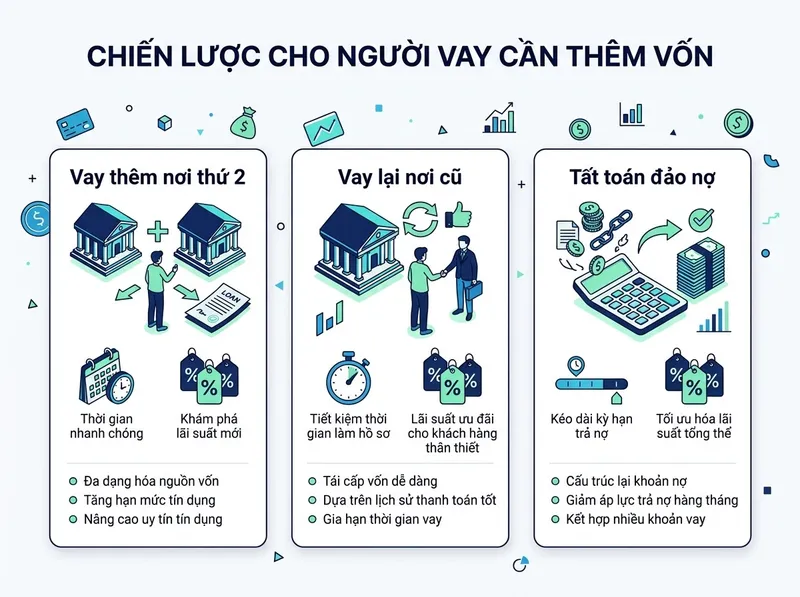
Ba cách xử lý khi cần thêm tiền giữa chừng
| Vay thêm ở nơi thứ hai | Vay lại hoặc xin tăng hạn mức tại nơi đang vay | Tất toán khoản cũ, vay một khoản mới lớn hơn | |
|---|---|---|---|
| Điểm mạnh | Không phụ thuộc chính sách nơi cũ; có thể chọn nơi có dải lãi thấp hơn cho khoản mới | Nơi cũ đã có lịch sử trả nợ của bạn; thủ tục thường gọn hơn | Chỉ còn một khoản trả hàng tháng, một lịch, một mức lãi |
| Điểm yếu | Hai lịch trả, hai mức lãi, hai bộ phí; mọi tổ chức đều thấy bạn đang có hai khoản | Nhiều tổ chức chỉ xét sau khi bạn đã trả được một phần đáng kể; hạn mức tăng thêm có thể không đủ | Mất phí tất toán trước hạn khoản cũ, thường 2%–5% dư nợ còn lại, và phí bảo hiểm khoản vay lần nữa trên khoản mới |
| Phù hợp khi | Khoản mới nhỏ hơn khoản cũ và thu nhập còn dư rõ rệt sau cả hai khoản trả | Bạn đã trả đúng hạn được nhiều kỳ và cần số tiền vừa phải | Khoản cũ đang ở mức lãi cao, còn dài, và khoản mới có mức lãi thấp hơn đáng kể sau khi trừ phí |
Với cách thứ ba, phép tính có lợi hay không phụ thuộc phí tất toán và số tháng còn lại, bài tất toán trước hạn có mất phí không có bảng tính sẵn. Cách nào cũng vậy, đừng nộp hồ sơ ở cả ba nơi cùng lúc để "xem chỗ nào duyệt": mỗi lần nộp là một lượt tra cứu trên CIC.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Ba hệ quả cụ thể. Một, khoản thứ hai thường đắt hơn khoản thứ nhất ở cùng một tổ chức, vì tỷ lệ trả nợ trên thu nhập của bạn đã cao hơn; bảng trên cho thấy chênh lệch có thể tới hơn 500.000 đ mỗi tháng. Hai, một lần trả chậm ở bất kỳ khoản nào kéo cả hai khoản sang nhóm 2, nên hai lịch trả cần được gom về cùng một ngày trong tháng nếu tổ chức cho phép chọn. Ba, tổng khoản trả hàng tháng là con số tổ chức nhìn, chứ không phải từng khoản riêng lẻ. Bài lương 10 triệu vay tín chấp được bao nhiêu có bảng tỷ lệ khoản trả trên thu nhập để bạn tự đặt trần cho tổng này.
Nếu sau khi tính, tổng hai khoản trả vẫn nằm trong sức của bạn và bạn muốn có người rà giúp nên nộp khoản thứ hai ở nhóm nào, để lại thông tin, không mất phí.
Câu hỏi thường gặp
Tôi không khai khoản vay cũ trong hồ sơ mới thì họ có biết không?
Có, qua CIC. Khai thiếu không giấu được khoản vay, nhưng lại là căn cứ để tổ chức từ chối hồ sơ hoặc, nếu đã giải ngân, thu hồi nợ trước hạn theo điều khoản cung cấp thông tin sai trong hợp đồng.
Tôi đang vay qua ứng dụng không phải tổ chức tín dụng, khoản đó có lên CIC không?
Chỉ tổ chức tín dụng và các đơn vị được phép mới báo cáo lên CIC, nên khoản vay ngoài hệ thống thường không hiện ở đó. Tuy nhiên, khoản trả hàng tháng của nó vẫn hiện trong sao kê tài khoản mà bạn nộp, và tổ chức có quyền hỏi. Cách kiểm tra một nơi có phải tổ chức tín dụng không nằm trong bài tra cứu tổ chức cho vay được cấp phép.
Tôi đang vay thế chấp mua nhà, vay tín chấp thêm được không?
Được xét như mọi khoản vay khác. Khoản trả của khoản thế chấp được cộng vào tỷ lệ trả nợ trên thu nhập, và với khoản thế chấp dài hạn, phần này thường lớn, nên hạn mức tín chấp được duyệt có thể thấp hơn kỳ vọng.
Vay thêm ở chính nơi đang vay có được ưu đãi không?
Một số tổ chức có chính sách riêng cho khách hàng đang trả đúng hạn, nhưng đó là quyết định của họ theo từng thời điểm, không phải quyền của bạn. Hỏi trực tiếp và so với dải công bố của nơi khác trước khi ký.
Số liệu lãi suất trong bài là mức minh hoạ nằm trong dải công bố của các tổ chức trên SoSánhVay, ghi nhận ngày 27/08/2026; mức thực tế phụ thuộc hồ sơ từng người. Khoản trả hàng tháng tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site. Căn cứ phân loại nợ: Thông tư 31/2024/TT-NHNN. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.