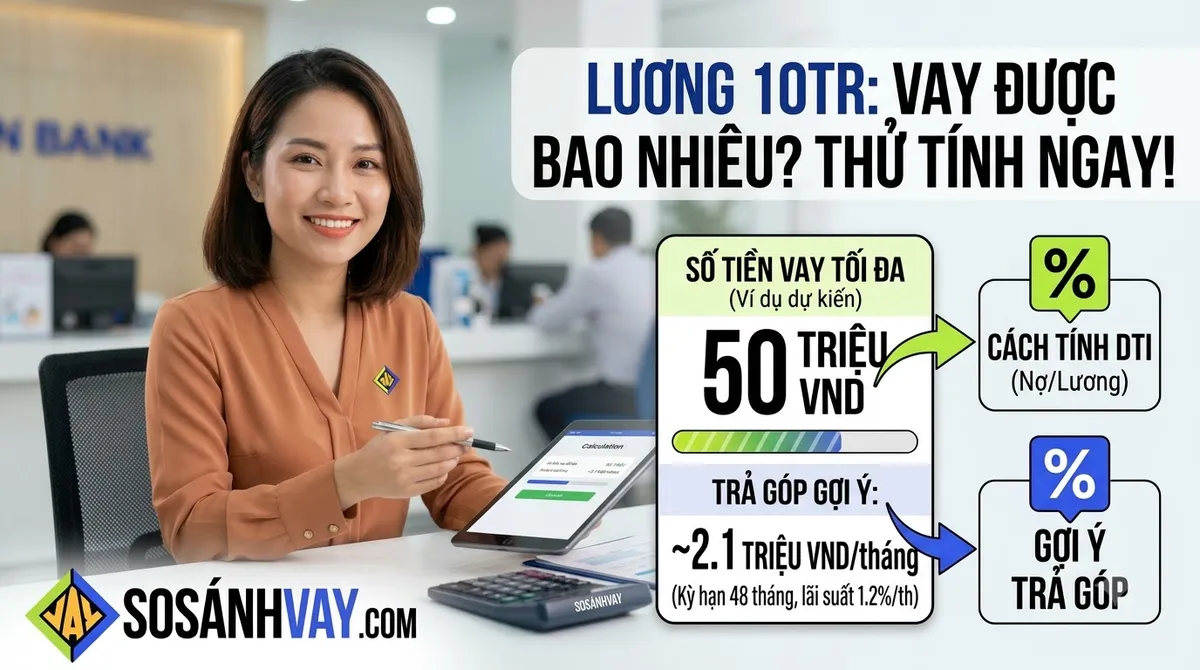
Câu hỏi "lương 10 triệu vay tín chấp được bao nhiêu" thường được trả lời bằng một con số tối đa, và đó là cách hỏi dễ dẫn tới ký sai. Con số quan trọng hơn là khoản phải trả mỗi tháng so với 10 triệu bạn nhận về. Cùng vay 50 triệu trong 24 tháng, ở mức lãi 30%/năm bạn trả 2.795.641 đ mỗi tháng, tức 28% lương; ở mức 45%/năm là 3.195.945 đ, tức 32% lương, và tổng tiền lãi sau hai năm là 26.702.680 đ, hơn một nửa số tiền vay.
Bài này tập trung vào nhóm công ty tài chính. Lý do: nhiều ngân hàng đặt ngưỡng thu nhập chuyển khoản và hạn mức tối thiểu từ 20 triệu trở lên, nên với mức lương 10 triệu, nhất là khi nhận tiền mặt hoặc mới đi làm, hồ sơ thường được xét ở nhóm công ty tài chính hơn. Một số ngân hàng mô tả hạn mức tín chấp theo bội số thu nhập tháng trên trang của họ; con số cụ thể tuỳ từng nơi và tuỳ hồ sơ, nên bài không lấy nó làm điểm xuất phát. Điểm xuất phát là túi tiền của bạn.
Bốn tiêu chí cần xem trước khi chọn số tiền vay
Tiêu chí 1 — Khoản trả hàng tháng chiếm bao nhiêu phần thu nhập
Đây là con số tổ chức tín dụng nhìn đầu tiên khi thẩm định, và cũng là con số bạn sống cùng suốt kỳ hạn vay. Mỗi tổ chức có ngưỡng riêng và không công bố. Để minh hoạ, bảng dưới dùng mức lãi 30%/năm, là mức đầu dải của FE Credit và HD Saison theo công bố ghi nhận ngày 27/08/2026, tính theo dư nợ giảm dần, trả góp cố định:
| Số tiền vay | Trả hàng tháng, 24 tháng | So với lương 10 triệu | Trả hàng tháng, 36 tháng | So với lương 10 triệu |
|---|---|---|---|---|
| 20 triệu | 1.118.256 đ | 11,2% | 849.032 đ | 8,5% |
| 30 triệu | 1.677.385 đ | 16,8% | 1.273.547 đ | 12,7% |
| 50 triệu | 2.795.641 đ | 28,0% | 2.122.579 đ | 21,2% |
| 70 triệu | 3.913.897 đ | 39,1% | 2.971.610 đ | 29,7% |
| 100 triệu | 5.591.282 đ | 55,9% | 4.245.158 đ | 42,5% |
Đọc bảng: 100 triệu trong 24 tháng ngốn hơn nửa lương, chưa tính tiền nhà, tiền ăn và khoản trả góp nào khác đang có. Tổ chức tín dụng nhìn thấy điều đó ngay, và ngay cả khi họ duyệt, phần rủi ro thuộc về bạn.
Quan trọng với ai: người có thu nhập cố định đúng 10 triệu, không có nguồn phụ. Ít quan trọng hơn với ai: người có thêm thu nhập không thể hiện trên giấy tờ, nhưng nhớ rằng tổ chức tín dụng chỉ tính phần chứng minh được. Lỗi thường gặp: cộng cả tháng tăng ca cao nhất vào thu nhập rồi vay theo con số đó.
Tiêu chí 2 — Hạn mức tối thiểu và tối đa của từng công ty tài chính
Hạn mức tối thiểu quyết định bạn có phải vay nhiều hơn nhu cầu hay không; hạn mức tối đa cho biết nơi nào không xét khoản bạn cần. Số liệu ghi nhận ngày 27/08/2026, theo mức công bố của từng tổ chức:
| Công ty tài chính | Hạn mức tối thiểu | Hạn mức tối đa | Lãi suất công bố (%/năm) |
|---|---|---|---|
| FE Credit | 7 triệu | 400 triệu | 30 – 77 |
| HD Saison | 8 triệu | 120 triệu | 30 – 60 |
| Easy Credit | 10 triệu | 80 triệu | 15 – 45 |
| Lotte Finance | 20 triệu | 600 triệu | 16 – 59 |
| Mcredit | 20 triệu | 70 triệu | tới 47 |
| Shinhan Finance | 20 triệu | 500 triệu | 18 – 49 |
Home Credit và JACCS đang niêm yết trên SoSánhVay nhưng chưa công bố hạn mức nên không đưa vào bảng. Bảng luôn mới xem tại bảng so sánh lãi suất.
Quan trọng với ai: người cần khoản dưới 20 triệu, vì chỉ ba tổ chức đầu bảng nhận khoản nhỏ như vậy. Không quan trọng với ai: người cần từ 20 triệu trở lên, lúc đó cả sáu nơi đều mở và tiêu chí lãi suất, phí quyết định nhiều hơn. Lỗi thường gặp: cần 15 triệu nhưng nhận đề nghị 20 triệu "cho tròn", rồi trả lãi cho 5 triệu không dùng đến.
Tiêu chí 3 — Bạn nằm ở đâu trong dải lãi suất
Dải "30 – 77%/năm" không có nghĩa bạn được 30%. Đầu dải dành cho hồ sơ đạt điều kiện của tổ chức: thu nhập chứng minh rõ, lịch sử tín dụng sạch, thường là khách hàng đã từng vay và trả đúng hạn ở chính nơi đó. Với hồ sơ lương 10 triệu lần đầu vay, mức thực nhận hay rơi vào giữa hoặc nửa sau của dải.
Chênh lệch giữa hai đầu dải quy ra tiền trên khoản 30 triệu, kỳ hạn 24 tháng: ở 18%/năm tổng lãi là 5.945.352 đ, ở 45%/năm là 16.021.608 đ. Cùng một số tiền vay, tiền lãi gấp gần ba lần. Vì sao nhóm công ty tài chính có dải rộng như vậy, xem Phân biệt ngân hàng và công ty tài chính.
Quan trọng với ai: mọi người, nhưng đặc biệt với người đang được nhân viên tư vấn báo "lãi chỉ từ". Lỗi thường gặp: ký khi chưa thấy con số lãi cụ thể ghi trên hợp đồng, chỉ nghe con số đầu dải qua điện thoại.
Tiêu chí 4 — Kỳ hạn dài làm nhẹ tháng nhưng nặng tổng
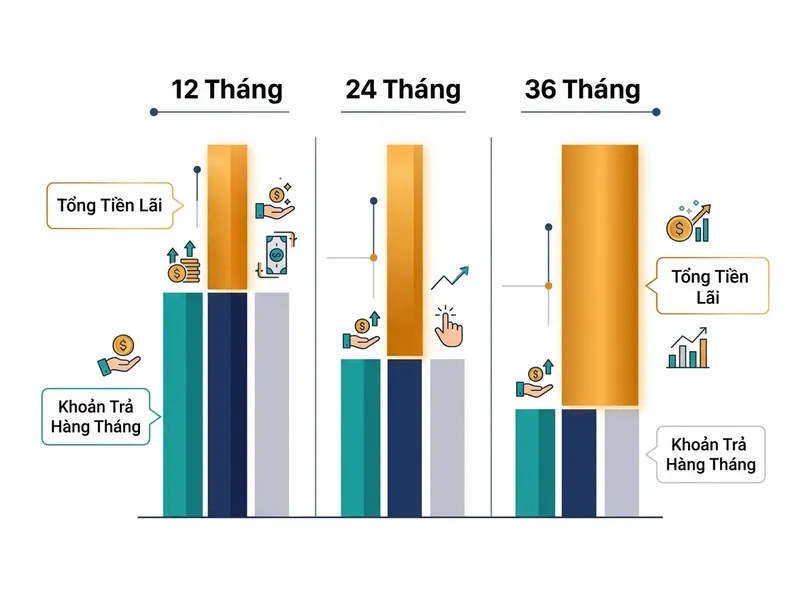
Kéo dài kỳ hạn là cách hợp pháp và phổ biến để đưa khoản trả hàng tháng về mức chịu được. Cái giá của nó nằm ở tổng lãi. Khoản 30 triệu ở mức 30%/năm:
| Kỳ hạn | Trả hàng tháng | Tổng tiền lãi |
|---|---|---|
| 12 tháng | 2.924.614 đ | 5.095.368 đ |
| 24 tháng | 1.677.385 đ | 10.257.240 đ |
| 36 tháng | 1.273.547 đ | 15.847.692 đ |
Từ 12 lên 36 tháng, khoản tháng giảm hơn một nửa nhưng tiền lãi tăng gấp ba. Quan trọng với ai: người có thu nhập sát ngưỡng, cần khoản tháng thấp để không trễ hạn, vì trễ hạn còn đắt hơn lãi. Không quan trọng với ai: người có khả năng trả sớm, nhưng lúc đó phải xem phí tất toán trước hạn. Tự tính cho khoản của bạn bằng công cụ tính lãi chi tiết.
Tổng chi phí thật của khoản vay gồm những gì
Lãi suất không phải toàn bộ. Phí bảo hiểm khoản vay tính trên số tiền giải ngân và thường trừ ngay lúc nhận tiền: FE Credit và HD Saison công bố 10%, Lotte Finance 6,9%, Easy Credit và Shinhan Finance 6%, Mcredit 4% (ghi nhận ngày 27/08/2026). Vay 30 triệu với phí 10% là 3 triệu đồng rời túi trước khi trả đồng lãi nào; bạn nhận về 27 triệu nhưng trả lãi trên 30 triệu.
Phí tất toán trước hạn tính trên dư nợ còn lại, dao động 3% đến 5% ở các tổ chức có công bố. Phí phạt trả chậm theo hợp đồng. Cộng cả ba khoản này vào tiền lãi mới ra chi phí thật, và con số này mới là thứ để so giữa hai lời chào vay.
Hồ sơ của bạn quyết định mức lãi bạn nhận
Với lương 10 triệu, cách bạn chứng minh thu nhập quan trọng ngang con số thu nhập. Lương chuyển khoản có sao kê ba tháng đặt bạn ở vị trí khác hẳn lương tiền mặt. Công ty tài chính nhận thêm hợp đồng lao động, tra cứu bảo hiểm xã hội, hoá đơn điện nước, đăng ký xe, nhưng mỗi loại giấy tờ thay thế đẩy bạn về phía sau của dải lãi một chút.
Lịch sử tín dụng là yếu tố còn lại. Một lần trả thẻ chậm quá 10 ngày đưa khoản nợ vào nhóm 2 trên CIC, và nhóm nợ ảnh hưởng thẳng đến mức lãi được chào. Tra báo cáo của chính mình trước khi nộp, cách làm trong bài CIC và năm nhóm nợ. Nếu bạn làm công nhân, bài 5 tiêu chí chọn khoản vay cho công nhân đi sâu hơn vào hợp đồng lao động và tháng tăng ca.
Checklist trước khi ký
- Tính khoản trả hàng tháng bằng công cụ, rồi cộng với tiền nhà, tiền ăn và mọi khoản trả góp đang có. Phần còn lại phải đủ sống.
- Hỏi con số lãi cụ thể áp cho hồ sơ của bạn, không nhận câu "chỉ từ".
- Hỏi lãi tính theo dư nợ giảm dần hay dư nợ gốc. Hai cách này cho hai số tiền khác nhau trên cùng một con số phần trăm, đối chiếu bằng công cụ quy đổi lãi suất.
- Hỏi phí bảo hiểm khoản vay là bao nhiêu và có được từ chối mua không.
- Hỏi phí tất toán trước hạn tính trên số nào.
- Đối chiếu tên pháp lý của bên cho vay với danh sách được cấp phép, hướng dẫn trong bài tra cứu tổ chức cho vay được Ngân hàng Nhà nước cấp phép.
- Chụp lại bảng lãi và phí trước khi ký, giữ cùng hợp đồng.
Khi nào nên dừng lại
- Khoản trả hàng tháng vượt quá một phần ba thu nhập sau khi đã cộng các khoản trả góp đang có. Ngưỡng này là minh hoạ của SoSánhVay, tổ chức tín dụng có ngưỡng riêng, nhưng vượt nó là bắt đầu sống bằng khoản vay tiếp theo.
- Bạn đang định vay chỗ này để trả chỗ khác. Đó là dấu hiệu cần gọi cho bên đang cho vay để xin cơ cấu lại, không phải mở thêm khoản mới.
- Mục đích vay là chi tiêu không sinh ra thu nhập và không gấp. Ở mức lãi 30%/năm, một món đồ 30 triệu trở thành hơn 40 triệu sau 24 tháng.
- Bên cho vay không tra được trong danh sách được cấp phép, hoặc yêu cầu nộp phí trước khi giải ngân.
Nếu rà hết những điều trên mà vẫn cần vay, đặt ít nhất hai phương án cạnh nhau. Muốn có người rà giúp hồ sơ và chỉ ra số tiền vay nào khớp với mức lương 10 triệu của bạn, để lại thông tin tại đây. Không mất phí, và bạn không phải chốt gì cả.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí trong bài lấy từ mức công bố của các công ty tài chính đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026 và có thể thay đổi. Các con số tính toán dùng phương pháp dư nợ giảm dần, trả góp cố định, bằng chính công thức của công cụ trên site. Tỷ lệ so với thu nhập là minh hoạ, không phải ngưỡng xét duyệt của bất kỳ tổ chức nào. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng và không quyết định việc xét duyệt khoản vay.