Vay 200 triệu trả góp 60 tháng, mỗi tháng trả bao nhiêu? Ở mức 10,8%/năm là 4.328.563 đ, tổng lãi 59.713.780 đ. Ở mức 30%/năm, khoản trả là 6.470.679 đ và tổng lãi 188.240.740 đ, gần bằng số tiền vay. Cả hai mức đều nằm trong dải công bố của các tổ chức trên SoSánhVay. Bài này nói về vay tín chấp, không phải vay mua ô tô hay vay thế chấp, vốn có mức lãi và điều kiện khác hẳn. Với 200 triệu, số tổ chức nhận khoản vay hẹp lại, kỳ hạn thường kéo dài, nên chênh lệch giữa chỗ rẻ và chỗ đắt tính bằng cả trăm triệu. Dưới đây là bảng số ở 8 mức lãi, 4 kỳ hạn, và bốn điều cần xem trước khi chọn.
Mỗi tháng trả bao nhiêu: bảng vay 200 triệu 24, 36, 48, 60 tháng
Các mức lãi lấy từ dải công bố của 11 tổ chức có hạn mức bao trùm khoản 200 triệu, ghi nhận trên SoSánhVay từ 30/07 đến 08/10/2026 (VPBank cập nhật 08/10/2026, các tổ chức còn lại chưa có số mới sau 27/08/2026). Số tính theo dư nợ giảm dần, khoản trả cố định hàng tháng, cùng công thức với công cụ tính lãi trên site.
| Lãi suất (%/năm) | Mức này của tổ chức nào | 24 tháng | 36 tháng | 48 tháng | 60 tháng |
|---|---|---|---|---|---|
| 10,8 | Đầu dải TPBank | 9.303.008 đ | 6.528.817 đ | 5.149.701 đ | 4.328.563 đ |
| 12,9 | Đầu dải Techcombank | 9.498.973 đ | 6.729.161 đ | 5.355.578 đ | 4.540.383 đ |
| 14 | Đầu dải HSBC, VIB | 9.602.577 đ | 6.835.526 đ | 5.465.295 đ | 4.653.650 đ |
| 18 | Đầu dải Standard Chartered, Shinhan Finance; cuối dải Techcombank, Shinhan | 9.984.820 đ | 7.230.479 đ | 5.875.000 đ | 5.078.685 đ |
| 21 | Đầu dải VPBank; cuối dải Standard Chartered | 10.277.130 đ | 7.535.013 đ | 6.193.139 đ | 5.410.672 đ |
| 30 | Đầu dải FE Credit | 11.182.564 đ | 8.490.315 đ | 7.201.199 đ | 6.470.679 đ |
| 49 | Cuối dải Shinhan Finance | 13.229.522 đ | 10.699.759 đ | 9.567.934 đ | 8.980.281 đ |
| 77 | Cuối dải FE Credit | 16.554.559 đ | 14.364.187 đ | 13.516.292 đ | 13.148.319 đ |
"Đầu dải" là mức dành cho hồ sơ đạt điều kiện tốt của tổ chức đó. Với khoản lớn như 200 triệu, điều kiện đó thường là lương chuyển khoản ổn định, hợp đồng lao động dài hạn và lịch sử tín dụng sạch. Bảng chỉ cho biết dải lãi; kỳ hạn tối đa mỗi tổ chức chấp nhận cho khoản 200 triệu khác nhau, cần hỏi trực tiếp.
Tổng lãi bao nhiêu: cùng bảng, nhìn từ phía tổng chi phí
| Lãi suất (%/năm) | 24 tháng | 36 tháng | 48 tháng | 60 tháng |
|---|---|---|---|---|
| 10,8 | 23.272.192 đ | 35.037.412 đ | 47.185.648 đ | 59.713.780 đ |
| 12,9 | 27.975.352 đ | 42.249.796 đ | 57.067.744 đ | 72.422.980 đ |
| 14 | 30.461.848 đ | 46.078.936 đ | 62.334.160 đ | 79.219.000 đ |
| 18 | 39.635.680 đ | 60.297.244 đ | 82.000.000 đ | 104.721.100 đ |
| 21 | 46.651.120 đ | 71.260.468 đ | 97.270.672 đ | 124.640.320 đ |
| 30 | 68.381.536 đ | 105.651.340 đ | 145.657.552 đ | 188.240.740 đ |
| 49 | 117.508.528 đ | 185.191.324 đ | 259.260.832 đ | 338.816.860 đ |
| 77 | 197.309.416 đ | 317.110.732 đ | 448.782.016 đ | 588.899.140 đ |
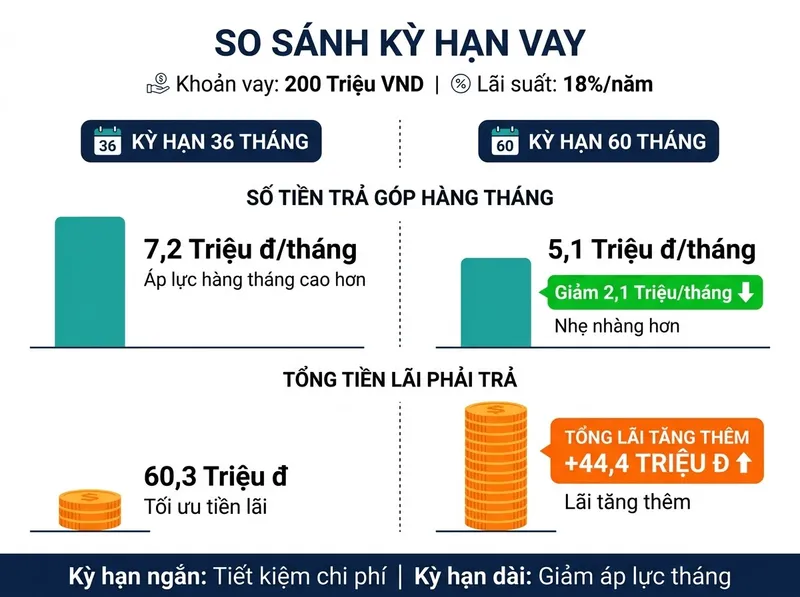
Cùng 60 tháng, mức 14%/năm cho tổng lãi 79.219.000 đ, mức 30%/năm cho 188.240.740 đ, chênh 109.021.740 đ, hơn một nửa số tiền vay. Ở mức 18%/năm, tổng lãi kỳ hạn 60 tháng đã vượt 100 triệu. Kéo kỳ hạn từ 36 lên 60 tháng ở mức 18%/năm giảm khoản trả 2.151.794 đ mỗi tháng, đổi lại tổng lãi tăng 44.423.856 đ.
Muốn chạy đúng số tiền và kỳ hạn của bạn, kèm bảng trả nợ từng tháng, dùng công cụ tính lãi chi tiết. Khoản nhỏ hơn có bảng tương tự trong các bài vay 30 triệu, vay 50 triệu và vay 100 triệu.
Bốn điều cần xem trước khi vay 200 triệu
Điều 1 — Ít nơi nhận hơn, và có nơi bạn đang chạm trần
Theo hạn mức công bố ghi nhận trên SoSánhVay, khoản 200 triệu nằm trong hạn mức của 11 trong 16 tổ chức: TPBank, Techcombank, HSBC, VIB, ACB, Shinhan, Standard Chartered, VPBank, Lotte Finance, Shinhan Finance và FE Credit. HD Saison, Easy Credit và Mcredit đặt hạn mức tối đa thấp hơn 200 triệu; Home Credit và JACCS không công bố hạn mức. Riêng TPBank đặt hạn mức tối đa đúng 200 triệu, nghĩa là bạn đang xin mức trần, thường đòi hồ sơ mạnh nhất trong dải.
Điều này quan trọng nếu bạn định so lãi rộng: ở cỡ 200 triệu, phần lớn lựa chọn là ngân hàng, và công ty tài chính còn lại đều có cuối dải cao. Nó ít quan trọng nếu bạn đã có quan hệ lương với một ngân hàng cụ thể, vì nơi đó thường là chỗ xét hồ sơ của bạn đầu tiên. Hai nhóm được đặt cạnh nhau bằng số trong bài vay tín chấp nên chọn ngân hàng hay công ty tài chính.
Điều 2 — Khoản trả hàng tháng so với thu nhập
Cùng mức 18%/năm, kỳ hạn 36 tháng đòi 7.230.479 đ mỗi tháng, kỳ hạn 60 tháng đòi 5.078.685 đ. Nếu bạn tự đặt trần khoản trả không quá một phần ba thu nhập ổn định, kỳ hạn 36 tháng cần thu nhập khoảng 21,7 triệu, kỳ hạn 60 tháng cần khoảng 15,2 triệu, chưa tính các khoản trả góp đang có.
Với khoản lớn, kỳ hạn dài thường không phải lựa chọn mà là điều kiện để khoản trả lọt vào khả năng chi trả. Lỗi thường gặp nằm ở chiều ngược lại: chọn 60 tháng vì thấy con số mỗi tháng dễ chịu, trong khi thu nhập trả được 48 tháng. Ở mức 18%/năm, khác biệt giữa 48 và 60 tháng là 22.721.100 đ tổng lãi. Bài nên vay tín chấp kỳ hạn bao lâu đi sâu vào lựa chọn này.
Điều 3 — Phí bảo hiểm khoản vay tính trên 200 triệu
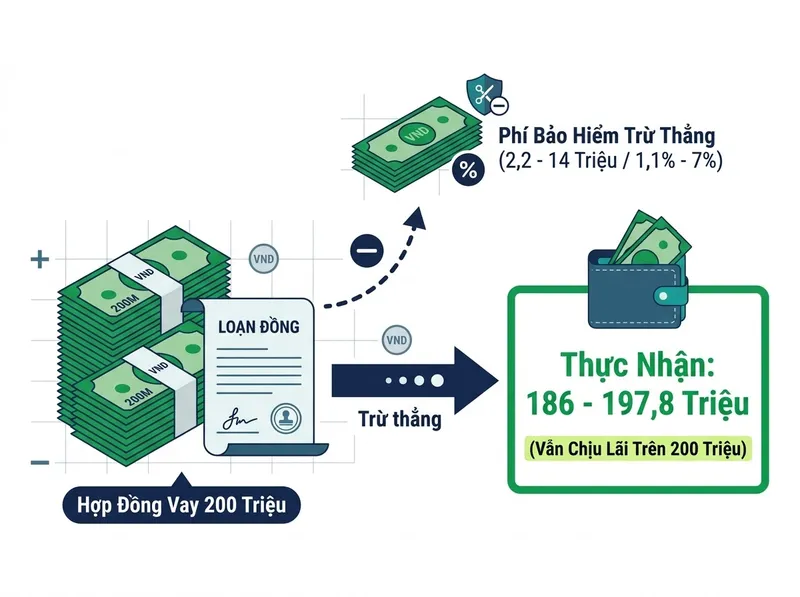
Phí bảo hiểm khoản vay thu một lần, tính trên số tiền vay, nhiều nơi trừ thẳng vào tiền giải ngân. Ở cỡ 200 triệu, khoảng cách giữa các mức phí đã thành chục triệu. Mức công bố của các tổ chức nhận khoản này, ghi nhận từ 30/07 đến 08/10/2026:
| Tổ chức | Phí bảo hiểm khoản vay | Quy ra tiền trên 200 triệu |
|---|---|---|
| VIB | 1,1% | 2.200.000 đ |
| Techcombank | 2% | 4.000.000 đ |
| ACB | 2,28% | 4.560.000 đ |
| TPBank | 5% | 10.000.000 đ |
| Shinhan Finance | 6% | 12.000.000 đ |
| Lotte Finance | 6,9% | 13.800.000 đ |
| VPBank | 7% | 14.000.000 đ |
Nếu phí trừ vào tiền giải ngân, mức 7% nghĩa là bạn nhận về 186 triệu nhưng trả lãi trên 200 triệu. HSBC, Shinhan và Standard Chartered không công bố mức phí này; FE Credit chưa đưa vào bảng vì mức phí đang được đối chiếu lại với trang của tổ chức. Bài bảo hiểm khoản vay có bắt buộc không giải thích bạn có quyền từ chối tới đâu.
Điều 4 — Kỳ hạn dài giữ dư nợ ở lại rất lâu
Với kỳ hạn 60 tháng ở mức 18%/năm, kỳ đầu tiên bạn nộp 5.078.685 đ, trong đó 3.000.000 đ là lãi và chỉ 2.078.685 đ là gốc. Sau 24 kỳ, tức hai năm, bạn đã trả 62.368.370 đ tiền lãi mà dư nợ vẫn còn 140.479.930 đ.
Tất toán ở thời điểm đó nghĩa là nộp đủ dư nợ cộng phí tất toán trước hạn 3%–5% dư nợ còn lại theo mức các tổ chức nhận khoản này công bố, tức khoảng 4.214.398 đ đến 7.023.997 đ. Nếu bạn biết trước sẽ có một khoản tiền về trong vài năm tới, hỏi rõ phí tất toán theo từng mốc thời gian trước khi ký. Bài tất toán trước hạn có mất phí không có bảng tính khi nào trả sớm có lợi.
Lãi báo theo tháng: quy đổi trước khi so với bảng
Lời chào vay 200 triệu đôi khi báo lãi theo tháng và tính trên dư nợ gốc: 1%/tháng nghĩa là mỗi tháng 2.000.000 đ tiền lãi, đều như nhau từ kỳ đầu tới kỳ cuối. Mức đó không so được với bảng trên. Quy đổi bằng công thức của site:
| Lãi dư nợ gốc | Kỳ hạn | Tương đương lãi dư nợ giảm dần |
|---|---|---|
| 12%/năm (1%/tháng) | 48 tháng | 20,75%/năm |
| 12%/năm (1%/tháng) | 60 tháng | 20,31%/năm |
| 18%/năm (1,5%/tháng) | 48 tháng | 29,70%/năm |
| 18%/năm (1,5%/tháng) | 60 tháng | 28,88%/năm |
Nghĩa là "1% một tháng" đặt bạn ngang dòng 21%/năm của bảng đầu bài, không phải dòng 12,9%. Đưa mọi lời chào về cùng một cách tính bằng công cụ quy đổi lãi suất trước khi so. Cơ chế quy đổi được giải thích trong bài lãi suất 1,5%/tháng là bao nhiêu một năm.
Hồ sơ của bạn quyết định dòng nào trong bảng
Khoảng cách giữa các dòng lớn hơn khoảng cách giữa các cột. Với khoản 200 triệu, tổ chức xét kỹ hơn ba thứ so với khoản nhỏ: thu nhập chứng minh được có đủ gánh khoản trả không, thời gian làm việc tại nơi hiện tại, và các khoản vay, thẻ tín dụng đang có trên CIC. Một hạn mức thẻ chưa dùng cũng có thể được tính vào nghĩa vụ tiềm năng của bạn.
Kiểm tra CIC trước khi nộp, vì một khoản trả chậm cũ có thể là lý do bị xếp xuống cuối dải hoặc bị duyệt số tiền thấp hơn số bạn xin; bài CIC và năm nhóm nợ hướng dẫn cách đọc. Nếu bạn định vay 200 triệu để trả các khoản đang có, đọc bài gộp nhiều khoản vay thành một có lợi không trước.
Checklist trước khi ký khoản vay 200 triệu
- Hỏi lãi suất của bạn là bao nhiêu %/năm tính trên dư nợ giảm dần, cố định trong bao lâu, sau đó điều chỉnh theo công thức nào.
- Hỏi kỳ hạn tối đa tổ chức chấp nhận cho số tiền này, rồi tính kỳ hạn ngắn nhất mà khoản trả vẫn dưới một phần ba thu nhập.
- Hỏi phí bảo hiểm khoản vay bao nhiêu, thu riêng hay trừ vào tiền giải ngân, và số tiền thực nhận cuối cùng.
- Hỏi phí tất toán trước hạn có giảm dần theo thời gian vay không, và tính trên dư nợ còn lại hay trên số tiền vay ban đầu.
- Đọc mức lãi quá hạn và phí phạt trả chậm trong hợp đồng; với khoản trả trên 5 triệu mỗi tháng, một kỳ trễ đã là số tiền đáng kể.
- Cộng khoản trả mới với các khoản trả góp đang có, rồi so với thu nhập đã trừ chi phí cố định.
Khi nào nên dừng lại
- Lời chào chỉ nói khoản trả mỗi tháng mà không nói lãi %/năm và tính theo cách nào.
- Tổng lãi ở kỳ hạn bạn chọn vượt số tiền vay, như các dòng 49%/năm và 77%/năm từ kỳ hạn 36 tháng.
- Khoản trả hàng tháng chỉ vừa thu nhập khi bạn tính cả các khoản thưởng không cố định.
- Bạn vay 200 triệu để trả một khoản đang trễ hạn; khi đó nên đọc bài mất khả năng trả nợ: 5 việc nên làm trước.
- Bên chào vay yêu cầu chuyển tiền phí trước khi giải ngân. Tổ chức tín dụng được cấp phép không thu tiền theo cách đó; cách tự kiểm tra có trong bài tra cứu tổ chức cho vay được cấp phép.
Nếu vẫn quyết định vay, bảng so sánh lãi suất có dải lãi, hạn mức và phí mới nhất của từng tổ chức. Muốn có người rà giúp hồ sơ của bạn đang ở nhóm nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí trong bài là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay từ 30/07/2026 đến 08/10/2026 (VPBank cập nhật 08/10/2026; các tổ chức còn lại theo số ghi nhận 30/07 hoặc 27/08/2026); mức thực tế phụ thuộc hồ sơ từng người và có thể thay đổi không báo trước. Khoản trả hàng tháng, tổng lãi và dư nợ còn lại tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.