Bảng lãi suất của ngân hàng ghi %/năm, nhân viên công ty tài chính báo %/tháng, ứng dụng vay báo %/ngày. Câu hỏi "1,5%/tháng là bao nhiêu một năm" vì vậy rất hay gặp, và đáp án phổ biến nhất trên mạng, nhân 12 ra 18%/năm, chỉ đúng một nửa. Nó đúng khi lãi tính trên dư nợ giảm dần. Khi lãi tính trên dư nợ gốc ban đầu, 1,5%/tháng trong 24 tháng tương đương 31,46%/năm, gần gấp đôi. Bài này đưa bảng quy đổi cho cả hai cách tính, và cách nhận ra mình đang được báo cách nào.
Lãi suất 1,5%/tháng là bao nhiêu một năm?
Nếu lãi tính trên dư nợ giảm dần, 1,5%/tháng là 18%/năm: lấy lãi tháng nhân 12, và tiền lãi mỗi tháng tính trên số gốc còn lại. Nếu lãi tính trên dư nợ gốc ban đầu (còn gọi là lãi phẳng), 1,5%/tháng tương đương khoảng 30,59% đến 31,72%/năm tính theo dư nợ giảm dần, tuỳ kỳ hạn 12 đến 36 tháng. Muốn so hai lời chào vay với nhau, phải đưa cả hai về cùng một cách tính trước.
Vì sao cùng 1,5% mà ra hai con số
Với dư nợ giảm dần, tiền lãi mỗi kỳ tính trên số gốc bạn còn nợ. Trả góp đều đặn thì gốc giảm, lãi các kỳ sau giảm theo. Đây là cách các tổ chức tín dụng công bố lãi %/năm trong bảng niêm yết, và là cách mọi bảng số trên SoSánhVay sử dụng.
Với dư nợ gốc, tiền lãi mỗi kỳ tính trên số tiền vay ban đầu, như nhau từ kỳ đầu tới kỳ cuối, dù tới tháng cuối bạn chỉ còn nợ một phần nhỏ. Cách báo này cho ra con số %/tháng nhỏ, dễ nghe, nhưng tổng lãi lớn hơn nhiều so với cùng con số tính theo dư nợ giảm dần.
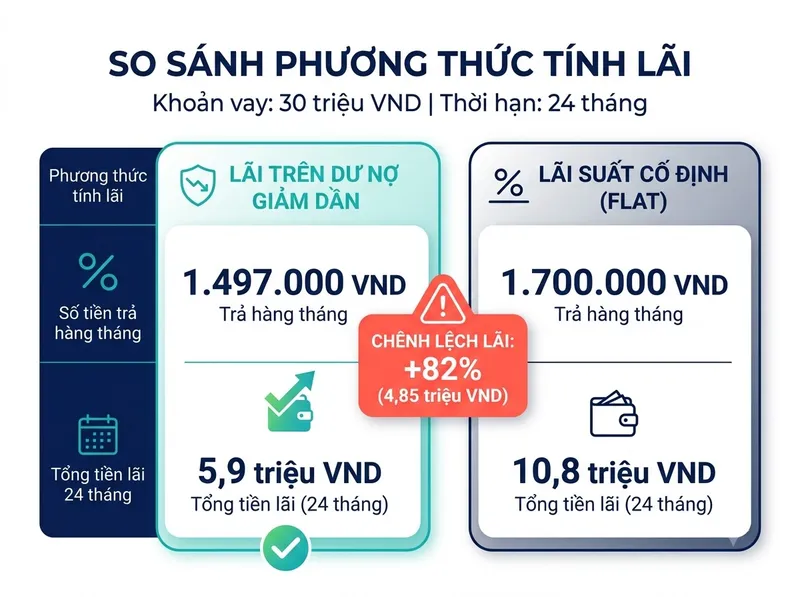
Quy ra tiền trên khoản vay 30 triệu, kỳ hạn 24 tháng, cùng mức 1,5%/tháng:
| Cách tính | Trả hàng tháng | Tổng lãi 24 tháng |
|---|---|---|
| Dư nợ giảm dần (18%/năm) | 1.497.723 đ | 5.945.352 đ |
| Dư nợ gốc (1,5%/tháng trên 30 triệu) | 1.700.000 đ | 10.800.000 đ |
Chênh 4.854.648 đ, tức tổng lãi theo dư nợ gốc cao hơn khoảng 82%, chỉ vì cách tính. Phần giải thích sâu hơn về hai phương pháp có trong bài lãi suất dư nợ gốc và dư nợ giảm dần.
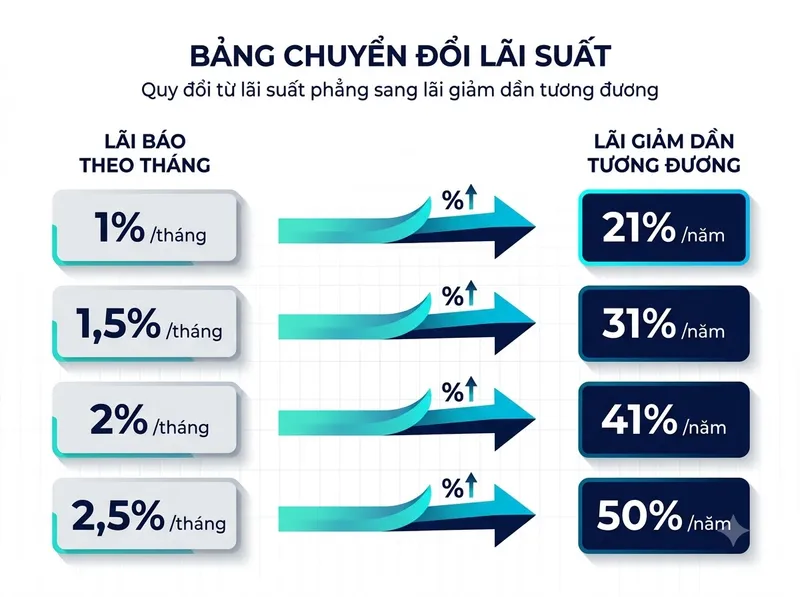
Bảng quy đổi lãi tháng sang lãi năm
Cột "dư nợ giảm dần" là nhân 12. Ba cột còn lại quy lãi dư nợ gốc sang lãi dư nợ giảm dần tương đương, bằng cùng công thức của công cụ quy đổi lãi suất. Kết quả không phụ thuộc số tiền vay, chỉ phụ thuộc mức lãi và kỳ hạn.
| Lãi báo theo tháng | Nếu tính trên dư nợ giảm dần | Nếu tính trên dư nợ gốc, kỳ hạn 12 tháng | 24 tháng | 36 tháng |
|---|---|---|---|---|
| 1%/tháng | 12%/năm | 21,46%/năm | 21,57%/năm | 21,2%/năm |
| 1,5%/tháng | 18%/năm | 31,72%/năm | 31,46%/năm | 30,59%/năm |
| 2%/tháng | 24%/năm | 41,7%/năm | 40,88%/năm | 39,43%/năm |
| 2,5%/tháng | 30%/năm | 51,44%/năm | 49,92%/năm | 47,82%/năm |
| 3%/tháng | 36%/năm | 60,96%/năm | 58,63%/năm | 55,85%/năm |
Đọc bảng: lãi dư nợ gốc 1%/tháng đã tương đương hơn 21%/năm theo dư nợ giảm dần, cao hơn cuối dải của phần lớn ngân hàng trong bảng niêm yết bên dưới.
Chiều ngược lại: lãi năm trong bảng niêm yết bằng bao nhiêu một tháng
Mức công bố của một số tổ chức trên SoSánhVay, ghi nhận ngày 27/08/2026, đều tính theo dư nợ giảm dần, quy về tháng bằng cách chia 12:
| Mức công bố | Của tổ chức nào | Tương đương mỗi tháng |
|---|---|---|
| 10,8%/năm | Đầu dải TPBank | 0,9%/tháng |
| 14%/năm | Đầu dải VIB, HSBC | khoảng 1,17%/tháng |
| 18%/năm | Đầu dải Standard Chartered, Shinhan Finance | 1,5%/tháng |
| 30%/năm | Đầu dải FE Credit, HD Saison | 2,5%/tháng |
| 60%/năm | Cuối dải HD Saison | 5%/tháng |
| 77%/năm | Cuối dải FE Credit | khoảng 6,42%/tháng |
Một lời chào "1,5%/tháng" vì vậy có thể là mức đầu dải của một ngân hàng, nếu tính trên dư nợ giảm dần, hoặc ngang đầu dải của công ty tài chính, nếu tính trên dư nợ gốc. Hai trường hợp cách nhau khoảng 4,9 triệu tiền lãi trên khoản 30 triệu trong 24 tháng, như bảng ở mục trên. Bảng đầy đủ, luôn cập nhật, xem tại bảng so sánh lãi suất.
Còn lãi tính theo ngày?
Lãi ngày quy ra năm bằng cách nhân 365: 0,05%/ngày là 18,25%/năm, 0,1%/ngày là 36,5%/năm. Con số theo ngày trông rất nhỏ, nên cách báo này hay xuất hiện ở các khoản vay ngắn ngày qua ứng dụng. Trước khi nhận tiền, quy về %/năm và hỏi lãi tính trên số tiền nào. Nếu bên cho vay không nói được, bài tra cứu tổ chức cho vay được cấp phép giúp bạn kiểm tra họ có giấy phép không.
Làm sao biết mình đang được báo cách nào
- Hỏi thẳng một câu: "Lãi tháng sau có thấp hơn tháng đầu không?" Nếu có, đó là dư nợ giảm dần. Nếu tiền lãi tháng nào cũng như nhau, đó là dư nợ gốc.
- Xin lịch trả nợ dự kiến. Cột tiền lãi giảm dần qua từng kỳ là dư nợ giảm dần.
- Tự nhân thử: lấy số tiền vay nhân lãi tháng. Nếu kết quả đúng bằng tiền lãi mọi kỳ trong lịch trả nợ, đó là dư nợ gốc.
- Đọc hợp đồng: quy định về hoạt động cho vay yêu cầu tổ chức tín dụng cho biết phương pháp tính lãi trước khi ký, và lãi suất ghi theo %/năm.
Câu hỏi thường gặp
Nhân viên báo tôi 1,2%/tháng, vậy là rẻ hơn ngân hàng 18%/năm đúng không?
Chưa chắc. Nếu 1,2%/tháng tính trên dư nợ giảm dần, đó là 14,4%/năm, rẻ hơn. Nếu tính trên dư nợ gốc, nó tương đương 25,03% đến 25,6%/năm với kỳ hạn 12 đến 36 tháng, đắt hơn. Nhập con số vào công cụ quy đổi lãi suất với đúng kỳ hạn để có số chính xác.
Vì sao kỳ hạn càng dài, lãi dư nợ gốc quy đổi lại càng thấp một chút?
Vì với dư nợ gốc, bạn trả lãi trên số tiền ban đầu suốt kỳ hạn, còn phần quy đổi phụ thuộc vào dư nợ trung bình và nhịp trả gốc. Chênh lệch giữa kỳ hạn 12 và 36 tháng trong bảng đi từ dưới nửa điểm phần trăm ở dòng 1%/tháng tới khoảng 5 điểm ở dòng 3%/tháng; điều quan trọng là cả ba cột đều cao gần gấp đôi cột nhân 12.
Lãi suất 0,9%/tháng có phải lãi suất tốt không?
Nếu tính trên dư nợ giảm dần, 0,9%/tháng bằng 10,8%/năm, ngang đầu dải của TPBank trong bảng niêm yết ngày 27/08/2026. Mức đầu dải dành cho hồ sơ đạt điều kiện của ngân hàng; mức bạn nhận phụ thuộc hồ sơ. Muốn biết hồ sơ của mình thường được xếp ở đâu trong dải, để lại thông tin tại đây, tư vấn viên sẽ rà giúp, không mất phí.
Lãi suất quy đổi tính bằng cùng công thức với công cụ quy đổi lãi suất trên site, theo phương thức trả góp cố định hàng tháng; khoản trả hàng tháng và tổng lãi làm tròn đến đồng. Mức lãi niêm yết là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay ngày 27/08/2026, có thể thay đổi. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.