Nhân viên tín dụng báo "lãi 1%/tháng", bạn nhẩm ra 12%/năm và thấy hợp lý. Nhưng mức 1%/tháng đó được tính trên số tiền vay ban đầu hay trên số tiền bạn còn nợ? Hai cách tính cho ra hai số tiền chênh nhau tới 11 triệu đồng trên cùng một khoản vay 100 triệu trong 24 tháng. Đây là chỗ người vay hay hiểu nhầm nhất khi so sánh các mức lãi được chào.
Lãi suất dư nợ gốc (lãi phẳng) là gì?
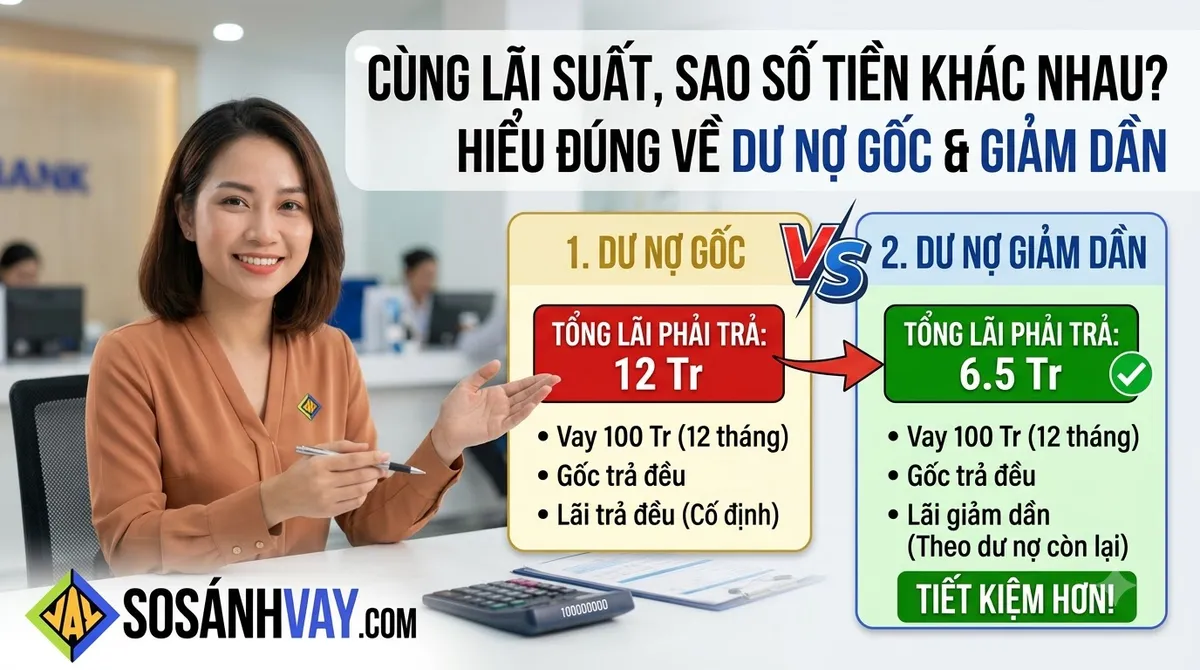
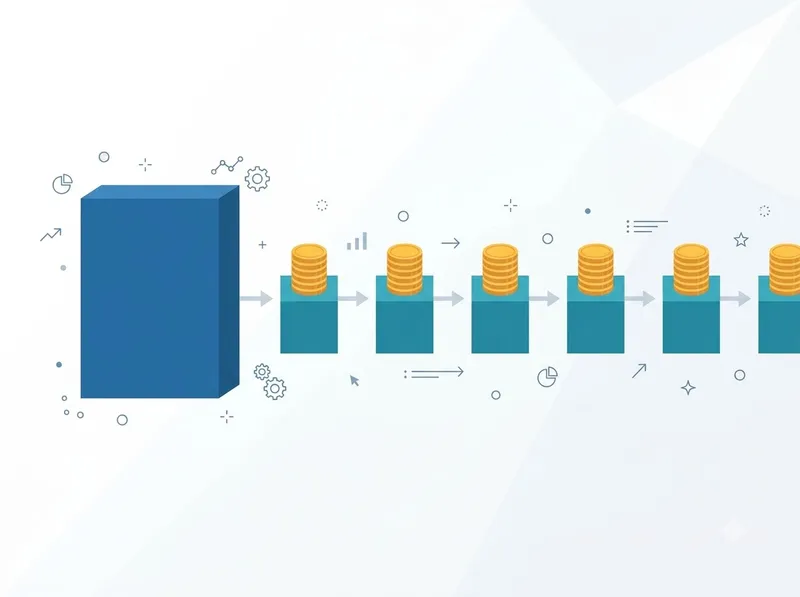
Lãi suất dư nợ gốc, thường gọi là lãi phẳng, là cách tính lãi trên toàn bộ số tiền vay ban đầu trong suốt kỳ hạn, bất kể bạn đã trả bớt gốc được bao nhiêu. Vay 100 triệu lãi 12%/năm trong 24 tháng thì mỗi năm trả 12 triệu tiền lãi, hai năm là 24 triệu — kể cả tháng cuối cùng, khi dư nợ thật chỉ còn vài triệu.
Dư nợ giảm dần tính khác ở chỗ nào?
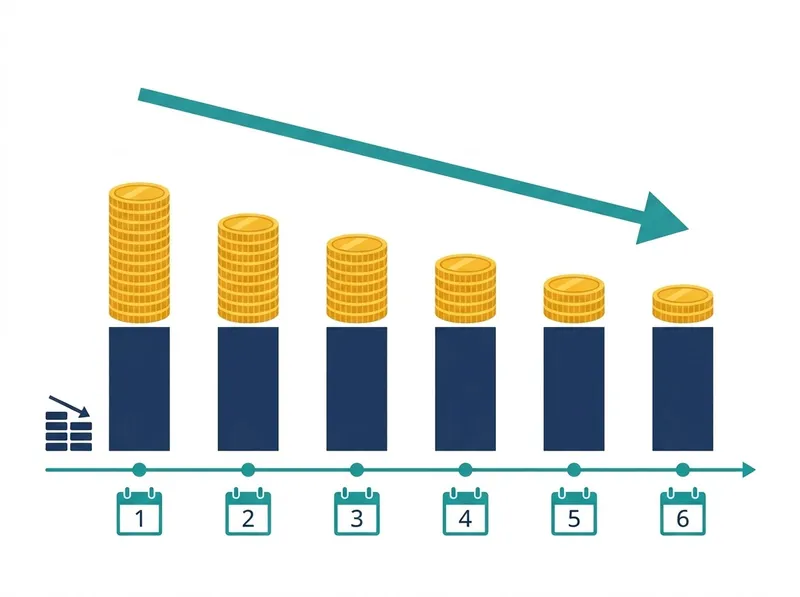
Dư nợ giảm dần tính lãi trên số tiền bạn thực sự còn nợ tại từng kỳ. Tháng đầu bạn nợ 100 triệu nên trả lãi trên 100 triệu; tháng thứ hai gốc đã vơi đi một phần nên tiền lãi cũng vơi theo. Càng về cuối kỳ, phần lãi trong mỗi khoản trả càng nhỏ, phần gốc càng lớn.
Đây là cách các ngân hàng dùng cho khoản vay tín chấp, và cũng là cách công cụ trên SoSánhVay tính toán mặc định.
Cùng một mức 12%, chênh nhau 11 triệu
Lấy một khoản vay 100 triệu đồng, kỳ hạn 24 tháng, cùng ghi lãi suất 12%/năm:
| Dư nợ gốc (lãi phẳng) | Dư nợ giảm dần | |
|---|---|---|
| Trả hàng tháng | 5.166.667 đ | 4.707.347 đ |
| Tổng tiền lãi | 24.000.000 đ | 12.976.328 đ |
| Tổng phải trả | 124.000.000 đ | 112.976.328 đ |
Chênh lệch tiền lãi là 11.023.672 đ — gần bằng một phần chín số tiền vay, phát sinh từ cùng một con số phần trăm ghi trên hợp đồng.
Lý do nằm ở phần dư nợ không được tính đến. Với cách phẳng, bạn vẫn trả lãi cho phần gốc đã hoàn lại. Trung bình trong 24 tháng, số tiền bạn còn nợ chỉ khoảng một nửa khoản vay, nhưng lãi vẫn tính trên nguyên 100 triệu.
Con số phẳng đó thật ra tương đương bao nhiêu?
Để so sánh hai kiểu tính lãi, phải quy chúng về cùng một thước. Lãi phẳng 12%/năm với kỳ hạn 24 tháng tương đương 21,57%/năm tính trên dư nợ giảm dần — gần gấp đôi con số ghi trên giấy.
Cách kiểm chứng đơn giản: khoản trả hàng tháng của lãi phẳng 12% là 5.166.667 đ. Nếu tính theo dư nợ giảm dần ở mức 21,57%/năm, khoản trả hàng tháng cũng ra đúng 5.166.667 đ. Hai cách gọi tên, một số tiền.
Bảng quy đổi ở vài mức thường gặp:
| Lãi dư nợ gốc | 12 tháng | 24 tháng | 36 tháng |
|---|---|---|---|
| 9,6%/năm (0,8%/tháng) | 17,27% | 17,47% | 17,25% |
| 12%/năm (1%/tháng) | 21,46% | 21,57% | 21,20% |
| 14,4%/năm (1,2%/tháng) | 25,60% | 25,59% | 25,03% |
| 18%/năm (1,5%/tháng) | 31,72% | 31,46% | 30,59% |
| 24%/năm (2%/tháng) | 41,70% | 40,88% | 39,43% |
Một điểm dễ đoán sai: chênh lệch không nở ra đều theo kỳ hạn. Ở mức phẳng 12%, con số quy đổi nhích lên khi kéo từ 12 lên 24 tháng rồi lại lùi xuống ở 36 tháng. Vì vậy đừng ước lượng theo cảm tính, hãy tra bằng công cụ quy đổi lãi suất đúng kỳ hạn của bạn.
Chiều ngược lại: vì sao "0,83%/tháng" chưa chắc là rẻ
Phép quy đổi chạy được cả hai chiều, và chiều ngược mới là chiều hay bị dùng để làm đẹp con số.
Lãi 18%/năm tính trên dư nợ giảm dần, kỳ hạn 24 tháng, chỉ tương đương 9,91%/năm tính trên dư nợ gốc. Nghĩa là một tổ chức chào "0,83%/tháng" đang đưa ra mức chi phí xấp xỉ một ngân hàng niêm yết 18%/năm — nhưng con số nghe nhỏ hơn một nửa.
Khi hai nơi báo giá bằng hai thước đo khác nhau, so sánh trực tiếp hai con số là so sai. Câu cần hỏi trước tiên không phải "bao nhiêu phần trăm" mà "phần trăm đó tính trên cái gì".
Điều này ảnh hưởng gì đến khoản vay của bạn?
Các mức lãi trích dưới đây lấy từ bảng niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026, đều là lãi dư nợ giảm dần. Cùng khoản vay 100 triệu trong 24 tháng:
| Lãi suất (%/năm, dư nợ giảm dần) | Trả hàng tháng | Tổng tiền lãi |
|---|---|---|
| 10,8 | 4.651.504 đ | 11.636.096 đ |
| 16,49 | 4.919.756 đ | 18.074.144 đ |
| 18 | 4.992.410 đ | 19.817.840 đ |
Đặt cạnh bảng phía trên sẽ thấy: khoản vay lãi phẳng 12% (tổng lãi 24 triệu) đắt hơn cả khoản vay dư nợ giảm dần 18% (tổng lãi 19,8 triệu), dù mức 12% nghe dễ chịu hơn hẳn. Muốn xem chi tiết từng kỳ trả nợ của khoản vay cụ thể, dùng công cụ tính lãi chi tiết.
Giới hạn của phép quy đổi
Con số quy đổi trả lời được một câu hỏi, không phải mọi câu hỏi.
- Phép tính giả định bạn trả góp đều hàng tháng cho tới hết kỳ hạn. Trả trước hạn hoặc trả không đều sẽ cho kết quả khác.
- Quy đổi chỉ so phần lãi. Phí bảo hiểm khoản vay và phí tất toán trước hạn nằm ngoài con số này, mà đó là hai khoản có thể đảo ngược thứ tự rẻ đắt giữa hai tổ chức. Đọc thêm ngoài lãi suất, người vay cần chú ý những gì.
- Mức lãi ghi trên bảng niêm yết là mức công bố. Mức áp dụng cho hồ sơ của bạn phụ thuộc thu nhập, hình thức nhận lương và lịch sử tín dụng.
Câu hỏi thường gặp
Hợp đồng của tôi không ghi rõ cách tính lãi thì làm sao biết?
Nhìn vào lịch trả nợ. Nếu số tiền trả hàng tháng giống hệt nhau ở mọi kỳ và phần lãi từng kỳ cũng bằng nhau, đó là lãi phẳng. Nếu tổng trả bằng nhau nhưng phần lãi giảm dần qua từng kỳ, đó là dư nợ giảm dần.
Vậy lãi phẳng có phải là cách tính sai luật không?
Không. Đây là một cách tính hợp lệ và được nhiều công ty tài chính sử dụng. Vấn đề không nằm ở tính hợp lệ mà ở chỗ hai cách tính không so sánh trực tiếp được với nhau.
Tôi định trả sớm thì cách tính nào có lợi hơn?
Dư nợ giảm dần, vì phần lãi bạn tiết kiệm được khi trả sớm là có thật. Với lãi phẳng, tiền lãi đã được ấn định từ đầu kỳ nên trả sớm thường không giảm được nhiều. Dù chọn cách nào, hỏi rõ phí tất toán trước hạn trước khi ký.
Tôi muốn có người rà giúp các con số trong hợp đồng?
Để lại thông tin ở form tư vấn, tư vấn viên sẽ xem giúp bạn khoản vay đang được tính theo cách nào và chi phí thật là bao nhiêu. Không mất phí.
Các con số tính toán trong bài chạy bằng chính công thức mà công cụ trên SoSánhVay sử dụng. Mức lãi suất trích dẫn là mức công bố của từng tổ chức, ghi nhận ngày 27/08/2026, có thể thay đổi theo thời gian. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cấp khoản vay. Chúng tôi khuyến khích bạn đối chiếu trực tiếp với tổ chức trước khi ký hợp đồng.