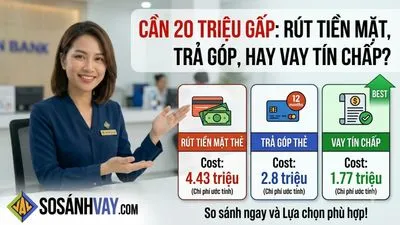
Cuối kỳ sao kê, số phải trả vượt quá khả năng chi trả trong tháng — đó là lúc cụm từ "đáo hạn thẻ tín dụng" xuất hiện, qua một tin nhắn hoặc một tờ rơi. Dịch vụ này xử lý được vấn đề trước mắt, nhưng cơ chế của nó khiến chi phí lặp lại mỗi kỳ trong khi nợ gốc gần như đứng yên. Bài này bóc tách cơ chế đó, rồi đặt nó cạnh khoản vay tín chấp có kỳ hạn.
Đáo hạn thẻ tín dụng là gì?
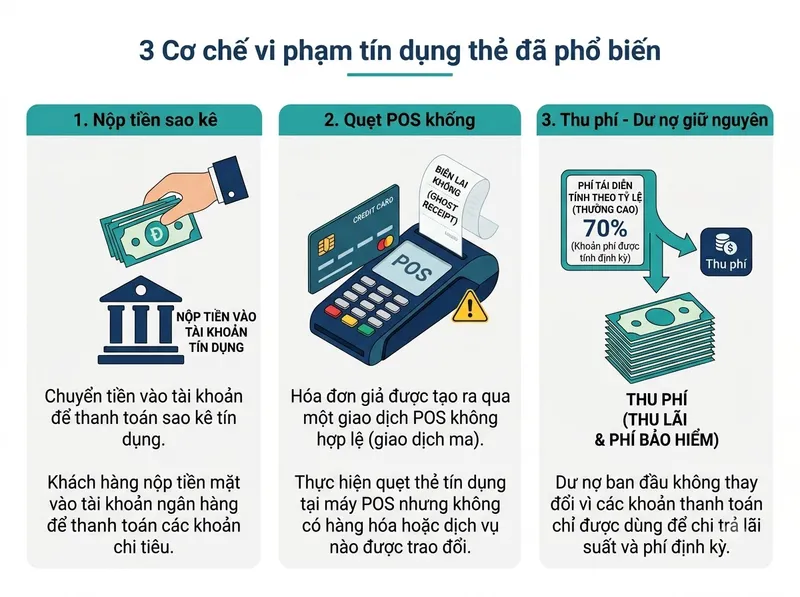
Đáo hạn thẻ tín dụng là việc một bên thứ ba nộp tiền vào tài khoản thẻ để thanh toán dư nợ sao kê đến hạn thay cho chủ thẻ, rồi ngay sau đó rút lại số tiền vừa nộp bằng một giao dịch quẹt thẻ không phát sinh mua bán hàng hoá. Chủ thẻ trả cho bên đó một khoản phí tính theo phần trăm số tiền, và bắt đầu kỳ sao kê mới với dư nợ gần như cũ.
Cơ chế thực tế diễn ra thế nào
Điểm mấu chốt nằm ở giao dịch quẹt thẻ tại bước hai: máy POS ghi nhận một lần mua hàng, nhưng không hàng hoá hay dịch vụ nào được cung ứng. Với ngân hàng phát hành, hồ sơ trông như chủ thẻ đã trả xong nợ cũ rồi chi tiêu mới. Với chủ thẻ, dư nợ không đổi, chỉ thêm một khoản phí.
Thông tư 19/2016/TT-NHNN về hoạt động thẻ ngân hàng, đã được sửa đổi bổ sung, xếp giao dịch thẻ khống tại đơn vị chấp nhận thẻ vào nhóm hành vi bị cấm — cấm cả người thực hiện lẫn bên tạo điều kiện. Đó là căn cứ để ngân hàng phát hành khoá thẻ, giảm hạn mức hoặc thu hồi thẻ, và khi đó khoản nợ vẫn còn nguyên.
Cần phân biệt với giao dịch ứng tiền mặt do chính ngân hàng phát hành cung cấp tại ATM hoặc tại quầy: đó là dịch vụ hợp lệ, có phí và cách tính lãi công bố trong biểu phí thẻ. Hai thứ khác nhau về bản chất, dù thường được gọi chung là "rút tiền từ thẻ".
Vì sao nhiều người vẫn chọn cách này
Chỉ nói phần rủi ro thì không giải thích được vì sao dịch vụ này tồn tại dày đặc. Ba lý do thực tế:
- Giữ lịch sử trả nợ đúng hạn của kỳ đó. Chậm thanh toán thẻ vừa phát sinh phí phạt, vừa được ghi vào lịch sử tín dụng.
- Xử lý trong ngày, không phát sinh hồ sơ mới. Không thẩm định, không giấy tờ, không chờ xét duyệt.
- Không cần xin thêm hạn mức. Chủ thẻ dùng lại đúng hạn mức ngân hàng đã cấp.
Cả ba đều nằm gọn trong một kỳ sao kê, và không lợi ích nào làm nợ gốc nhỏ đi.
Bốn rủi ro cần cân nhắc
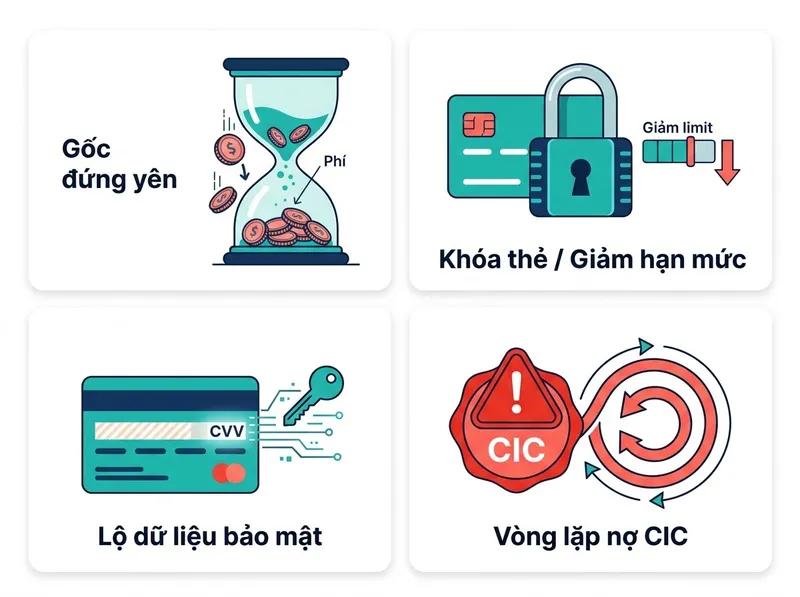
- Chi phí lặp lại trong khi gốc đứng yên. Phí tính theo phần trăm số dư và phát sinh lại mỗi kỳ. Sau nhiều vòng, tổng phí đã chi có thể vượt xa phần gốc trả được — vốn thường bằng không.
- Thẻ có thể bị khoá hoặc giảm hạn mức. Ngân hàng phát hành có hệ thống nhận diện điểm chấp nhận thẻ phát sinh giao dịch bất thường. Hạn mức mất đi, dư nợ ở lại.
- Bàn giao thẻ và dữ liệu cho bên không có ràng buộc. Quy trình thường đòi thẻ vật lý, hoặc số thẻ kèm mã bảo mật và mã xác thực giao dịch — không hợp đồng, không kênh khiếu nại nếu phát sinh giao dịch ngoài thoả thuận.
- Vòng lặp khó thoát. Mỗi kỳ đáo hạn xử lý đúng một kỳ sao kê. Khi chuỗi đứt — thẻ bị khoá, hoặc không xoay đủ phí — toàn bộ dư nợ đến hạn cùng lúc, và tình trạng trả chậm được ghi vào lịch sử tín dụng tại CIC.
Đặt cạnh nhau: dư nợ thẻ và khoản vay tín chấp
| Tiêu chí | Rút tiền mặt từ thẻ tín dụng | Vay tín chấp có kỳ hạn |
|---|---|---|
| Lãi tính từ | Ngày rút — phần dư nợ này không hưởng thời gian miễn lãi thẻ dành cho giao dịch mua hàng | Ngày giải ngân, theo lịch trong hợp đồng |
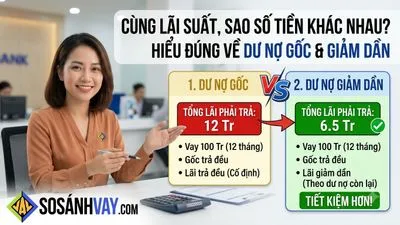
| Cách tính lãi | Theo mức lãi ứng tiền mặt trong biểu phí thẻ | Dư nợ gốc hoặc dư nợ giảm dần, ghi rõ trong hợp đồng |
| Chi phí đầu vào | Phí ứng tiền mặt theo phần trăm số rút, thu ngay | Phí bảo hiểm khoản vay nếu có |
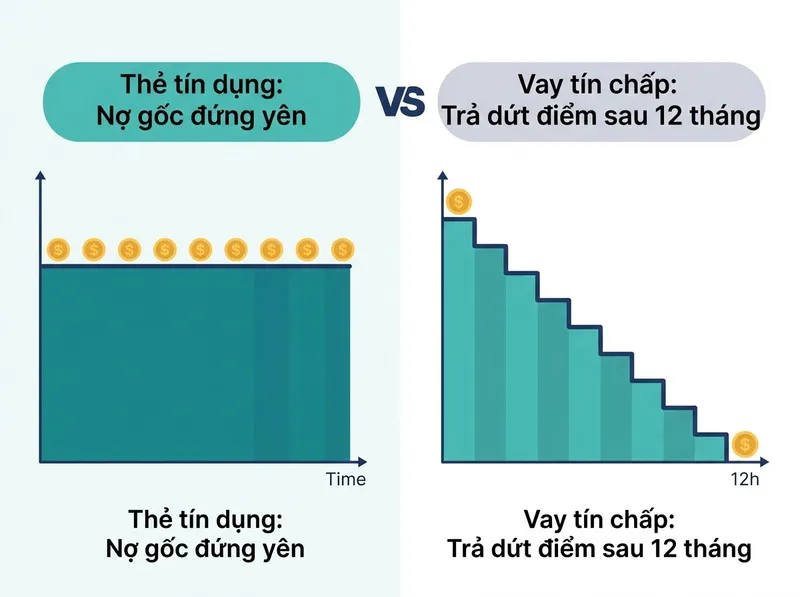
| Lịch trả nợ | Không kỳ hạn, chỉ có mức thanh toán tối thiểu mỗi kỳ | Kỳ hạn cố định, mỗi kỳ trả một phần gốc |
| Nợ gốc | Chỉ giảm khi trả nhiều hơn mức tối thiểu | Giảm dần theo lịch, hết ở kỳ cuối |
| Hạn mức thẻ | Bị chiếm dụng | Không ảnh hưởng |
| Trả trước hạn | Trả lúc nào cũng được, không phí phạt | Phí tất toán trước hạn 3%–5% dư nợ còn lại (nhóm ngân hàng khảo sát) |
| Hồ sơ | Dùng hạn mức đã cấp | Cần hồ sơ, qua thẩm định của tổ chức |
Lợi thế thật của thẻ là tính linh hoạt: trả bao nhiêu cũng được, trả sớm không mất phí — có giá trị với khoản dùng ngắn ngày, trả dứt trong vài kỳ. Với khoản phải trả dần qua nhiều tháng, chính sự linh hoạt đó là vấn đề: không có gì buộc phần gốc phải nhỏ đi.
Quy về cùng một đơn vị mới so được
Chi phí dùng thẻ hay dịch vụ đáo hạn thường được báo theo phần trăm mỗi tháng trên số tiền ban đầu, còn ngân hàng công bố lãi vay theo phần trăm mỗi năm trên dư nợ giảm dần. Lấy con số theo tháng nhân 12 để so là sai — và sai theo hướng có lợi cho bên báo giá theo tháng. Quy đổi ở kỳ hạn 12 tháng:
| Chi phí báo theo tháng trên gốc | Tương đương lãi dư nợ giảm dần |
|---|---|
| 1%/tháng | 21,46%/năm |
| 1,5%/tháng | 31,72%/năm |
| 2%/tháng | 41,70%/năm |
Ba mức trên là giả định minh hoạ cơ chế, không phải phí công bố của đơn vị nào. Điều đáng nhớ là tỷ lệ: con số nghe nhỏ theo tháng nở ra hơn gấp đôi khi quy về cách ngân hàng công bố. Thay số của bạn tại công cụ quy đổi lãi suất, cơ chế đầy đủ ở bài lãi suất dư nợ gốc và dư nợ giảm dần.
Thử với một khoản 30 triệu trong 12 tháng
Nếu chọn hướng vay có kỳ hạn để đóng dứt điểm dư nợ thẻ, con số như sau — tính bằng đúng công thức các công cụ trên site đang dùng:
| Lãi suất công bố | Mức đầu dải của | Trả hàng tháng | Tổng lãi 12 tháng |
|---|---|---|---|
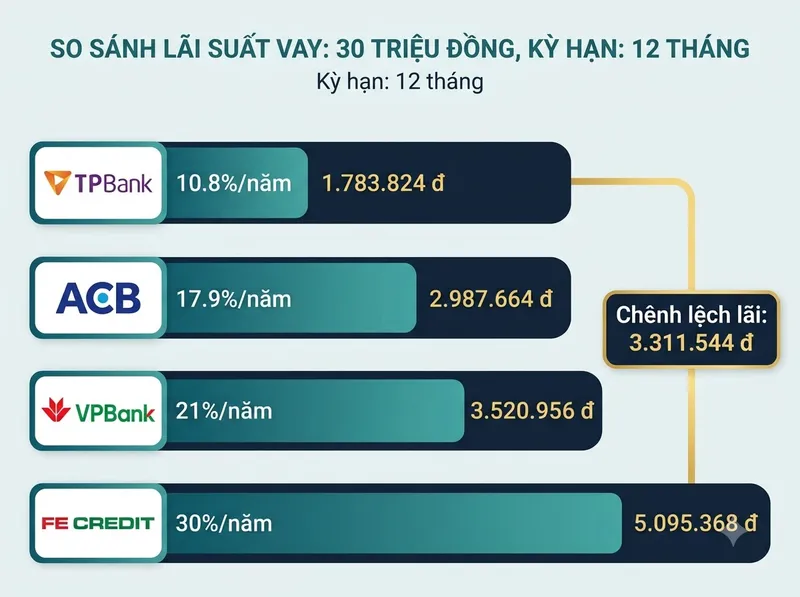
| 10,8%/năm | TPBank (ngân hàng) | 2.648.652 đ | 1.783.824 đ |
| 17,9%/năm | ACB (ngân hàng) | 2.748.972 đ | 2.987.664 đ |
| 21%/năm | VPBank (ngân hàng) | 2.793.413 đ | 3.520.956 đ |
| 30%/năm | FE Credit (công ty tài chính) | 2.924.614 đ | 5.095.368 đ |
Số liệu lãi suất ghi nhận ngày 27/08/2026, là mức đầu dải công bố của từng tổ chức; mức áp dụng cho từng hồ sơ do tổ chức quyết định sau thẩm định.
Dòng đầu và dòng cuối chênh nhau 3.311.544 đ tiền lãi, trên cùng khoản 30 triệu và cùng kỳ hạn. Ngoài lãi còn phí bảo hiểm khoản vay và phí tất toán trước hạn — bài ngoài lãi suất, người vay cần chú ý những gì liệt kê đủ. Xem lịch trả từng tháng tại công cụ tính lãi chi tiết, khoảng lãi hiện tại tại bảng so sánh lãi suất.
Câu hỏi thường gặp
Tôi đang dùng dịch vụ đáo hạn hàng tháng, muốn dừng thì bắt đầu từ đâu?
Bước đầu là biết con số: tổng dư nợ hiện tại và tổng phí đã trả trong sáu kỳ gần nhất. Sau đó hỏi ngân hàng phát hành về chương trình trả góp dư nợ thẻ, rồi đối chiếu với một khoản vay có kỳ hạn, quy cả hai về cùng đơn vị trước khi so.
Chuyển dư nợ thẻ sang khoản vay tín chấp thì có rẻ hơn không?
Tuỳ hồ sơ và mức lãi bạn nhận được. Điểm chắc chắn hơn cả là khoản vay có kỳ hạn buộc phần gốc giảm dần, còn dư nợ thẻ thì không. Trước khi quyết, cộng đủ lãi và các loại phí của phương án vay rồi mới đặt cạnh chi phí đang trả cho thẻ — bài kinh nghiệm vay tín chấp an toàn có checklist.
Muốn có người rà giúp các con số trong hồ sơ trước khi ký, để lại thông tin tư vấn — không mất phí.
SoSánhVay là kênh thông tin và so sánh khoản vay, không phải tổ chức tín dụng: chúng tôi không cho vay, không thẩm định, không quyết định kết quả xét duyệt. Lãi suất trong bài là mức công bố của từng tổ chức, ghi nhận ngày 27/08/2026; con số trả góp tính theo phương pháp niên kim bằng công cụ của site và có thể thay đổi theo hồ sơ.