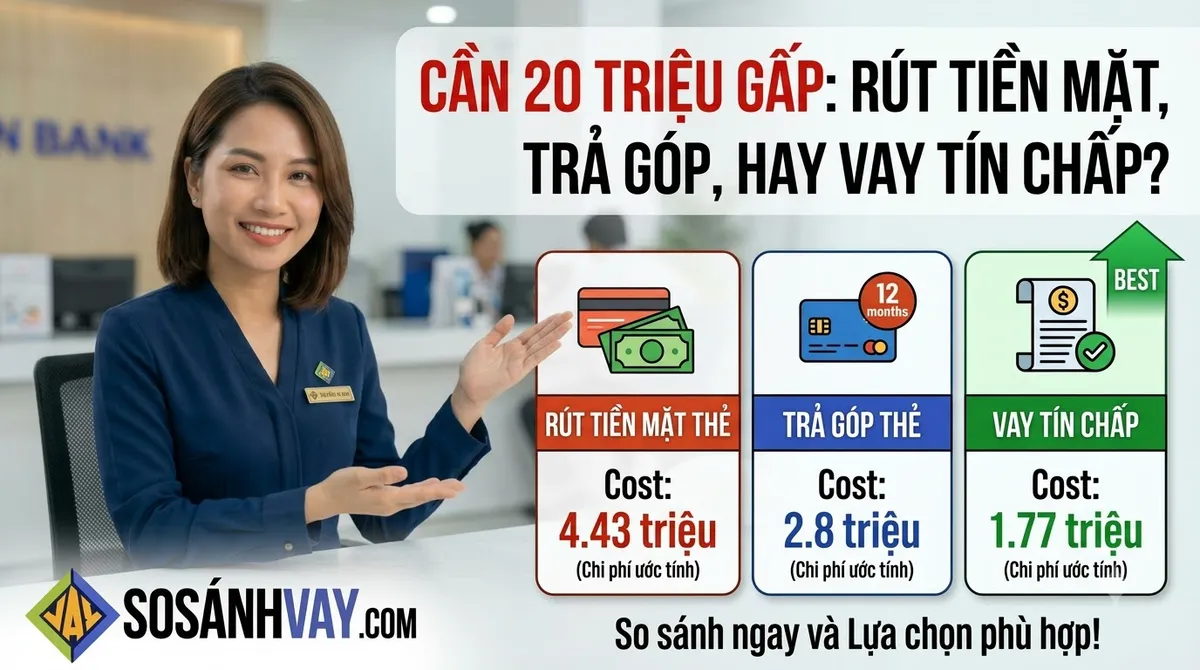
Cần 20 triệu trong vài ngày, trong ví có sẵn một thẻ tín dụng, và câu hỏi là nên rút tiền từ thẻ, chuyển sang trả góp qua thẻ hay đi vay tín chấp. Cùng 20 triệu trả trong 12 tháng, chênh lệch tổng chi phí giữa các cách lấy tiền mặt có thể lên tới hơn 3,6 triệu, gần một phần năm số tiền cần. Cách có tiền sớm chưa chắc là cách tốn kém, và cách được quảng cáo "0%" chỉ rẻ khi đúng điều kiện. Bài này đặt bốn phương án cạnh nhau bằng biểu phí thật, quy hết ra tiền, rồi chỉ ra bạn đang ở trường hợp nào.
Bốn phương án, một khoản 20 triệu trong 12 tháng
Để so được, bảng dưới dùng một bộ biểu phí thẻ cụ thể, của thẻ ACB Visa Digi, theo biểu phí ACB hiệu lực từ 01/01/2026: lãi thẻ 32%/năm, phí rút tiền mặt 4% (tối thiểu 100.000 đ), chuyển đổi trả góp khoản rút tiền mặt thu 1% một lần cộng 0,75% mỗi kỳ sao kê trên số tiền ban đầu. Vay tín chấp dùng dải lãi và phí bảo hiểm khoản vay công bố trên SoSánhVay, ghi nhận ngày 27/08/2026.
| Phương án | Trả mỗi tháng | Phí trả ngay | Lãi hoặc phí theo kỳ | Tổng chi phí 12 tháng |
|---|---|---|---|---|
| Rút tiền mặt từ thẻ, tự trả đều 12 tháng | khoảng 1.969.471 đ | 800.000 đ | khoảng 3.633.652 đ | khoảng 4.433.652 đ |
| Rút tiền mặt rồi chuyển trả góp 12 kỳ | 1.816.667 đ | 1.000.000 đ | 1.800.000 đ | 2.800.000 đ |
| Vay tín chấp ở đầu dải ngân hàng (VIB 14%/năm, phí bảo hiểm 1,1%) | 1.795.742 đ | 220.000 đ | 1.548.904 đ | 1.768.904 đ |
| Vay tín chấp ở đầu dải công ty tài chính (HD Saison 30%/năm, phí bảo hiểm 10%) | 1.949.743 đ | 2.000.000 đ | 3.396.916 đ | 5.396.916 đ |
| Mua hàng trả góp qua thẻ tại đối tác liên kết của ngân hàng | 1.666.667 đ | 0 đ | 0 đ | 0 đ |
Ba điều bảng không tự nói:
- Dòng đầu là số gần đúng. Lãi thẻ tính theo ngày trên dư nợ thực tế, kể cả phần phí rút tiền được ghi nợ vào thẻ. Bảng giả định bạn tự trả đều mỗi tháng như một khoản trả góp; trả ít hơn thì tổng lãi cao hơn.
- Dòng thứ ba chỉ dành cho hồ sơ đạt điều kiện đầu dải của ngân hàng, và phải qua thẩm định. Nếu cần tiền trong một hai ngày, dòng này có thể không kịp.
- Dòng cuối chỉ áp dụng khi 20 triệu dùng để mua một món hàng tại đơn vị bán có liên kết trả góp với ngân hàng phát hành thẻ. Nó không đổi ra tiền mặt được.
Muốn chạy cho đúng số tiền và kỳ hạn của bạn, dùng công cụ tính lãi chi tiết. Bài đáo hạn thẻ tín dụng là gì so sâu hơn cơ chế dư nợ thẻ với khoản vay có kỳ hạn.
Phí rút tiền mặt và lãi thẻ ở một số ngân hàng
Mức 4% của ACB là mức phổ biến, nhưng không phải nơi nào cũng vậy. Theo biểu phí công bố trên website từng ngân hàng, truy cập ngày 22/09/2026, cho hạng thẻ phổ thông:
| Ngân hàng | Phí rút tiền mặt | Lãi suất thẻ |
|---|---|---|
| ACB (Visa Digi) | 4%, tối thiểu 100.000 đ | 32%/năm |
| HSBC | 4%, tối thiểu 50.000 đ | 36,9%–39,4%/năm tuỳ dòng thẻ |
| Shinhan Bank (hạng Chuẩn) | 4%, tối thiểu 50.000 đ, tối đa 999.000 đ | 33,8%/năm |
| Techcombank | 4%, tối thiểu 100.000 đ | theo dòng thẻ |
| VPBank | 4%, tối thiểu 100.000 đ, chưa gồm VAT | theo dòng thẻ |
| TPBank (Visa) | 4,4%, tối thiểu 110.000 đ | theo hạng thẻ |
| VIB (One Card) | 2,5%–3,5% tuỳ hạng, tối thiểu 100.000 đ | 2,54%–3,71%/tháng |
Hai quy tắc chung đứng sau bảng. Thứ nhất, tiền mặt rút từ thẻ không được hưởng thời gian miễn lãi dành cho giao dịch mua hàng; VIB, HSBC, VPBank và Standard Chartered đều ghi rõ thời gian miễn lãi không áp dụng cho tiền mặt rút ra. Thứ hai, theo Thông tư 18/2024/TT-NHNN về thẻ ngân hàng, từ 01/01/2025 tổng số tiền mặt rút từ thẻ tín dụng không vượt 100 triệu đồng mỗi tháng. Nhiều ngân hàng còn giới hạn tiền mặt ở 50% hạn mức thẻ, nên muốn rút 20 triệu, thẻ thường phải có hạn mức từ 40 triệu trở lên.
Bốn tiêu chí để chọn đúng phương án
Tiêu chí 1 — Bạn cần tiền mặt hay cần mua một món hàng
Nếu 20 triệu là để mua điện thoại, máy tính, đồ gia dụng, hãy hỏi cửa hàng có trả góp qua thẻ của ngân hàng bạn đang dùng không. Tại đối tác liên kết, ACB miễn phí chuyển đổi trả góp. Tại đơn vị không liên kết, phí chuyển đổi 12 kỳ là 7,99% giá trị giao dịch, tức 1.598.000 đ trên 20 triệu, vẫn thấp hơn rút tiền mặt rồi đi mua.
Điều này không quan trọng với người cần tiền mặt để trả viện phí, học phí, sửa nhà. Lỗi thường gặp: nghe "trả góp 0%" rồi mặc định mọi giao dịch đều được, trong khi mức 0% chỉ áp dụng cho giao dịch mua hàng đúng nơi, đúng kỳ hạn chương trình.
Tiêu chí 2 — Bạn sẽ trả trong bao lâu
Rút tiền mặt từ thẻ không có lịch trả cố định, chỉ có khoản thanh toán tối thiểu mỗi kỳ. HSBC đặt mức tối thiểu 1% dư nợ, cộng phần trả góp và phí. Trả đúng mức tối thiểu thì gốc gần như đứng yên, lãi 32%–39%/năm cứ thế chạy.
Nếu trả dứt trong vài tháng, thẻ không tệ: ở mức 32%/năm, trả đều 3 tháng tốn khoảng 1.076.023 đ tiền lãi, cộng 800.000 đ phí rút. Nếu cần 12 tháng hoặc lâu hơn, chuyển trả góp hoặc vay tín chấp rẻ hơn rõ rệt. Người có khoản tiền sắp về chắc chắn (lương tháng 13, tiền thưởng) là người hưởng lợi từ tính linh hoạt của thẻ; người chưa biết khi nào trả được thì không.
Tiêu chí 3 — Trả góp khoản rút tiền mặt: rẻ hơn rút thẳng nhưng không phải 0%
Một số ngân hàng cho chuyển khoản rút tiền mặt thành trả góp: ACB và VPBank ghi mục này trong biểu phí, Techcombank cũng áp dụng. Với ACB, chi phí gồm 1% phí chuyển đổi và 0,75% mỗi kỳ trên số tiền ban đầu. Mức 0,75% một tháng tính trên số tiền ban đầu là cách tính kiểu dư nợ gốc: dư nợ giảm dần nhưng phí thì không. Quy đổi bằng công thức của site, 0,75%/tháng trên dư nợ gốc trong 12 kỳ tương đương khoảng 16,22%/năm trên dư nợ giảm dần, chưa kể 5% phí trả ngay (4% rút tiền và 1% chuyển đổi).
Hỏi thêm hai điều trước khi làm: khoản rút tiền có bị tính lãi từ ngày rút tới ngày chuyển đổi không, và phí chấm dứt trả góp trước hạn bao nhiêu (ACB thu 2% số tiền chuyển đổi ban đầu). Đưa mọi lời chào về cùng một cách tính bằng công cụ quy đổi lãi suất.
Tiêu chí 4 — Hồ sơ của bạn đứng ở đâu trong dải lãi vay tín chấp
Vay tín chấp chỉ rẻ hơn thẻ khi hồ sơ của bạn nhận được mức lãi ở nửa dưới dải. Cùng 20 triệu trong 12 tháng, ở mức 14%/năm tổng lãi là 1.548.904 đ, ở mức 45%/năm (cuối dải Easy Credit) là 5.202.952 đ. Phí bảo hiểm khoản vay cũng chênh: 1,1% ở VIB là 220.000 đ, 10% ở HD Saison là 2.000.000 đ.
Có thêm một giới hạn ít người để ý: 20 triệu nằm ở đáy hạn mức của nhiều nơi. Theo hạn mức công bố ghi nhận ngày 27/08/2026, HSBC, Shinhan Bank và Standard Chartered đặt mức tối thiểu 30 triệu, VPBank 50 triệu. Vay tín chấp phù hợp với người có lương chuyển khoản, cần tiền trong vài ngày chứ không phải vài giờ; các mốc từng tổ chức công bố có trong bài vay tín chấp bao lâu được giải ngân. Nó ít phù hợp với người đang cần tiền ngay trong ngày hoặc hồ sơ đang có khoản trả chậm trên CIC.
Tổng chi phí thật gồm những gì?
Mỗi phương án có một khoản chi phí dễ bị bỏ quên:
- Rút tiền mặt từ thẻ: phí rút tiền bị ghi nợ vào thẻ và cũng chịu lãi. Trả chậm khoản tối thiểu còn thêm phí chậm thanh toán (ACB 4% số tiền chậm, tối thiểu 200.000 đ) và lãi quá hạn bằng 150% lãi trong hạn.
- Chuyển trả góp: phí quản lý mỗi kỳ tính trên số tiền ban đầu, không giảm theo dư nợ; tất toán sớm mất phí chấm dứt.
- Vay tín chấp: phí bảo hiểm khoản vay, nhiều nơi trừ thẳng vào tiền giải ngân, nên vay 20 triệu có thể chỉ nhận 18 triệu. Phí tất toán trước hạn 3%–5% dư nợ còn lại theo mức các tổ chức công bố. Bài bảo hiểm khoản vay có bắt buộc không nói rõ quyền từ chối tới đâu.
- Trả góp qua thẻ khi mua hàng: giá bán trả góp đôi khi cao hơn giá trả thẳng, hoặc mất khuyến mãi dành cho khách trả tiền mặt. Hỏi giá hai cách trước khi quẹt.
Checklist trước khi quyết
- Xác định bạn cần tiền mặt hay cần mua một món hàng cụ thể.
- Kiểm tra hạn mức rút tiền mặt còn lại trên thẻ, không chỉ hạn mức tín dụng.
- Tra biểu phí thẻ của chính ngân hàng bạn: phí rút tiền, lãi thẻ, phí chuyển đổi trả góp và phí chấm dứt trả góp.
- Hỏi khoản rút tiền mặt có được chuyển trả góp không, và lãi từ ngày rút tới ngày chuyển đổi tính thế nào.
- Nếu vay tín chấp, hỏi lãi %/năm tính trên dư nợ giảm dần và số tiền thực nhận sau khi trừ phí.
- Viết ra ngày bạn chắc chắn trả xong, rồi chọn phương án theo ngày đó.
Khi nào nên dừng lại
- Bạn định rút tiền từ thẻ này để trả dư nợ của thẻ khác hoặc khoản vay khác. Đó là vòng xoay, không phải giải pháp; bài mất khả năng trả nợ vay tiêu dùng phải làm sao có các lựa chọn an toàn hơn.
- Bạn chỉ trả được khoản tối thiểu của thẻ trong vài tháng tới.
- Khoản trả hàng tháng của phương án ít tốn kém nhất trong bảng vẫn làm bạn hụt chi tiêu thiết yếu.
- Ai đó mời dịch vụ "rút tiền thẻ tín dụng" bên ngoài ngân hàng với phí thấp hơn biểu phí. Bạn phải giao thẻ hoặc thông tin thẻ cho bên thứ ba, và giao dịch không có hàng hoá thật có thể khiến ngân hàng khoá thẻ.
Nếu bạn cân nhắc vay tín chấp, bảng so sánh lãi suất có dải lãi, hạn mức và phí mới nhất của từng tổ chức. Muốn có người rà giúp hồ sơ của bạn đang ở nhóm nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Phí và lãi thẻ theo biểu phí công bố trên website từng ngân hàng, truy cập ngày 22/09/2026; số tính mẫu dùng biểu phí thẻ ACB Visa Digi hiệu lực từ 01/01/2026. Lãi suất, hạn mức và phí bảo hiểm khoản vay tín chấp là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay ngày 27/08/2026. Khoản trả hàng tháng và tổng lãi tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site; lãi thẻ thực tế tính theo ngày nên có thể chênh. Mức thực tế phụ thuộc hạng thẻ, hồ sơ từng người và có thể thay đổi. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.