Bạn nộp hồ sơ vay tín chấp hôm nay và cần tiền trước cuối tuần. Câu hỏi "bao lâu được giải ngân" có hai lớp đáp án. Lớp thứ nhất là con số các tổ chức công bố, trải từ vài phút ở một số công ty tài chính tới 48 giờ ở ngân hàng. Lớp thứ hai là điều con số đó không nói: nó là thời gian của trường hợp thuận lợi, gắn với điều kiện như đăng ký online, hồ sơ đủ, đã là khách hàng. Bài này đặt các mốc công bố cạnh nhau, giải thích vì sao ngân hàng và công ty tài chính chênh nhau, và những gì làm hồ sơ của bạn chậm lại.
Vay tín chấp bao lâu được giải ngân?
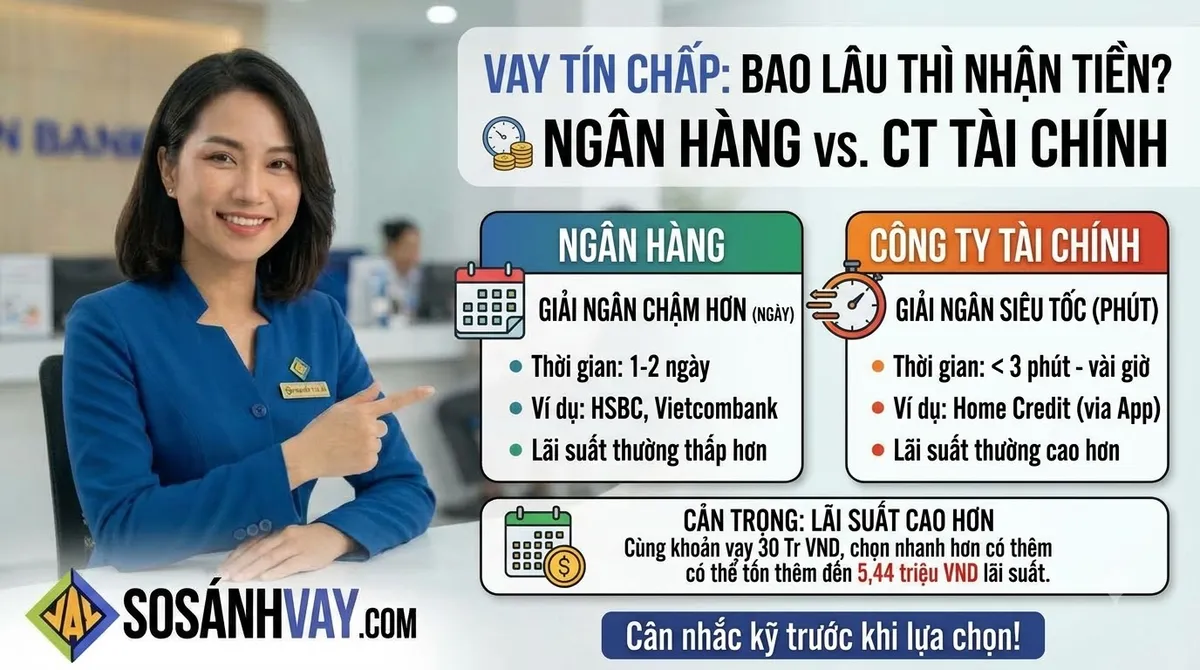
Không có mốc chung do luật quy định. Thông tư 39/2016/TT-NHNN buộc mỗi tổ chức tín dụng tự quy định trong quy trình nội bộ thời hạn tối đa để thẩm định và quyết định cho vay, nhưng không buộc công bố thời hạn đó cho khách hàng. Theo các mốc tổ chức tự công bố, công ty tài chính thường báo kết quả trong vài phút tới 24 giờ với hồ sơ đăng ký qua ứng dụng, còn ngân hàng thường tính bằng ngày làm việc. Thời gian thực tế của bạn phụ thuộc hồ sơ và kênh nộp.
Mốc thời gian các tổ chức công bố
Bảng dưới chỉ ghi những gì tổ chức công bố trên website chính thức, truy cập ngày 22/09/2026. Chú ý cột "Mốc tính cho": phê duyệt và giải ngân là hai việc khác nhau.
| Tổ chức | Mốc công bố | Mốc tính cho | Điều kiện đi kèm |
|---|---|---|---|
| Home Credit | Dưới 3 phút có kết quả, giải ngân trong 10 phút sau khi duyệt | Phê duyệt và giải ngân | Đăng ký qua ứng dụng, duyệt tự động |
| HD Saison | Trong 10 phút | Phê duyệt | Hồ sơ đầy đủ, đúng |
| FE Credit | Một số khách được phê duyệt trong 24 giờ | Phê duyệt | Đăng ký bằng căn cước; có 15 ngày để nhận tiền |
| Easy Credit | Chuyển khoản trong 24 giờ | Giải ngân, tính từ lúc ký thoả thuận | Đã ký hợp đồng |
| HSBC | Trong 48 giờ | Giải ngân | Không nêu thêm |
| VIB | Liên hệ tư vấn trong 24 giờ | Chỉ là bước tư vấn | Không công bố mốc duyệt, giải ngân |
| TPBank, VPBank, Techcombank, Standard Chartered | Chỉ ghi "phê duyệt nhanh", không nêu số | — | — |
Ba điều bảng không tự nói:
- "Có kết quả" chưa phải "có tiền". Sau phê duyệt còn bước ký hợp đồng, và với nhiều nơi là bước nhận tiền tại điểm giao dịch hoặc chờ chuyển khoản theo giờ làm việc ngân hàng. HD Saison ghi rõ tiền chuyển vào tài khoản theo giờ làm việc của ngân hàng.
- Có hạn nhận tiền. FE Credit cho 15 ngày để nhận tiền sau khi được duyệt; JACCS ghi quá 14 ngày không nhận thì hợp đồng tự huỷ.
- Mốc tính bằng phút gần như luôn gắn với ứng dụng và duyệt tự động. Hồ sơ nộp qua nhân viên, hoặc hồ sơ bị chuyển sang thẩm định thủ công, không đi theo mốc đó.
Vì sao ngân hàng và công ty tài chính chênh nhau
Chênh lệch về thời gian đi cùng chênh lệch về lãi suất, và cả hai có chung một gốc: cách mỗi nhóm quản lý rủi ro.
- Khoản vay nhỏ, chấm điểm tự động. Công ty tài chính cho vay nhiều khoản nhỏ, nên họ đầu tư vào hệ thống chấm điểm tự động và chấp nhận rủi ro nợ xấu cao hơn, rồi bù rủi ro đó bằng lãi suất. Ngân hàng cho vay khoản lớn hơn, thẩm định kỹ hơn, và đổi lại lãi thấp hơn.
- Xác minh thu nhập. Ngân hàng thường xác minh nơi làm việc, đối chiếu sao kê lương; mỗi bước có thể là một cuộc gọi tới phòng nhân sự và một ngày chờ. Công ty tài chính nhận cả hồ sơ lương tiền mặt và dựa nhiều hơn vào dữ liệu có sẵn.
- Khách hàng hiện hữu đi đường tắt. Người đã có tài khoản lương, thẻ tín dụng hay khoản vay tại một ngân hàng thường được xét trên dữ liệu sẵn có. Theo Thông tư 29/2026/TT-NHNN, hiệu lực từ 15/08/2026, với khách hàng đã xác minh thông tin trước đó, tổ chức tín dụng được tự chọn cách xác minh khi cho vay online; khách hàng mới vẫn phải qua bước nhận biết đầy đủ.
Bài phân biệt ngân hàng và công ty tài chính giải thích kỹ hơn vì sao hai nhóm khác nhau cả về lãi lẫn tệp khách hàng.
Những gì làm hồ sơ của bạn chậm lại
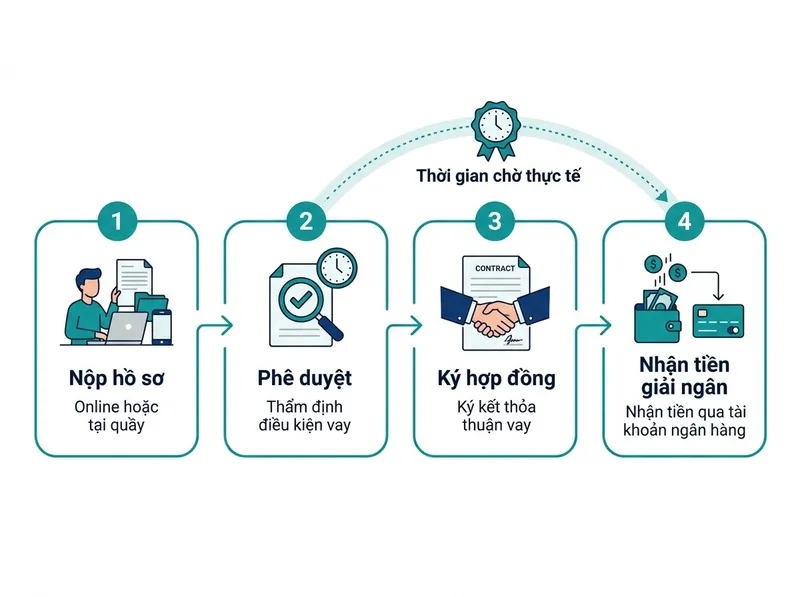
Quy trình vay tín chấp đi qua các bước nộp hồ sơ, thẩm định, phê duyệt, ký hợp đồng và giải ngân; bài quy trình cho vay tín chấp tiêu dùng mô tả từng bước. Các điểm nghẽn thường gặp, theo chính các tổ chức mô tả:
- Hồ sơ thiếu hoặc không khớp. Tên công ty trên hợp đồng lao động khác trên sao kê, địa chỉ trên hoá đơn khác trên đơn đề nghị. Mỗi chỗ lệch là một vòng bổ sung.
- Tra cứu CIC. Tổ chức nào cũng kiểm tra lịch sử tín dụng. Hồ sơ có khoản trả chậm cần được xem xét thủ công, không còn đi đường tự động. Bài CIC và năm nhóm nợ giúp bạn tự kiểm tra trước.
- Xác minh nơi làm việc. Nhân viên thẩm định gọi tới công ty để xác nhận bạn đang làm việc ở đó. Nếu phòng nhân sự không nghe máy, hồ sơ nằm chờ.
- Thời điểm nộp. Nộp chiều thứ sáu hoặc sát kỳ nghỉ lễ, bước chuyển khoản sẽ rơi vào ngày làm việc kế tiếp.
So sánh: nhanh hơn và rẻ hơn thường không đi cùng nhau
Cùng khoản 30 triệu trả trong 12 tháng, theo dải lãi và phí bảo hiểm khoản vay công bố trên SoSánhVay, ghi nhận ngày 27/08/2026:
| Mức lãi và phí | Trả mỗi tháng | Tổng lãi | Phí bảo hiểm khoản vay | Tổng chi phí |
|---|---|---|---|---|
| 14%/năm, phí 1,1% (đầu dải VIB) | 2.693.614 đ | 2.323.368 đ | 330.000 đ | 2.653.368 đ |
| 30%/năm, phí 10% (đầu dải HD Saison) | 2.924.614 đ | 5.095.368 đ | 3.000.000 đ | 8.095.368 đ |
| 45%/năm, phí 6% (cuối dải Easy Credit) | 3.150.369 đ | 7.804.428 đ | 1.800.000 đ | 9.604.428 đ |
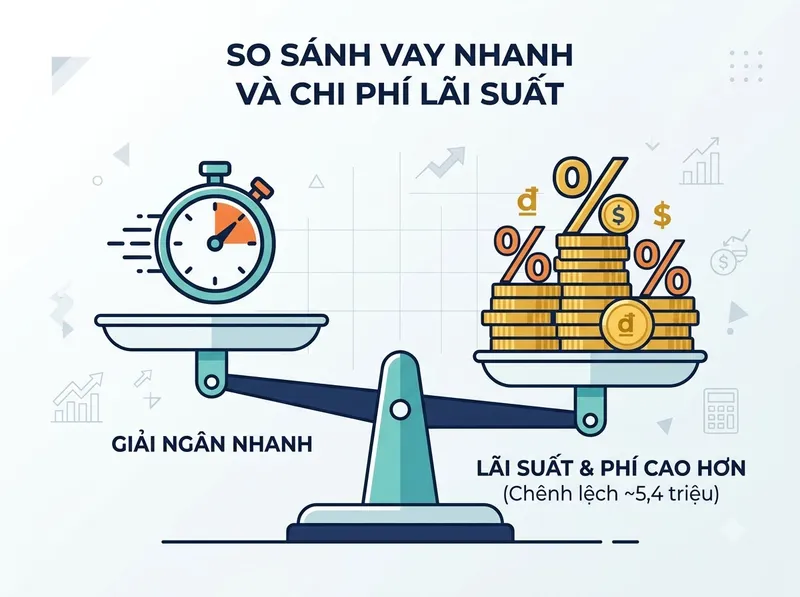
Giữa dòng đầu và dòng thứ hai là 5.442.000 đ. Nói cách khác, nếu hồ sơ của bạn đủ điều kiện ở ngân hàng mà bạn chọn công ty tài chính chỉ vì có tiền sớm hơn một hai ngày, mỗi ngày chờ tiết kiệm được đó có thể tốn vài triệu đồng. Ngược lại, nếu hồ sơ của bạn không có lương chuyển khoản, lựa chọn thực tế thường chỉ là các dòng dưới, và tốc độ không phải thứ bạn đánh đổi. Chạy số cho đúng khoản vay của bạn bằng công cụ tính lãi chi tiết.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Thời gian giải ngân là một tiêu chí, không phải tiêu chí đầu tiên. Ba việc giúp bạn vừa có tiền kịp vừa không trả giá quá đắt:
- Chuẩn bị hồ sơ trước khi cần tiền. Sao kê 3–6 tháng, hợp đồng lao động, hoá đơn cư trú, báo cáo CIC. Phần lớn thời gian chờ là thời gian bổ sung giấy tờ.
- Hỏi rõ mốc nào là mốc nào. "Duyệt trong ngày" có bao gồm ký hợp đồng và chuyển tiền không, tiền về tài khoản nào, trong giờ nào.
- Đừng nộp dồn dập nhiều nơi để "xem nơi nào nhanh". Mỗi lần nộp là một lần tổ chức tra cứu CIC, và nhiều lượt tra cứu trong thời gian ngắn là một trong những lý do hồ sơ bị xét chặt hơn. Bài hồ sơ vay tín chấp bị từ chối vì sao có mục riêng về chuyện này.
Nếu bị từ chối, Thông tư 39/2016 cho bạn quyền đề nghị tổ chức thông báo lý do không cho vay. Hãy hỏi, vì lý do đó quyết định bạn nên sửa gì trước khi nộp lại.
Câu hỏi thường gặp
Tôi được báo "đã duyệt" nhưng hai ngày chưa thấy tiền, có bình thường không?
Có thể. Sau phê duyệt còn bước ký hợp đồng và chuyển tiền theo giờ làm việc. Gọi tổng đài chính thức của tổ chức để hỏi khoản vay đang ở bước nào; đừng làm theo số điện thoại lạ gọi tới yêu cầu nộp phí để "đẩy nhanh giải ngân".
Có tổ chức nào thu phí để giải ngân sớm hơn không?
Tổ chức tín dụng được cấp phép không thu tiền trước để giải ngân qua người môi giới. Yêu cầu chuyển khoản "phí hồ sơ" hay "phí bảo đảm" trước khi nhận tiền là dấu hiệu lừa đảo quen thuộc. Tra tổ chức có được cấp phép không trong bài tra cứu tổ chức cho vay được Ngân hàng Nhà nước cấp phép.
Tôi cần tiền trong ngày, có nên vay ngân hàng không?
Nếu bạn đã là khách hàng của ngân hàng, hỏi thử kênh vay online dành cho khách hàng hiện hữu. Nếu chưa, khả năng có tiền trong ngày ở ngân hàng thấp; so thêm các phương án khác trong bài cần 20 triệu gấp: rút tiền mặt thẻ tín dụng, trả góp qua thẻ hay vay tín chấp.
Muốn có người rà giúp hồ sơ còn thiếu gì trước khi nộp, để không mất thêm ngày chờ bổ sung, để lại thông tin, không mất phí. Dải lãi và phí của từng tổ chức xem ở bảng so sánh lãi suất.
Mốc thời gian theo công bố trên website chính thức của từng tổ chức, truy cập ngày 22/09/2026, là thời gian của trường hợp thuận lợi và có thể thay đổi. Lãi suất và phí bảo hiểm khoản vay là mức công bố ghi nhận trên SoSánhVay ngày 27/08/2026; khoản trả hàng tháng và tổng lãi tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site. Quy định dẫn theo Thông tư 39/2016/TT-NHNN và Thông tư 29/2026/TT-NHNN. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.