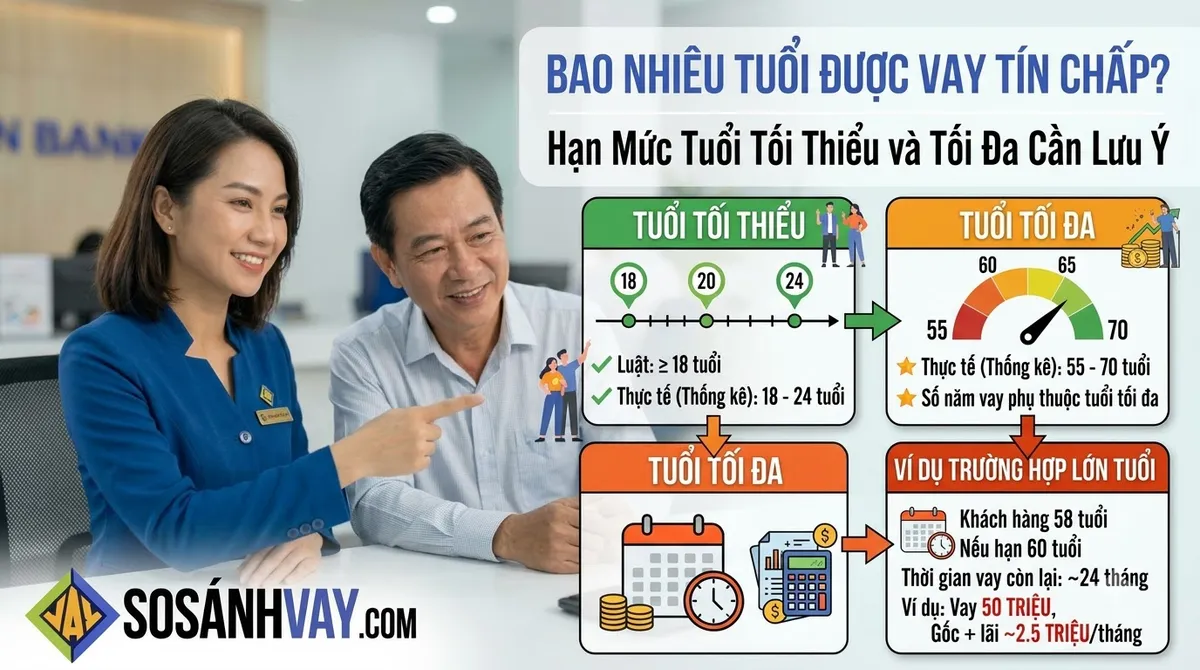
Câu hỏi về tuổi vay thường đến từ hai nhóm người ở hai đầu: sinh viên vừa đủ 18 tuổi cần một khoản cho học phí hay máy tính, và người trên 55 tuổi sắp nghỉ hưu cần tiền sửa nhà hay chữa bệnh. Câu trả lời ngắn: luật cho phép vay từ 18 tuổi và không đặt tuổi tối đa, nhưng mỗi tổ chức tín dụng tự đặt ngưỡng riêng. Theo điều kiện công bố mà SoSánhVay tra ngày 17/09/2026, tuổi tối thiểu ở 12 tổ chức trải từ 18 đến 24, tuổi tối đa từ 55 đến 70. Bài này đi qua quy định pháp luật, bảng tuổi theo từng nơi, và điểm dễ bị bỏ qua nhất: tuổi tối đa thường tính vào lúc kết thúc khoản vay, không phải lúc bạn nộp hồ sơ.
Bao nhiêu tuổi được vay tín chấp?
Theo pháp luật, người từ đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ, đáp ứng điều kiện về tuổi để vay ở tổ chức tín dụng. Quy định về hoạt động cho vay chỉ đặt tuổi tối thiểu, không đặt tuổi tối đa. Trên thực tế, mỗi ngân hàng và công ty tài chính tự đặt khoảng tuổi riêng cho từng sản phẩm, thường từ 18 đến 24 tuổi ở đầu dưới và từ 55 đến 70 tuổi ở đầu trên. Nhiều nơi còn yêu cầu tuổi của bạn vào ngày trả kỳ cuối không vượt ngưỡng tối đa. Đủ tuổi mới chỉ là điều kiện đầu tiên; thu nhập và lịch sử tín dụng mới quyết định bạn có được vay hay không.
Pháp luật quy định gì về tuổi vay
Bộ luật Dân sự 2015, khoản 1 Điều 20, quy định người thành niên là người từ đủ 18 tuổi trở lên. Người thành niên có năng lực hành vi dân sự đầy đủ, trừ trường hợp bị toà tuyên bố mất, hạn chế năng lực hoặc có khó khăn trong nhận thức, làm chủ hành vi.
Với hoạt động cho vay, Thông tư 39/2016/TT-NHNN, khoản 1 Điều 7, đặt điều kiện khách hàng cá nhân là người từ đủ 18 tuổi trở lên có năng lực hành vi dân sự đầy đủ, hoặc từ đủ 15 đến chưa đủ 18 tuổi không bị mất hoặc hạn chế năng lực hành vi dân sự. Khoản này chưa bị sửa đổi qua các thông tư sửa đổi năm 2023, 2024 và 2025.
Hai điều nên hiểu đúng từ quy định này:
- Luật không cấm người từ 15 đến dưới 18 tuổi vay, nhưng không có tổ chức nào trong bảng bên dưới cho vay tín chấp dưới 18 tuổi. Đây là điều kiện tối thiểu của pháp luật, còn tổ chức được phép đặt điều kiện cao hơn.
- Luật không đặt tuổi tối đa. Mọi mức trần 55, 60, 65 hay 70 tuổi bạn gặp đều là chính sách riêng của tổ chức, và có thể khác nhau giữa các sản phẩm của cùng một nơi.
Tuổi vay tín chấp theo từng tổ chức
Điều kiện dưới đây do SoSánhVay tra trên trang sản phẩm hoặc trang hỏi đáp chính thức của từng tổ chức ngày 17/09/2026. Mỗi sản phẩm có thể có điều kiện khác nhau, và tổ chức có thể thay đổi mà không báo trước.
| Ngân hàng | Tuổi tối thiểu | Tuổi tối đa | Thu nhập tối thiểu công bố |
|---|---|---|---|
| HSBC | 18 | 60 | 8 triệu/tháng |
| Kỹ thương (Techcombank) | 20 | 70 theo trang tiếng Việt; trang tiếng Anh cùng sản phẩm ghi 60 | 10 triệu/tháng theo trang tiếng Việt |
| Á Châu (ACB), thấu chi tiêu dùng online | 20 | 70, tính cả thời hạn vay | — |
| Việt Nam Thịnh Vượng (VPBank) | 22 | 65 | 5 triệu/tháng |
| Quốc Tế (VIB) | 22 | Nữ 55, nam 60, tính tại thời điểm kết thúc khoản vay | 7 triệu/tháng |
| Standard Chartered | 24 | 60 | 8 triệu/tháng |
| Công ty tài chính | Tuổi tối thiểu | Tuổi tối đa | Thu nhập tối thiểu công bố |
|---|---|---|---|
| HD Saison | 18 | 70 | — |
| FE Credit | 20 | 60 | 3 triệu/tháng |
| Home Credit | 20 | 60 | — |
| Easy Credit, sản phẩm Easy Vay | trên 20 | chưa công bố trên trang sản phẩm | — |
| Lotte Finance, vay theo lương | 20 hoặc 23 tuỳ trang sản phẩm | 60, tính tại thời điểm kết thúc khoản vay | tuỳ sản phẩm |
| Shinhan Finance | 21 | 65 | 4 triệu/tháng |
TPBank, Shinhan Bank, MB Shinsei (Mcredit) và JACCS cũng đang niêm yết trên SoSánhVay, nhưng trang sản phẩm vay tín chấp hiện hành của các nơi này không ghi rõ độ tuổi, nên không đưa vào bảng. Với những nơi đó, hỏi trực tiếp trước khi nộp hồ sơ.
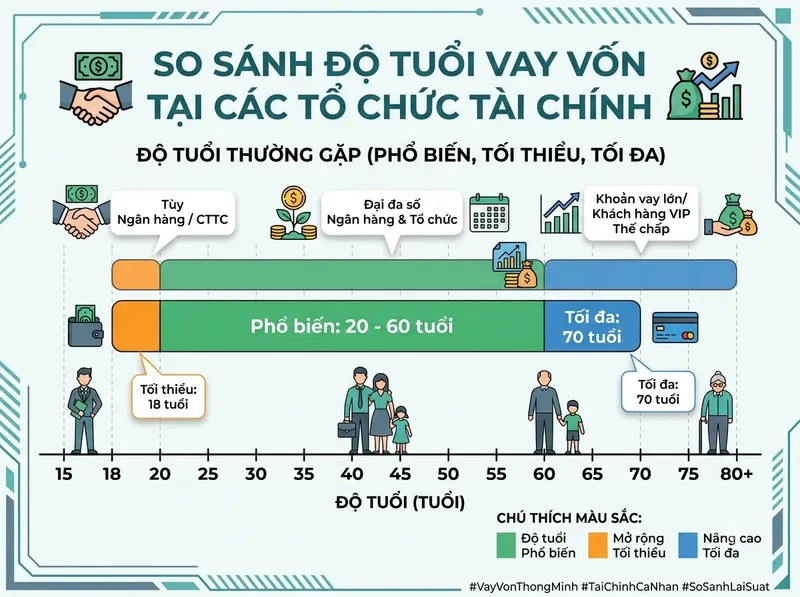
Đọc bảng: đầu dưới dao động hẹp (18–24), đầu trên dao động rộng hơn nhiều (55–70), và chênh lệch lớn nhất nằm ở cách tính. Ô ghi "60" mà không ghi thời điểm không có nghĩa bạn 59 tuổi vẫn vay được 36 tháng. Hãy hỏi rõ tuổi tối đa tính vào lúc nộp hồ sơ hay lúc trả kỳ cuối.
Tuổi tối đa tính lúc vay hay lúc trả xong?
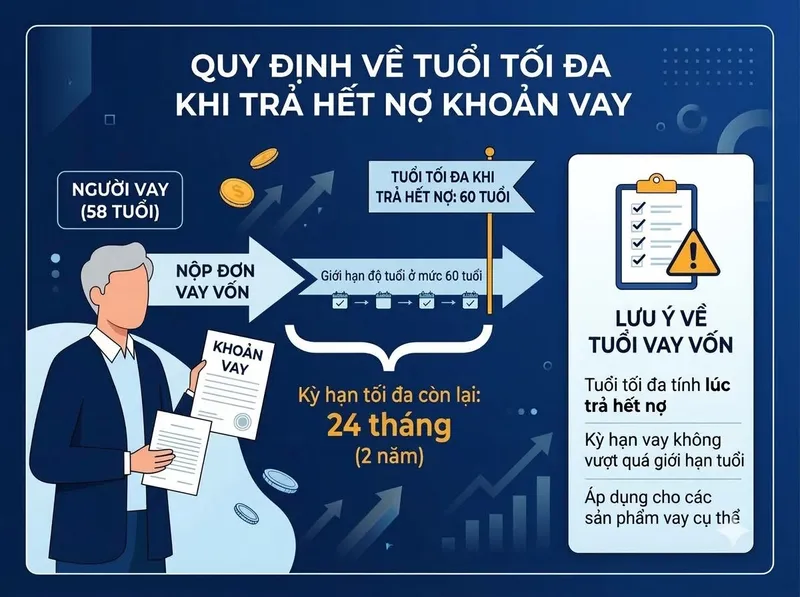
Đây là điểm làm nhiều người trên 55 tuổi bất ngờ. Với VIB và Lotte Finance, trang sản phẩm ghi rõ tuổi tối đa tính tại thời điểm kết thúc khoản vay; ACB ghi tuổi tối đa bao gồm thời hạn vay. Nghĩa là kỳ hạn vay tối đa của bạn bằng số năm còn lại tới ngưỡng tuổi đó, dù sản phẩm cho phép kỳ hạn dài hơn.
| Trường hợp | Ngưỡng tuổi khi kết thúc khoản vay | Kỳ hạn tối đa còn lại |
|---|---|---|
| Nữ 53 tuổi, ngưỡng 55 | 55 | khoảng 24 tháng |
| Nam 57 tuổi, ngưỡng 60 | 60 | khoảng 36 tháng |
| 58 tuổi, ngưỡng 60 | 60 | khoảng 24 tháng |
| 66 tuổi, ngưỡng 70 | 70 | khoảng 48 tháng |
Số tháng thực tế còn phụ thuộc ngày sinh và cách từng tổ chức làm tròn, bảng chỉ để hình dung thứ tự lớn nhỏ.
Điều này ảnh hưởng gì đến khoản vay của bạn?
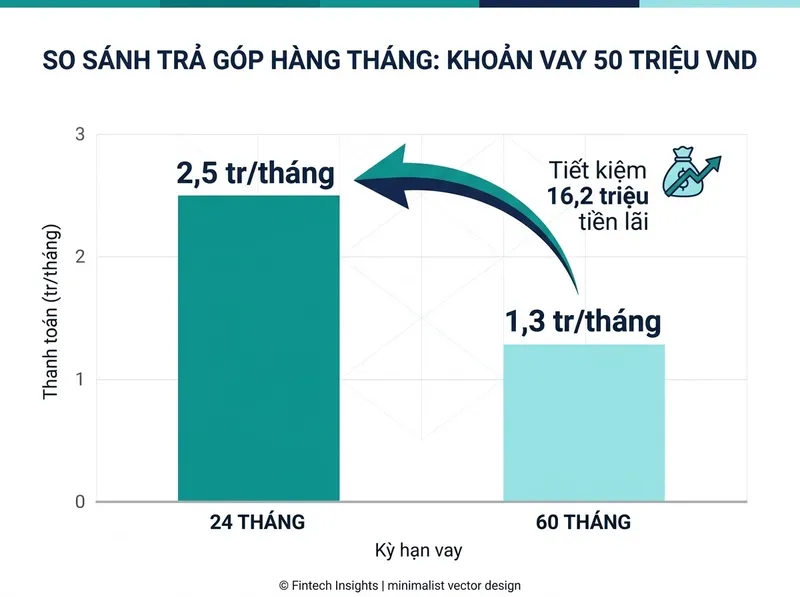
Kỳ hạn bị rút ngắn thì khoản trả hàng tháng tăng, và với người sắp nghỉ hưu, thu nhập cũng sắp giảm. Cùng khoản vay 50 triệu ở mức 18%/năm, một mức nằm trong dải lãi công bố của nhiều ngân hàng trên SoSánhVay ghi nhận ngày 27/08/2026, tính theo dư nợ giảm dần:
| Kỳ hạn | Trả hàng tháng | Tổng lãi |
|---|---|---|
| 12 tháng | 4.584.000 đ | 5.008.000 đ |
| 24 tháng | 2.496.205 đ | 9.908.920 đ |
| 36 tháng | 1.807.620 đ | 15.074.320 đ |
| 48 tháng | 1.468.750 đ | 20.500.000 đ |
| 60 tháng | 1.269.671 đ | 26.180.260 đ |
Người 58 tuổi ở nơi có ngưỡng 60 khi kết thúc khoản vay chỉ còn khoảng 24 tháng, nên phải gánh 2.496.205 đ mỗi tháng thay vì 1.269.671 đ nếu được vay 60 tháng, gần gấp đôi. Đổi lại, tổng lãi thấp hơn 16.271.340 đ. Đánh đổi giữa khoản trả tháng và tổng lãi theo kỳ hạn được phân tích trong bài nên vay tín chấp kỳ hạn bao lâu. Trước khi nộp hồ sơ, hãy tính khoản trả tháng theo đúng kỳ hạn tối đa bạn được phép, bằng công cụ tính lãi chi tiết, rồi so với thu nhập sau khi nghỉ hưu chứ không phải thu nhập hiện tại. Bài lương 10 triệu vay tín chấp được bao nhiêu có bảng tỷ lệ khoản trả trên thu nhập để bạn tự đặt trần.
Với người trẻ, tuổi hiếm khi là lý do bị từ chối nếu đã đủ ngưỡng tối thiểu. Lý do thường gặp hơn là chưa có thu nhập chứng minh được, hoặc chưa có lịch sử tín dụng. Bài hồ sơ vay tín chấp bị từ chối vì sao đi qua các lý do này.
Dưới tuổi hoặc chưa có thu nhập: lựa chọn khác
Nếu bạn là sinh viên có hoàn cảnh khó khăn, Ngân hàng Chính sách xã hội có chương trình cho vay học sinh, sinh viên theo Quyết định 157/2007/QĐ-TTg, được sửa đổi bởi Quyết định 05/2022/QĐ-TTg. Mức vay tối đa theo quyết định này là 4 triệu đồng mỗi tháng mỗi người. Sinh viên các ngành khoa học, công nghệ, kỹ thuật và toán có thêm chương trình theo Quyết định 29/2025/QĐ-TTg. Điều kiện cụ thể và lãi suất áp dụng hỏi tại phòng giao dịch Ngân hàng Chính sách xã hội nơi cư trú.
Một cách khác hay được gợi ý là nhờ người thân đứng tên vay hộ. Cần hiểu rõ: người đứng tên là người vay theo hợp đồng. Khoản vay nằm trên báo cáo tín dụng của họ, và nếu trả chậm, nợ quá hạn ghi vào lịch sử tín dụng của họ, không phải của bạn.
Nếu bạn đủ tuổi và muốn biết với độ tuổi, thu nhập hiện tại thì nên nộp hồ sơ ở nhóm tổ chức nào, để lại thông tin tại đây. Tư vấn không mất phí, và bạn không phải cam kết vay.
Câu hỏi thường gặp
Tôi vừa đủ 18 tuổi, đang là sinh viên, vay tín chấp được không?
Về tuổi, một số nơi như HSBC và HD Saison nhận hồ sơ từ 18 tuổi. Nhưng phần lớn sản phẩm còn yêu cầu thu nhập tối thiểu và thời gian làm việc, nên sinh viên chưa đi làm thường không đáp ứng. Chương trình của Ngân hàng Chính sách xã hội ở trên phù hợp hơn.
Tôi 60 tuổi, đã nghỉ hưu, còn vay được không?
Luật không cấm, nhưng bạn cần một tổ chức có ngưỡng tuổi tối đa cao hơn tuổi của mình cộng kỳ hạn vay. Theo bảng trên, những nơi công bố trần 65 hoặc 70 tuổi là lựa chọn cần hỏi trước. Có nhận lương hưu làm thu nhập để xét hay không là chính sách riêng của từng nơi, nên hỏi thẳng trước khi nộp hồ sơ.
Tuổi tối thiểu tính theo năm sinh hay theo ngày sinh?
Pháp luật dùng mốc "đủ 18 tuổi", tức tính đến ngày sinh nhật. Mỗi tổ chức có thể có cách tính riêng, nên nếu bạn chỉ vừa sát ngưỡng, hãy hỏi trước để tránh bị trả hồ sơ.
Nộp hồ sơ khi chưa đủ tuổi có ảnh hưởng gì không?
Hồ sơ không đủ điều kiện sẽ không được xét, nhưng lượt tra cứu tín dụng có thể đã được ghi lại. Kiểm tra điều kiện tuổi trước khi nộp là cách đơn giản để tránh một lượt tra cứu không cần thiết.
Điều kiện tuổi và thu nhập trong bài do SoSánhVay tra trên trang chính thức của từng tổ chức ngày 17/09/2026, có thể thay đổi theo sản phẩm và thời điểm; điều kiện áp dụng cho hồ sơ của bạn là điều kiện ghi trong hồ sơ vay. Khoản trả hàng tháng tính theo dư nợ giảm dần, trả góp cố định, bằng cùng công thức với các công cụ trên site, ở mức lãi minh hoạ nằm trong dải công bố ghi nhận ngày 27/08/2026. Căn cứ pháp lý: Bộ luật Dân sự 2015 (Điều 20, 21); Thông tư 39/2016/TT-NHNN (khoản 1 Điều 7); Quyết định 157/2007/QĐ-TTg, 05/2022/QĐ-TTg, 29/2025/QĐ-TTg. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.