Người bán hàng online, tài xế công nghệ, thợ tự do, người làm freelance thường có thu nhập đều hơn nhiều người đi làm công, nhưng lại vướng ngay câu đầu tiên của nhân viên tín dụng: "anh chị có bảng lương không?". Không có bảng lương không có nghĩa là không vay được. Nó có nghĩa là bạn phải tự chứng minh dòng tiền bằng giấy tờ khác, và cách bạn chứng minh quyết định bạn đứng ở đầu hay cuối dải lãi. Bài này đi qua những loại giấy tờ các tổ chức đang công bố chấp nhận, và những thay đổi về thuế năm 2026 đang tạo thêm bằng chứng thu nhập cho người kinh doanh.
Chứng minh thu nhập khi làm tự do là gì?
Là việc đưa ra giấy tờ cho thấy bạn có dòng tiền đều đặn đủ để trả khoản vay, khi không có hợp đồng lao động và bảng lương. Thông tư 39/2016/TT-NHNN yêu cầu tổ chức tín dụng chỉ cho vay khi khách hàng có khả năng tài chính để trả nợ, và khách hàng phải cung cấp tài liệu chứng minh. Luật không quy định tài liệu đó phải là bảng lương; mỗi tổ chức tự đặt danh sách giấy tờ chấp nhận. Với người làm tự do, các giấy tờ thường gặp là giấy đăng ký hộ kinh doanh, sao kê tài khoản có giao dịch kinh doanh, chứng từ thuế, hoặc giấy tờ gián tiếp như hợp đồng bảo hiểm nhân thọ.
Giấy tờ các tổ chức đang công bố chấp nhận
Bảng dưới chỉ ghi những gì tổ chức công bố trên website chính thức của họ, truy cập ngày 22/09/2026. Tổ chức không có trong bảng là tổ chức không công bố riêng yêu cầu cho người tự doanh, không phải là không nhận.
| Tổ chức | Đối tượng | Giấy tờ chứng minh thu nhập được công bố |
|---|---|---|
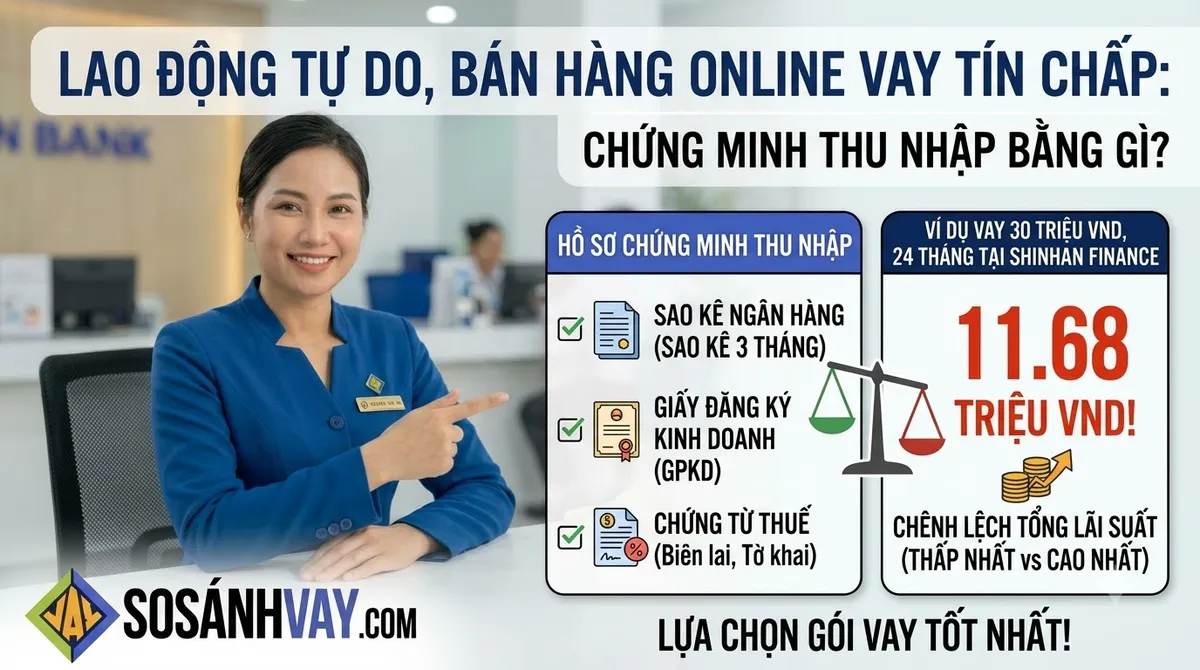
| HD Saison | Người tự kinh doanh | Bản sao giấy phép kinh doanh mới nhất, kèm biên lai thuế hoặc sao kê tài khoản 3 tháng có giao dịch kinh doanh |
| Shinhan Finance | Hộ kinh doanh cá thể | Giấy đăng ký kinh doanh và sao kê doanh thu 3 tháng; thu nhập từ 4 triệu/tháng, không có nợ nhóm 3–5 |
| FE Credit (sản phẩm Tiền Mặt Linh Hoạt) | Không giới hạn nghề nghiệp | Căn cước, kèm một trong các giấy tờ: đăng ký xe máy, bảng lương, hoá đơn điện nước, hoặc hợp đồng và hoá đơn bảo hiểm nhân thọ |
| Mcredit (vay theo hợp đồng bảo hiểm nhân thọ) | Người có hợp đồng bảo hiểm nhân thọ | Hợp đồng đứng tên bạn hoặc vợ/chồng, có hiệu lực từ 6 tháng, kèm biên lai đóng phí 6 tháng |
| VPBank (vay cho khách hàng hiện hữu) | Người đang gửi tiết kiệm, dùng tài khoản thanh toán hoặc đang vay tại VPBank | Xét theo quan hệ sẵn có với ngân hàng |
Hai điều bảng cho thấy. Thứ nhất, nhóm công ty tài chính công bố cách chứng minh thu nhập cho người tự doanh rõ hơn hẳn nhóm ngân hàng. Trang vay tín chấp tiêu dùng của VPBank ghi đối tượng là người hưởng lương; VIB, Standard Chartered, Shinhan Bank chỉ ghi "giấy tờ chứng minh thu nhập" mà không nói loại nào thay được bảng lương. Thứ hai, "sao kê 3 tháng" xuất hiện ở hầu hết các dòng: đó là bằng chứng ít tốn kém và dễ tự chuẩn bị ngay từ hôm nay.
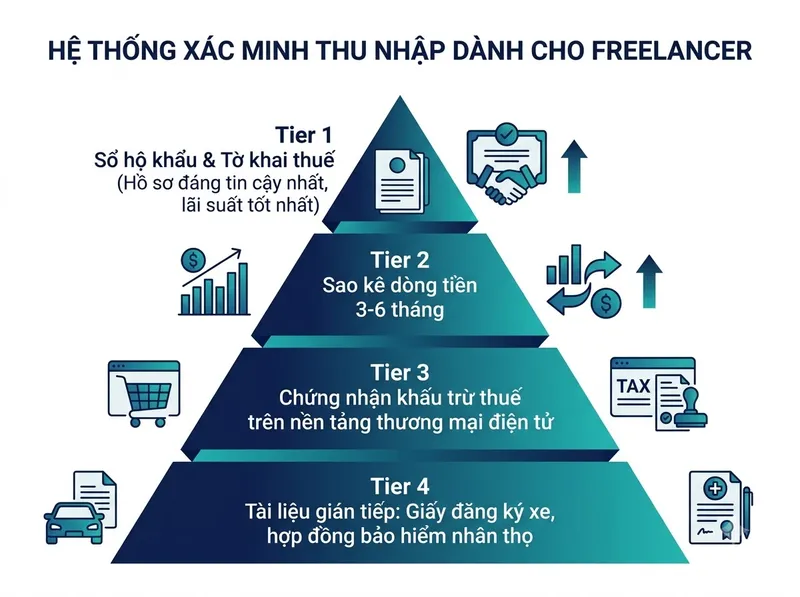
Bốn cách chứng minh dòng tiền, xếp theo độ thuyết phục
Giấy đăng ký hộ kinh doanh và chứng từ thuế
Đây là bộ giấy tờ nặng ký nhất, vì nó do cơ quan nhà nước cấp hoặc xác nhận. Từ 01/01/2026, theo Nghị quyết 198/2025/QH15, hộ và cá nhân kinh doanh không còn nộp thuế theo phương pháp khoán, mà tự khai doanh thu; theo Luật Quản lý thuế 108/2025/QH15, quy định hoá đơn điện tử của hộ và cá nhân kinh doanh cũng áp dụng từ cùng mốc. Hệ quả phụ nhưng quan trọng với người đi vay: doanh thu của bạn giờ để lại dấu vết trên tờ khai và hoá đơn, thay cho một con số khoán ước lượng. Hồ sơ khai thuế đều đặn là bằng chứng thu nhập mà nhân viên thẩm định khó bác.
Giới hạn: nếu bạn khai doanh thu thấp hơn thực tế, tổ chức tín dụng cũng chỉ tính trên con số đã khai.
Sao kê tài khoản có giao dịch kinh doanh
Tiền khách chuyển khoản, tiền sàn thương mại điện tử đối soát, tiền ứng dụng gọi xe thanh toán cho tài xế, nếu đều đổ về một tài khoản đứng tên bạn, thì sao kê 3–6 tháng của tài khoản đó là bằng chứng dòng tiền. Shinhan Finance ghi sao kê 3–6 tháng gần nhất là điều kiện ưu tiên giúp tăng hạn mức và giảm lãi suất.
Cách làm sao kê có giá trị: gom tiền kinh doanh về một tài khoản cố định, hạn chế rút tiền mặt ngay khi tiền về, và đừng chuyển qua lại giữa các tài khoản của chính bạn để "làm đẹp" số dư, vì nhân viên thẩm định đọc được mẫu giao dịch đó.
Chứng từ khấu trừ thuế của sàn thương mại điện tử
Với người bán hàng online, Nghị định 117/2025/NĐ-CP, hiệu lực từ 01/07/2025, giao cho sàn thương mại điện tử có chức năng thanh toán việc khấu trừ và nộp thuế thay người bán, và cấp chứng từ khấu trừ thuế cho người bán. Chứng từ này ghi doanh thu đã qua sàn, do một bên thứ ba lập. SoSánhVay chưa thấy tổ chức tín dụng nào công bố rõ việc nhận chứng từ này làm giấy tờ thu nhập, nên hãy hỏi trực tiếp; nếu được nhận, nó bổ sung tốt cho sao kê.
Giấy tờ gián tiếp
Hợp đồng bảo hiểm nhân thọ đã đóng phí đều, hoá đơn điện nước đứng tên, đăng ký xe máy chính chủ không chứng minh thu nhập trực tiếp, nhưng một số tổ chức dùng chúng để xét khả năng chi trả. Đây là nhóm giấy tờ dễ có nhất, đổi lại khoản vay thường nhỏ hơn và lãi ở nửa trên dải. Bài vay tín chấp không cần chứng minh thu nhập có thật không có bảng dải lãi của nhóm sản phẩm này.
Vay tiêu dùng và vay kinh doanh: đừng nhầm hai sản phẩm
Khi tìm "vay tín chấp hộ kinh doanh", bạn sẽ gặp nhiều sản phẩm của ngân hàng như Techcombank, VPBank, ACB. Phần lớn đó là vay vốn kinh doanh, không phải vay tiêu dùng.
| Tiêu chí | Vay tiêu dùng tín chấp | Vay vốn kinh doanh tín chấp |
|---|---|---|
| Mục đích vốn | Chi tiêu cá nhân: sửa nhà, học phí, viện phí, mua sắm | Nhập hàng, mở rộng cửa hàng, vốn lưu động |
| Hồ sơ trọng tâm | Thu nhập của cá nhân người vay | Hoạt động kinh doanh: đăng ký, doanh thu, sổ sách, phương án dùng vốn |
| Giấy tờ bắt buộc thường gặp | Căn cước, chứng minh thu nhập | Thêm đăng ký hộ kinh doanh, tờ khai thuế, kế hoạch sử dụng vốn |
| Kiểm tra sau giải ngân | Ít | Có thể yêu cầu chứng từ chứng minh tiền dùng đúng mục đích |
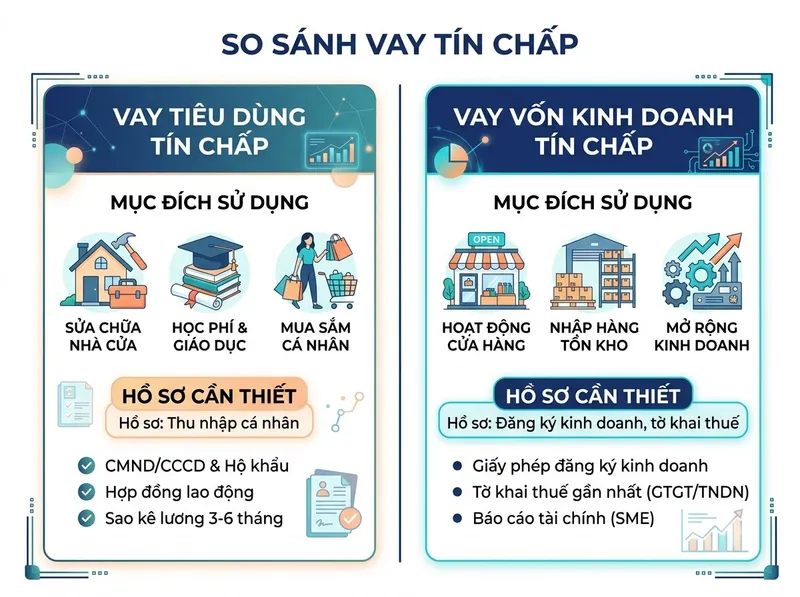
Dùng tiền vay kinh doanh để chi tiêu cá nhân là sai mục đích vay đã cam kết trong hợp đồng. Nếu bạn cần tiền cho việc gia đình, nộp hồ sơ vay tiêu dùng; nếu cần vốn nhập hàng, hồ sơ kinh doanh thường cho hạn mức và kỳ hạn phù hợp hơn.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Cách chứng minh thu nhập quyết định bạn rơi vào đâu trong dải lãi của cùng một tổ chức. Lấy Shinhan Finance, dải công bố 18%–49%/năm ghi nhận trên SoSánhVay ngày 27/08/2026. Vay 30 triệu trong 24 tháng:
| Mức lãi (%/năm) | Trả mỗi tháng | Tổng lãi |
|---|---|---|
| 18 (đầu dải) | 1.497.723 đ | 5.945.352 đ |
| 30 | 1.677.385 đ | 10.257.240 đ |
| 49 (cuối dải) | 1.984.428 đ | 17.626.272 đ |
Khoảng cách giữa đầu và cuối dải là 11.680.920 đ, hơn một phần ba số tiền vay. Hồ sơ có sao kê đều và chứng từ thuế không chắc đưa bạn về đầu dải, nhưng đó là phần nằm trong tay bạn có thể kéo con số xuống. Số tính bằng cùng công thức với công cụ tính lãi chi tiết trên site.
Thu nhập tự do còn bị xét kỹ ở một điểm: độ đều. Ba tháng doanh thu cao rồi một tháng trống sẽ bị tính theo mức trung bình hoặc mức thấp, không phải mức cao nhất. Bài hồ sơ vay tín chấp bị từ chối vì sao có mục riêng cho trường hợp thu nhập có thật nhưng không chứng minh theo cách tổ chức yêu cầu.
Câu hỏi thường gặp
Tôi bán hàng qua mạng xã hội, không qua sàn, thì chứng minh bằng gì?
Sao kê tài khoản nhận tiền của khách là bằng chứng chính. Từ 2026 hộ kinh doanh tự khai doanh thu, nên đăng ký kinh doanh và khai thuế đều đặn sẽ bổ sung một loại giấy tờ có giá trị hơn nhiều so với ảnh chụp đơn hàng.
Tôi chạy xe công nghệ, thu nhập về ví, có dùng được không?
Chưa thấy tổ chức nào công bố nhận sao kê ví điện tử làm giấy tờ thu nhập. Cách an toàn là rút tiền từ ví về tài khoản ngân hàng đứng tên bạn theo lịch cố định, để sao kê ngân hàng phản ánh đúng dòng tiền.
Mới kinh doanh được vài tháng thì có vay được không?
Các tổ chức không công bố thời gian kinh doanh tối thiểu, nhưng các yêu cầu công bố đều dựa trên sao kê từ 3 tháng trở lên. Dưới mốc đó, hồ sơ thường chỉ còn đường giấy tờ gián tiếp, với khoản vay nhỏ hơn.
Có nên nhờ người làm giả bảng lương để vay nhanh hơn?
Không. Giấy tờ không thật là một trong những lý do từ chối hồ sơ thường gặp, và có thể dẫn tới trách nhiệm pháp lý, nặng hơn nhiều so với việc chịu mức lãi cao hơn.
Nếu bạn làm tự do và muốn biết hồ sơ hiện có của bạn nên nộp ở nhóm tổ chức nào, để lại thông tin để tư vấn viên rà giúp, không mất phí. Dải lãi và hạn mức của từng tổ chức xem ở bảng so sánh lãi suất.
Điều kiện giấy tờ theo công bố trên website chính thức của từng tổ chức, truy cập ngày 22/09/2026, có thể thay đổi theo từng thời kỳ. Lãi suất là mức công bố ghi nhận trên SoSánhVay ngày 27/08/2026; khoản trả hàng tháng và tổng lãi tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site. Thông tin về thuế theo Nghị quyết 198/2025/QH15 và Nghị định 117/2025/NĐ-CP. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.