Bạn đang trả góp một khoản vay tín chấp, và một hai năm nữa muốn vay mua nhà. Câu hỏi hay gặp là khoản tín chấp có làm hỏng cơ hội đó không, và có nên trả hết trước khi nộp hồ sơ. Câu trả lời ngắn: khoản tín chấp trả đúng hạn không tự loại bạn khỏi khoản vay mua nhà. Thứ thật sự bị ảnh hưởng là phần thu nhập còn lại để gánh khoản trả mới. Bài này giải thích ngân hàng nhìn khoản tín chấp của bạn thế nào, quy nó ra tiền hàng tháng, và tính thử khi nào trả sớm có lợi.
Đang vay tín chấp có vay mua nhà được không?
Được. Không có quy định nào cấm người đang có khoản vay tín chấp vay thêm khoản thế chấp mua nhà. Thông tư 39/2016/TT-NHNN về hoạt động cho vay đặt điều kiện chung là người vay có khả năng tài chính để trả nợ, và mỗi ngân hàng tự đánh giá điều đó theo quy trình riêng. Khoản tín chấp đang mở hiện đầy đủ trên báo cáo tín dụng CIC, nên ngân hàng xét khoản vay nhà sẽ cộng khoản trả hàng tháng của nó vào nghĩa vụ trả nợ của bạn. Nếu bạn trả đúng hạn, lịch sử đó còn là bằng chứng bạn trả được một khoản vay.
Ngân hàng xét khoản vay nhà nhìn gì từ khoản tín chấp
Khoản trả hàng tháng. Đây là con số đi thẳng vào tỷ lệ trả nợ trên thu nhập. Ngân hàng cộng khoản trả tín chấp với khoản trả dự kiến của khoản vay nhà, rồi so với thu nhập chứng minh được. Mỗi nơi có ngưỡng riêng và không công bố một mức chung. Với khoản vay nhà kỳ hạn dài, khoản trả mới thường lớn, nên vài triệu đồng mỗi tháng của khoản tín chấp có thể là phần quyết định số tiền được duyệt.
Nhóm nợ. Khoản tín chấp từng trễ quá 10 ngày đã bị chuyển nhóm 2 trên CIC. Theo quy định phân loại nợ, toàn bộ dư nợ của bạn được xếp theo nhóm cao nhất, nên một kỳ trễ ở khoản nhỏ ảnh hưởng tới cách ngân hàng nhìn khoản lớn. Các mốc ngày và hệ quả có trong bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không.
Thời điểm bạn vay tín chấp. Một khoản tín chấp vừa giải ngân sát ngày nộp hồ sơ vay nhà có thể bị hỏi lại mục đích, nhất là khi số tiền gần bằng phần vốn tự có bạn khai cho căn nhà. Ngân hàng thường muốn biết phần vốn đối ứng là tiền của bạn, không phải tiền đi vay.
Số lượt tra cứu gần đây. Mỗi lần nộp hồ sơ vay, tổ chức tra CIC và lượt tra được ghi lại. Nộp nhiều nơi cùng lúc ngay trước khi vay nhà không phải tín hiệu tốt. Bài đang vay một nơi, vay thêm nơi thứ hai được không nói kỹ hơn về những gì tổ chức thứ hai đọc trên CIC.
Khoản tín chấp chiếm bao nhiêu thu nhập
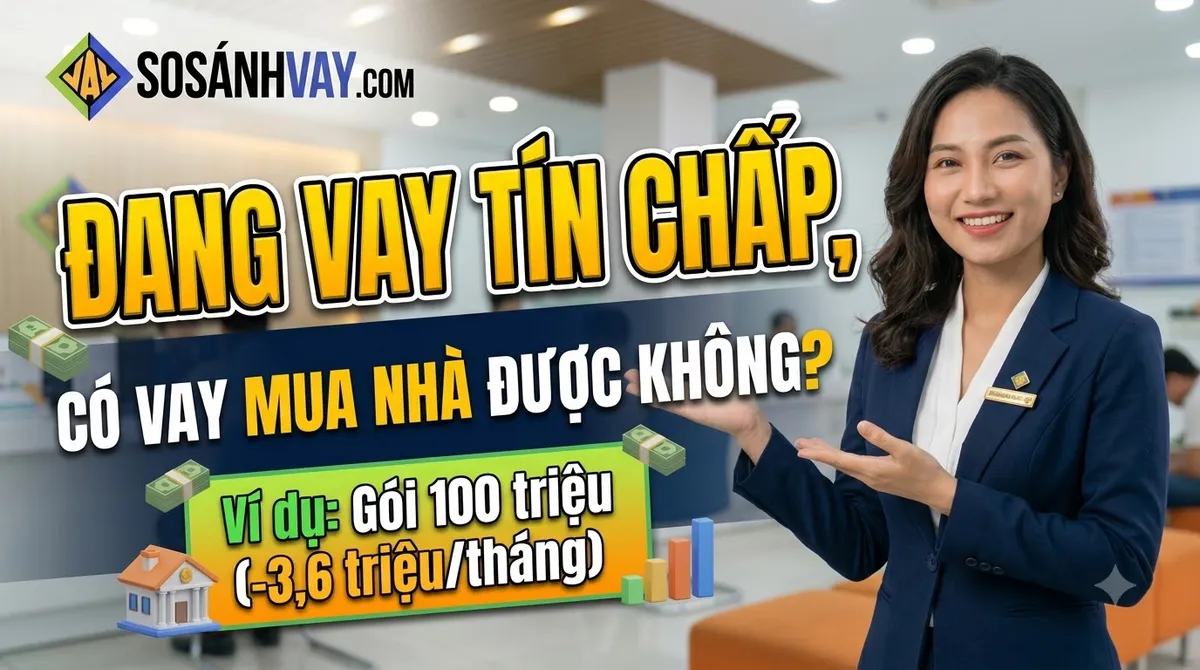
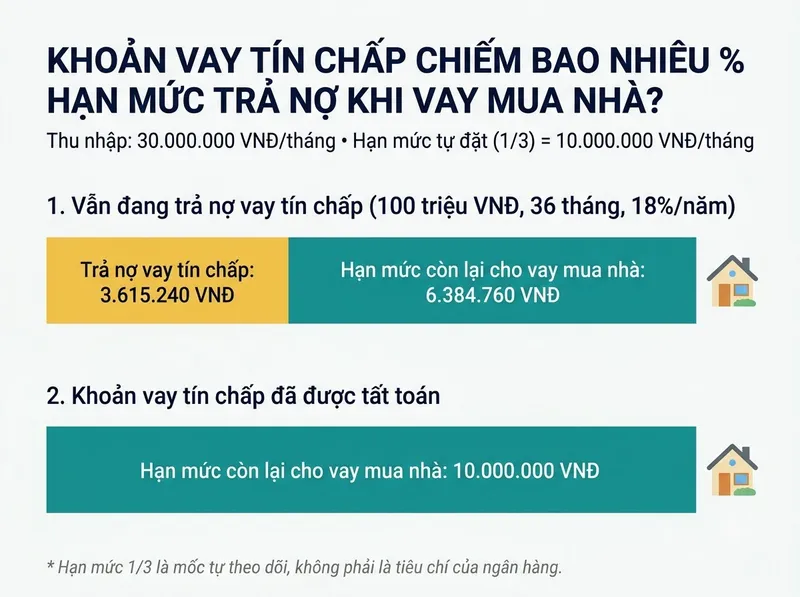
Ví dụ một khoản tín chấp 100 triệu, kỳ hạn 36 tháng, ở mức 18%/năm. Đó là đầu dải công bố của Standard Chartered và Shinhan Finance, cuối dải của Techcombank và Shinhan, ghi nhận trên SoSánhVay từ 30/07 đến 27/08/2026. Tính theo dư nợ giảm dần, khoản trả cố định, bằng công thức của các công cụ trên site, khoản trả là 3.615.240 đ mỗi tháng.
Giả sử thu nhập ổn định của bạn là 30 triệu và bạn tự đặt giới hạn tổng khoản trả góp không quá một phần ba thu nhập, tức 10 triệu mỗi tháng:
| Tình huống | Tổng khoản trả được phép | Đã dùng cho tín chấp | Còn lại cho khoản vay nhà |
|---|---|---|---|
| Vẫn đang trả khoản tín chấp | 10.000.000 đ | 3.615.240 đ | 6.384.760 đ |
| Đã tất toán khoản tín chấp | 10.000.000 đ | 0 đ | 10.000.000 đ |
Giới hạn một phần ba là mốc tự soát, không phải tiêu chí của ngân hàng nào. Nhưng nó cho thấy bản chất vấn đề: khoản tín chấp chiếm hơn một phần ba phần thu nhập bạn định dành cho việc trả nợ. Khi khoản vay nhà được tính từ khoản trả hàng tháng ngược ra số tiền vay, phần bị chiếm đó thành số tiền vay nhà thấp hơn. Tự chạy số cho khoản của bạn bằng công cụ tính lãi chi tiết.
Có nên trả hết khoản tín chấp trước khi vay nhà?
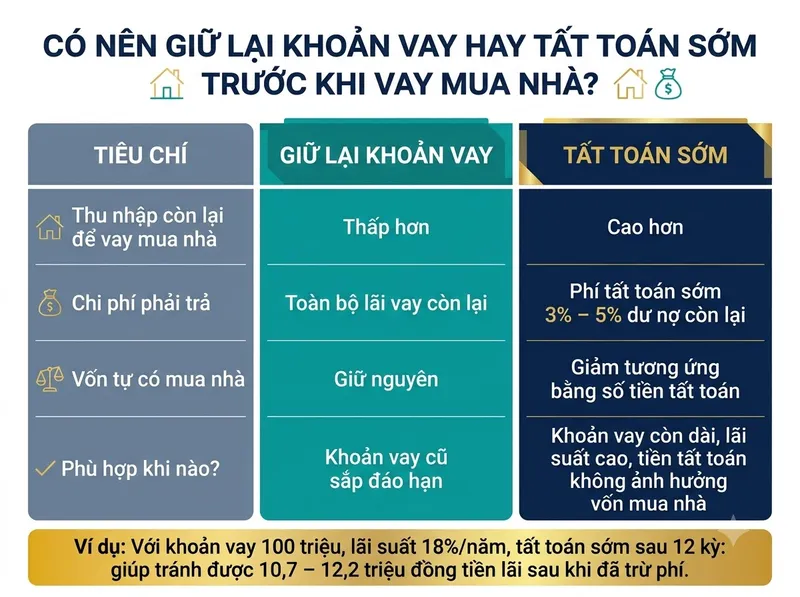
Nếu bạn có sẵn tiền, câu hỏi thành một phép tính: phí tất toán trước hạn so với tiền lãi tránh được, cộng với phần thu nhập được giải phóng. Vẫn khoản 100 triệu, 36 tháng, 18%/năm ở trên, sau 12 kỳ:
| Số tiền | |
|---|---|
| Dư nợ còn lại sau 12 kỳ | 72.414.708 đ |
| Tiền lãi còn phải trả nếu giữ đến hết 36 tháng | 14.351.032 đ |
| Phí tất toán trước hạn 3%–5% dư nợ còn lại | 2.172.441 đ đến 3.620.735 đ |
| Tiền lãi tránh được sau khi trừ phí | 10.730.297 đ đến 12.178.591 đ |
Mức phí 3%–5% là dải công bố của phần lớn các tổ chức trên SoSánhVay, ghi nhận từ 30/07 đến 08/10/2026; một số công ty tài chính chưa công bố mức này. Lãi dồn về đầu kỳ, nên càng để muộn thì phần lãi tránh được càng nhỏ. Bài tất toán trước hạn có mất phí không có bảng tính theo từng mốc.
Phép tính có một mặt ngược lại. Tiền dùng để tất toán thường là tiền bạn định làm vốn đối ứng mua nhà. Dùng 72 triệu trả khoản tín chấp nghĩa là phải vay nhà nhiều hơn 72 triệu, ở kỳ hạn dài hơn nhiều. Vì vậy trả sớm có lợi rõ nhất khi tiền tất toán nằm ngoài phần vốn tự có của căn nhà, hoặc khi khoản tín chấp đang ở mức lãi cao.
So sánh: giữ khoản tín chấp hay tất toán trước
| Giữ khoản tín chấp, trả đều đến hạn | Tất toán trước khi nộp hồ sơ vay nhà | |
|---|---|---|
| Phần thu nhập còn lại cho khoản vay nhà | Thấp hơn, trừ đi khoản trả tín chấp | Cao hơn |
| Chi phí | Toàn bộ tiền lãi còn lại | Phí tất toán, thường 3%–5% dư nợ còn lại |
| Vốn đối ứng mua nhà | Giữ nguyên | Giảm đúng bằng số tiền tất toán |
| Trên CIC | Một khoản đang mở, nếu trả đúng hạn là điểm cộng | Một khoản đã tất toán; cần thời gian để dữ liệu cập nhật |
| Phù hợp khi | Khoản tín chấp sắp hết hạn, hoặc thu nhập dư rõ sau cả hai khoản trả | Khoản tín chấp còn dài, lãi cao, và tiền tất toán không lấy từ vốn mua nhà |
Nếu chọn tất toán, đừng tất toán sát ngày nộp hồ sơ. CIC chỉ hiển thị dữ liệu tổ chức cho vay gửi lên theo kỳ, nên khoản đã trả xong có thể vẫn hiện dư nợ thêm một thời gian. Xin văn bản xác nhận đã tất toán ngay khi trả, và để ra khoảng một kỳ cập nhật trước khi nộp. Bài đã tất toán mà CIC vẫn báo dư nợ hướng dẫn cách xử lý nếu dữ liệu không đổi.
Điều này ảnh hưởng gì đến kế hoạch của bạn?
Ba việc cụ thể. Một, nếu bạn định mua nhà trong vài năm tới, cân nhắc kỳ hạn của khoản tín chấp mới sao cho nó kết thúc trước thời điểm đó, thay vì kéo 60 tháng cho khoản trả nhẹ. Hai, giữ mọi khoản đang có ở nhóm 1: chuyển tiền trước ngày đến hạn vài ngày làm việc. Ba, tự tra CIC của chính mình trước khi nộp hồ sơ vay nhà để biết ngân hàng sẽ thấy gì; cách tra miễn phí có trong bài lộ CCCD có bị vay tiền không.
Muốn có người rà giúp nên giữ hay tất toán khoản tín chấp trước khi vay nhà, để lại thông tin, không mất phí.
Câu hỏi thường gặp
Tôi chưa từng trễ hạn khoản tín chấp, ngân hàng có đánh giá thấp hồ sơ vay nhà của tôi không?
Lịch sử trả đúng hạn là điểm cộng. Điều ngân hàng cân nhắc là khoản trả hàng tháng của nó trong tổng nghĩa vụ của bạn, không phải việc bạn từng vay tín chấp.
Tôi vay tín chấp để góp tiền mua nhà được không?
Đây là câu nên hỏi thẳng ngân hàng định vay nhà. Nhiều nơi đánh giá vốn đối ứng phải là tiền của bạn, và một khoản tín chấp lớn giải ngân ngay trước đó sẽ bị cộng vào nghĩa vụ trả nợ, làm khoản vay nhà được duyệt thấp đi. Khai không đúng mục đích sử dụng vốn có thể là căn cứ để tổ chức tín dụng thu hồi nợ trước hạn theo hợp đồng.
Tôi đã tất toán khoản tín chấp tháng trước, CIC vẫn hiện dư nợ thì sao?
Mang theo văn bản xác nhận tất toán khi nộp hồ sơ vay nhà. Nếu đã qua một kỳ cập nhật mà vẫn sai, bạn có quyền đề nghị điều chỉnh theo quy định về thông tin tín dụng.
Thẻ tín dụng có bị tính như khoản tín chấp không?
Thẻ tín dụng hiện trên CIC kèm hạn mức. Mỗi ngân hàng tính nghĩa vụ từ thẻ theo cách riêng; nếu bạn có thẻ hạn mức lớn mà ít dùng, hỏi ngân hàng định vay nhà xem họ tính thế nào.
Lãi suất 18%/năm là mức nằm trong dải công bố của các tổ chức trên SoSánhVay, ghi nhận từ 30/07 đến 27/08/2026; phí tất toán 3%–5% là dải công bố ghi nhận từ 30/07 đến 08/10/2026; mức thực tế phụ thuộc hồ sơ từng người. Khoản trả, dư nợ và tiền lãi tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. Giới hạn một phần ba thu nhập là mốc tự soát, không phải tiêu chí xét duyệt của tổ chức nào. Căn cứ: Thông tư 39/2016/TT-NHNN về hoạt động cho vay; Thông tư 31/2024/TT-NHNN về phân loại nợ; Thông tư 15/2023/TT-NHNN về thông tin tín dụng. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.