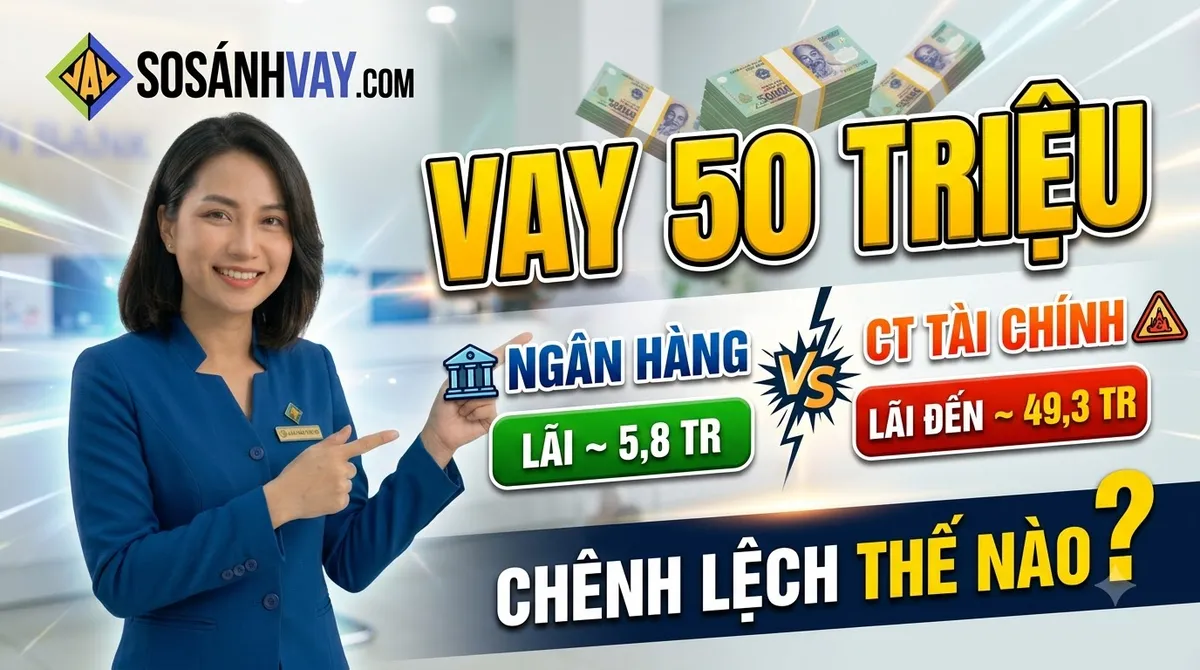
Cùng vay 50 triệu trong 24 tháng, ở đầu dải của TPBank bạn trả 2.325.752 đ mỗi tháng, tổng lãi 5.818.048 đ. Ở cuối dải của FE Credit, khoản trả là 4.138.640 đ và tổng lãi 49.327.360 đ, gần bằng số tiền vay. Câu hỏi "ngân hàng hay công ty tài chính" vì vậy thường được trả lời bằng một câu: ngân hàng rẻ hơn. Đúng, nhưng chưa đủ. Nhìn kỹ dải lãi công bố, đầu dải của hai nhóm khá gần nhau, còn chênh lệch lớn nằm ở cuối dải, tức ở những hồ sơ mà ngân hàng thường không nhận. Bài này đặt hai nhóm cạnh nhau bằng số, rồi đưa năm tiêu chí để bạn tự xác định mình thuộc bên nào.
Cùng 50 triệu 24 tháng: hai nhóm chênh nhau bao nhiêu
Số liệu ghi nhận trên SoSánhVay từ 30/07 đến 08/10/2026 (VPBank cập nhật 08/10/2026, các tổ chức còn lại chưa có số mới sau 27/08/2026), chỉ gồm tổ chức có hạn mức bao trùm khoản 50 triệu. Khoản trả tính theo dư nợ giảm dần, khoản trả cố định, cùng công thức với công cụ trên site.
Ngân hàng
| Tổ chức | Dải lãi (%/năm) | Trả mỗi tháng ở đầu dải | Trả mỗi tháng ở cuối dải | Tổng lãi ở cuối dải |
|---|---|---|---|---|
| TPBank | 10,8–19 | 2.325.752 đ | 2.520.431 đ | 10.490.344 đ |
| Techcombank | 12,9–18 | 2.374.743 đ | 2.496.205 đ | 9.908.920 đ |
| Shinhan | 13–18 | 2.377.091 đ | 2.496.205 đ | 9.908.920 đ |
| HSBC | 14–16,49 | 2.400.644 đ | 2.459.878 đ | 9.037.072 đ |
| VIB | 14–20 | 2.400.644 đ | 2.544.790 đ | 11.074.960 đ |
| ACB | từ 17,9 | 2.493.790 đ | chưa công bố | chưa công bố |
| Standard Chartered | 18–21 | 2.496.205 đ | 2.569.283 đ | 11.662.792 đ |
| VPBank | 21–35 | 2.569.283 đ | 2.925.931 đ | 20.222.344 đ |
Công ty tài chính
| Tổ chức | Dải lãi (%/năm) | Trả mỗi tháng ở đầu dải | Trả mỗi tháng ở cuối dải | Tổng lãi ở cuối dải |
|---|---|---|---|---|
| Easy Credit | 15–45 | 2.424.332 đ | 3.195.945 đ | 26.702.680 đ |
| Lotte Finance | 16–59 | 2.448.156 đ | 3.594.228 đ | 36.261.472 đ |
| Shinhan Finance | 18–49 | 2.496.205 đ | 3.307.381 đ | 29.377.144 đ |
| Mcredit | tới 47 | chưa công bố | 3.251.422 đ | 28.034.128 đ |
| FE Credit | 30–77 | 2.795.641 đ | 4.138.640 đ | 49.327.360 đ |
| HD Saison | 30–60 | 2.795.641 đ | 3.623.545 đ | 36.965.080 đ |
Home Credit và JACCS không có trong bảng vì không công bố hạn mức, nên không xác định được khoản 50 triệu có nằm trong phạm vi của họ không. VPBank đặt hạn mức tối thiểu 50 triệu, tức khoản này nằm đúng mức sàn của ngân hàng.
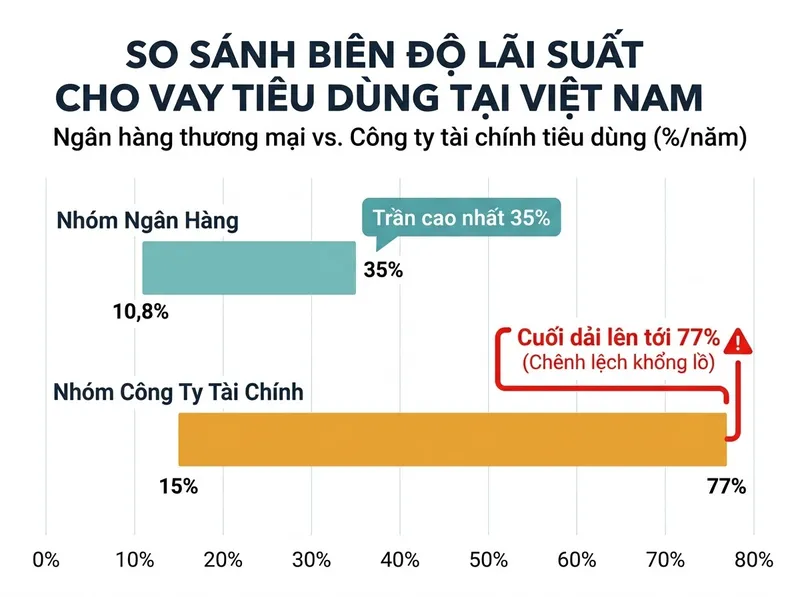
Đọc hai bảng theo cột "đầu dải": Easy Credit và Lotte Finance công bố đầu dải 15% và 16%/năm, thấp hơn đầu dải của ACB, Standard Chartered hay VPBank. Đọc theo cột "cuối dải": cuối dải cao nhất ở nhóm ngân hàng là 35%/năm, trong khi ở nhóm công ty tài chính có năm tổ chức công bố cuối dải từ 47%/năm trở lên. Hai nhóm khác nhau rõ nhất ở chỗ hồ sơ của bạn rơi vào đâu trong dải, không phải ở con số đầu dải trên quảng cáo.
Vì sao hai nhóm định giá khác nhau
- Chi phí vốn. Công ty tài chính không được nhận tiền gửi của cá nhân như ngân hàng, nên nguồn vốn cho vay đắt hơn. Phần chênh đó đi vào lãi suất.
- Tệp khách hàng. Công ty tài chính nhận nhiều hồ sơ ngân hàng không nhận: lương tiền mặt, thu nhập khó chứng minh, lịch sử tín dụng mỏng. Rủi ro cao hơn được định giá vào cuối dải.
- Quy mô khoản vay. Khoản nhỏ có chi phí xử lý trên mỗi đồng cho vay cao hơn; công ty tài chính phục vụ nhiều khoản nhỏ hơn.
Khác biệt về quy định giữa hai loại hình được giải thích trong bài phân biệt ngân hàng và công ty tài chính.
Năm tiêu chí để xác định bạn nên nộp ở nhóm nào
Tiêu chí 1 — Hồ sơ của bạn đạt điều kiện của ngân hàng không
Đây là tiêu chí quyết định trước mọi tiêu chí khác. Ngân hàng thường đòi lương chuyển khoản, hợp đồng lao động và lịch sử tín dụng sạch; đạt đủ thì bạn có cơ hội ở đầu dải 10,8%–18%/năm. Quan trọng với người làm công ăn lương ở doanh nghiệp trả lương qua ngân hàng. Ít ý nghĩa với người nhận lương tiền mặt hoặc lao động tự do: với họ, câu hỏi thật là chọn công ty tài chính nào, không phải chọn giữa hai nhóm. Bài công nhân vay tín chấp: 5 tiêu chí chọn khoản vay và bài lao động tự do vay tín chấp chứng minh thu nhập bằng gì đi sâu vào hai nhóm này.
Tiêu chí 2 — Bạn sẽ rơi vào đâu trong dải
Đầu dải chỉ dành cho một phần hồ sơ. Với hồ sơ trung bình, cùng 50 triệu 24 tháng, khoản chênh giữa cuối dải của một ngân hàng như Techcombank (9.908.920 đ tổng lãi) và cuối dải của FE Credit (49.327.360 đ) là 39.418.440 đ. Lỗi thường gặp là so đầu dải công ty tài chính với cuối dải ngân hàng rồi kết luận hai bên ngang nhau, trong khi bạn chưa biết mình được mức nào. Hỏi mức lãi áp dụng cho chính hồ sơ của bạn trước khi so.
Tiêu chí 3 — Bạn cần tiền gấp tới mức nào
Ngân hàng thường thẩm định bằng ngày, công ty tài chính có sản phẩm duyệt nhanh hơn nhiều. Quan trọng với khoản chi không thể chờ, như viện phí. Không nên là lý do chính khi bạn có vài ngày để chuẩn bị, vì tốc độ thường đi kèm mức lãi cao hơn. Mốc thời gian từng nhóm có trong bài vay tín chấp bao lâu được giải ngân.
Tiêu chí 4 — Phí ngoài lãi suất
Phí bảo hiểm khoản vay thu một lần trên số tiền vay, và khoảng cách giữa các tổ chức không theo đúng ranh giới hai nhóm. Mức công bố, quy ra tiền trên 50 triệu:
| Nhóm | Tổ chức | Phí bảo hiểm khoản vay | Quy ra tiền |
|---|---|---|---|
| Ngân hàng | VIB | 1,1% | 550.000 đ |
| Ngân hàng | Techcombank | 2% | 1.000.000 đ |
| Ngân hàng | ACB | 2,28% | 1.140.000 đ |
| Ngân hàng | TPBank | 5% | 2.500.000 đ |
| Ngân hàng | VPBank | 7% | 3.500.000 đ |
| Công ty tài chính | Mcredit | 4% | 2.000.000 đ |
| Công ty tài chính | Easy Credit, Shinhan Finance | 6% | 3.000.000 đ |
| Công ty tài chính | Lotte Finance | 6,9% | 3.450.000 đ |
| Công ty tài chính | HD Saison | 10% | 5.000.000 đ |
VPBank thu 7%, cao hơn Mcredit. HSBC, Shinhan và Standard Chartered không công bố mức phí này; FE Credit chưa đưa vào bảng vì mức phí đang được đối chiếu lại với trang của tổ chức. Về phí tất toán trước hạn, các ngân hàng trong bảng công bố 3%–5% dư nợ còn lại; Shinhan Finance và Mcredit 3%, Easy Credit và Lotte Finance 5%, FE Credit và HD Saison chưa công bố. Bài bảo hiểm khoản vay có bắt buộc không nói bạn có quyền từ chối tới đâu.
Tiêu chí 5 — Bạn định vay bao nhiêu, bao lâu
Ở cỡ 50 triệu, cả hai nhóm đều mở cửa. Khi số tiền tăng lên, danh sách công ty tài chính ngắn lại: HD Saison, Easy Credit và Mcredit công bố hạn mức tối đa dưới 200 triệu. Quan trọng với người cần khoản lớn hoặc kỳ hạn dài, vì lãi cao nhân với thời gian dài thành khoản rất lớn. Ít ý nghĩa với khoản nhỏ trả trong một năm. Bảng cho khoản lớn có trong bài vay 100 triệu trả góp 12 đến 60 tháng.
Tổng chi phí thật của khoản vay gồm những gì?
Lãi, phí bảo hiểm, phí tất toán nếu trả sớm, và lãi quá hạn nếu trả chậm. Cộng hai thứ chắc chắn phải trả cho khoản 50 triệu 24 tháng ở đầu dải:
| Tổ chức | Tổng lãi ở đầu dải | Phí bảo hiểm | Cộng |
|---|---|---|---|
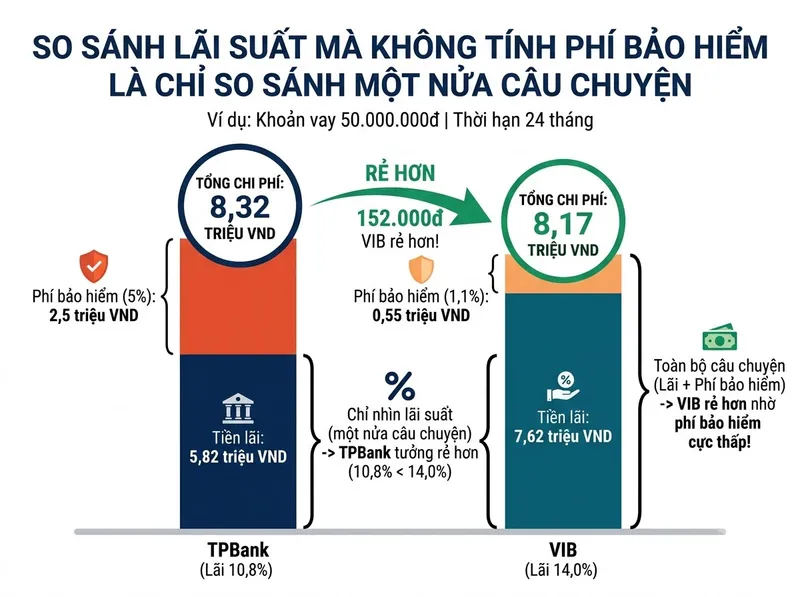
| TPBank (10,8%/năm) | 5.818.048 đ | 2.500.000 đ | 8.318.048 đ |
| VIB (14%/năm) | 7.615.456 đ | 550.000 đ | 8.165.456 đ |
| Easy Credit (15%/năm) | 8.183.968 đ | 3.000.000 đ | 11.183.968 đ |
| Lotte Finance (16%/năm) | 8.755.744 đ | 3.450.000 đ | 12.205.744 đ |
Lãi đầu dải của TPBank thấp hơn VIB 3,2 điểm phần trăm, nhưng khi cộng phí bảo hiểm thì VIB lại ít hơn 152.592 đ. Một lời chào có lãi thấp hơn chưa chắc tổng chi phí thấp hơn.
So lãi suất mà không cộng phí là so một nửa con số.
Lời chào báo lãi theo tháng trên dư nợ gốc phải quy đổi trước khi so với các bảng trên, bằng công cụ quy đổi lãi suất.
Hồ sơ của bạn quyết định mức lãi bạn nhận
Bốn yếu tố đặt bạn vào đầu hay cuối dải ở cả hai nhóm: hình thức nhận lương, thu nhập so với khoản trả, lịch sử trên CIC, và quan hệ sẵn có với tổ chức. Một hồ sơ nhóm 2 trên CIC thường bị đẩy về nửa sau dải lãi, hoặc từ ngân hàng sang công ty tài chính. Kiểm tra CIC trước khi nộp; bài CIC và năm nhóm nợ hướng dẫn cách đọc. Nộp hồ sơ ở nhiều nơi cùng lúc có thể khiến nhiều tổ chức cùng tra cứu CIC của bạn trong thời gian ngắn, nên chọn nhóm trước rồi mới nộp.
Checklist trước khi ký
- Xác định hồ sơ của bạn đạt điều kiện ngân hàng không: lương chuyển khoản, hợp đồng lao động, CIC nhóm 1.
- Hỏi mức lãi áp dụng cho bạn, %/năm, tính trên dư nợ giảm dần, không phải mức đầu dải quảng cáo.
- Hỏi phí bảo hiểm khoản vay, thu riêng hay trừ vào tiền giải ngân, và số tiền thực nhận.
- Cộng tổng lãi với phí bảo hiểm cho từng lời chào trước khi so.
- Hỏi phí tất toán trước hạn nếu bạn có khả năng trả sớm.
- Kiểm tra tổ chức có trong danh sách được cấp phép trước khi đưa giấy tờ.
Khi nào nên dừng lại
- Mức lãi được chào cho bạn nằm ở cuối dải công ty tài chính, và khoản chi không thật sự gấp; vài tháng làm sạch CIC hoặc chuyển sang nhận lương qua ngân hàng có thể đổi dải lãi bạn nhận.
- Tổng lãi cộng phí ở kỳ hạn bạn chọn vượt một nửa số tiền vay.
- Bạn định vay ở công ty tài chính để trả một khoản ngân hàng đang trễ hạn; đọc bài gộp nhiều khoản vay thành một có lợi không trước.
- Bên chào vay không phải ngân hàng hay công ty tài chính được cấp phép; cách tự kiểm tra có trong bài tra cứu tổ chức cho vay được cấp phép.
Dải lãi, hạn mức và phí mới nhất của cả hai nhóm có ở bảng so sánh lãi suất. Muốn có người rà giúp hồ sơ của bạn đang hợp với nhóm nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay từ 30/07/2026 đến 08/10/2026 (VPBank cập nhật 08/10/2026; các tổ chức còn lại theo số ghi nhận 30/07 hoặc 27/08/2026); mức thực tế phụ thuộc hồ sơ từng người và có thể thay đổi không báo trước. Khoản trả hàng tháng và tổng lãi tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.