Lỗi hay gặp nhất khi công nhân đi vay tín chấp không phải là chọn sai ngân hàng, mà là ký với nơi gọi điện trước — vì đang cần tiền trong tuần này. Cái giá của lỗi đó đo được: cùng vay 30 triệu đồng trong 24 tháng, ở mức lãi 18%/năm bạn trả 5.945.352 đ tiền lãi, ở mức 45%/năm là 16.021.608 đ. Chênh hơn 10 triệu, gần bằng một phần ba số tiền vay.
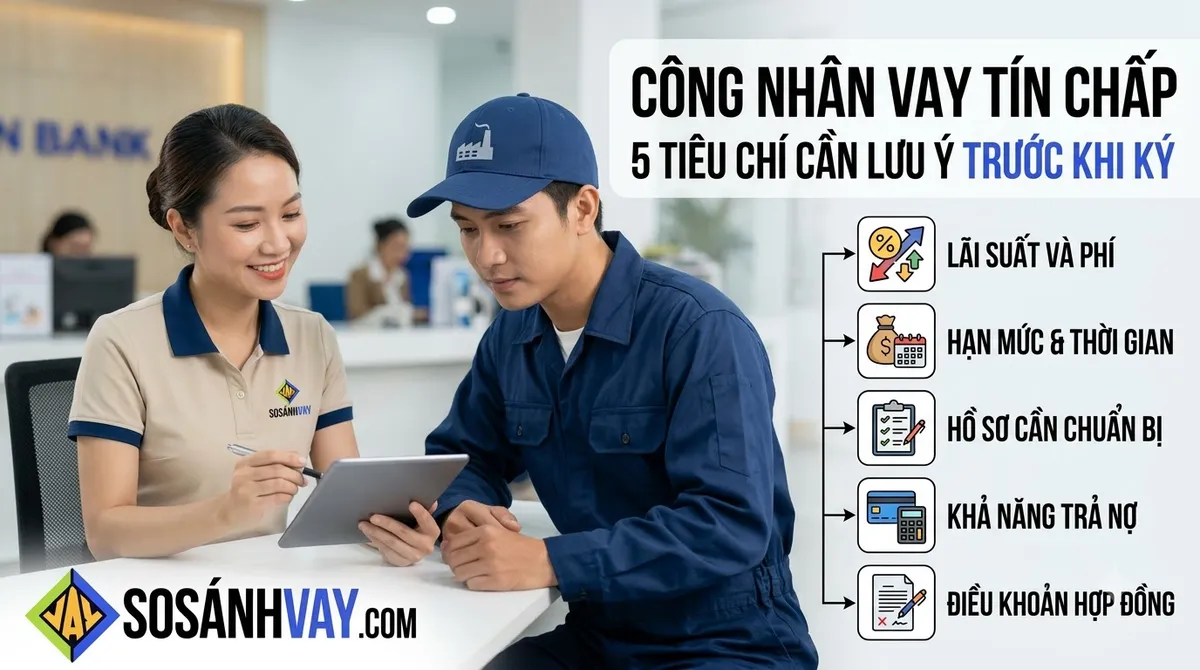
Bài này không chỉ định bạn nên vay ở đâu. Nó đưa ra năm tiêu chí để tự soi một lời chào vay bất kỳ, nhìn từ đúng hoàn cảnh của người làm công ăn lương theo ca: lương có thể nhận tiền mặt, hợp đồng có thể là loại xác định thời hạn, thu nhập thay đổi theo tháng tăng ca.
Năm tiêu chí cần xem trước khi chọn
Tiêu chí 1 — Hình thức nhận lương quyết định cửa nào mở với bạn
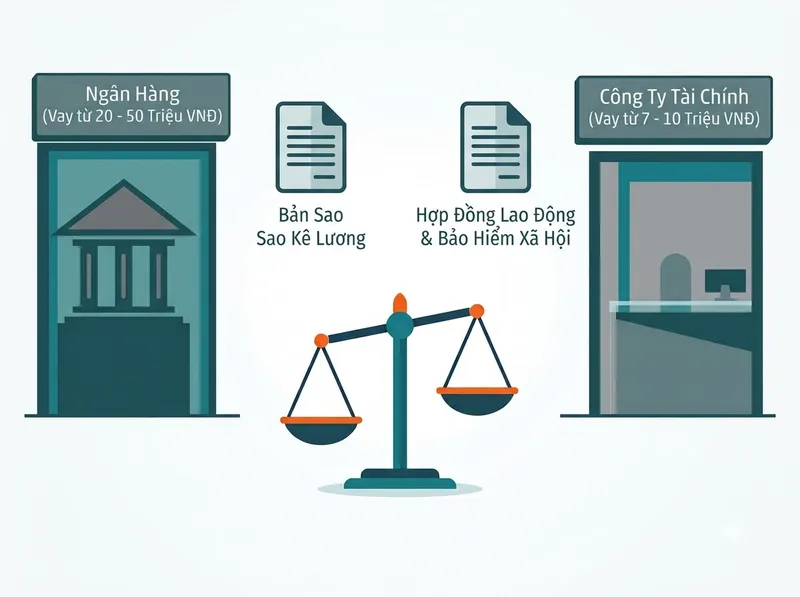
Ngân hàng thẩm định vay tín chấp chủ yếu qua sao kê lương chuyển khoản, thường đòi từ ba tháng gần nhất. Công ty tài chính nhận thêm hợp đồng lao động, tra cứu bảo hiểm xã hội, hoá đơn điện nước, đăng ký xe máy. Khác biệt này không phải "dễ hay khó", mà là mỗi nhóm định giá rủi ro một kiểu, và bạn trả cho mức định giá đó bằng lãi suất.
Quan trọng với ai: người nhận lương tiền mặt, người mới vào công ty dưới sáu tháng — cửa ngân hàng gần như đóng, lựa chọn còn lại nằm ở dải lãi cao hơn. Không quan trọng với ai: người có sao kê lương ổn định trên một năm; nhóm này đừng vội nhận lời công ty tài chính chỉ vì họ gọi trước. Vì sao hai nhóm chênh nhau, xem Phân biệt ngân hàng và công ty tài chính.
Tiêu chí 2 — Hạn mức tối thiểu có khớp số tiền bạn cần không
Mỗi tổ chức đặt một mức vay tối thiểu. Với người cần khoản nhỏ để lo việc nhà, con số này quyết định nhiều hơn lãi suất, vì nó có thể buộc bạn vay nhiều hơn nhu cầu. Số liệu ghi nhận ngày 27/08/2026, theo mức công bố của từng tổ chức:
| Ngân hàng | Hạn mức tối thiểu | Lãi suất công bố (%/năm) |
|---|---|---|
| Tiên Phong (TPBank) | 20 triệu | 10,8 – 19 |
| Kỹ thương (Techcombank) | 20 triệu | 12,9 – 18 |
| Quốc Tế (VIB) | 20 triệu | 14 – 20 |
| Á Châu (ACB) | 20 triệu | từ 17,9 |
| HSBC | 30 triệu | 14 – 16,49 |
| Shinhan | 30 triệu | 13 – 18 |
| Standard Chartered | 30 triệu | 18 – 21 |
| Việt Nam Thịnh Vượng (VPBank) | 50 triệu | 21 – 29 |
| Công ty tài chính | Hạn mức tối thiểu | Lãi suất công bố (%/năm) |
|---|---|---|
| FE Credit | 7 triệu | 30 – 77 |
| HD Saison | 8 triệu | 30 – 60 |
| Easy Credit | 10 triệu | 15 – 45 |
| Lotte Finance | 20 triệu | 16 – 59 |
| Mcredit | 20 triệu | tới 47 |
| Shinhan Finance | 20 triệu | 18 – 49 |
Hai công ty tài chính còn lại trên bảng niêm yết chưa công bố hạn mức nên không đưa vào đây. Con số đầu dải dành cho hồ sơ đạt điều kiện của từng tổ chức; người vay thông thường hay rơi vào giữa hoặc cuối dải. Bảng luôn mới xem tại bảng so sánh lãi suất.
Đọc bảng: nếu bạn cần 15 triệu, ngân hàng sẽ đề nghị 20 triệu, nghĩa là trả lãi cho 5 triệu không dùng đến. Điểm đánh đổi: 15 triệu ở mức lãi cao của công ty tài chính có thể vẫn rẻ hơn 20 triệu ở ngân hàng, hoặc không — phải tính tổng lãi cả hai phương án bằng công cụ tính lãi chi tiết rồi mới so.
Tiêu chí 3 — Hợp đồng lao động và kỳ hạn vay phải cùng nhịp
Tổ chức tín dụng nhìn hợp đồng lao động để trả lời một câu: dòng tiền trả nợ có kéo dài hết kỳ hạn vay không. Hợp đồng có thời hạn, thời vụ hoặc đang thử việc mà kỳ hạn vay dài hơn phần hợp đồng còn lại là điểm trừ, đôi khi là lý do từ chối. Về phía bạn, kỳ hạn là công cụ điều chỉnh gánh nặng hàng tháng, và nó có giá. Cùng khoản 30 triệu ở mức 18%/năm, dư nợ giảm dần:
| Kỳ hạn | Trả hàng tháng | Tổng tiền lãi |
|---|---|---|
| 12 tháng | 2.750.400 đ | 3.004.800 đ |
| 24 tháng | 1.497.723 đ | 5.945.352 đ |
| 36 tháng | 1.084.572 đ | 9.044.592 đ |
Kéo từ 12 lên 36 tháng, khoản trả hàng tháng giảm hơn một nửa nhưng tiền lãi tăng gấp ba. Kỳ hạn ngắn hợp với người thu nhập ổn định, muốn dứt nợ nhanh; kỳ hạn dài hợp với người cần khoản trả thật thấp để không lệ thuộc vào tháng tăng ca. Điều không nên làm: chọn kỳ hạn theo khoản trả của tháng có tăng ca, rồi đến tháng thường không đủ trả.
Tiêu chí 4 — Hỏi rõ phần trăm đó tính trên cái gì
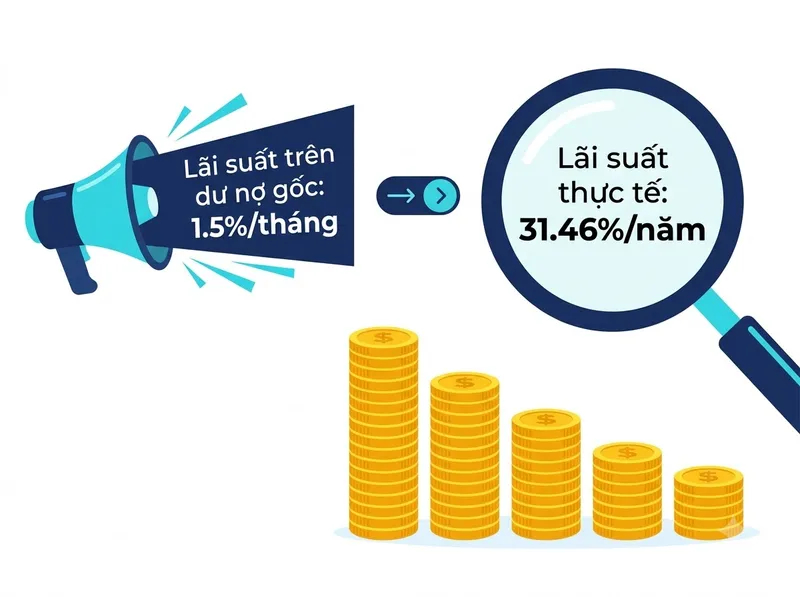
Đây là chỗ công nhân hay bị hớ nhất, vì nhiều lời chào vay báo lãi theo tháng: "chỉ 1,5% một tháng". Con số theo tháng thường là lãi trên dư nợ gốc, tính trên nguyên số tiền vay ban đầu suốt kỳ hạn dù bạn đã trả bớt gốc. Ngân hàng công bố lãi theo năm trên dư nợ giảm dần. Hai thước đo khác nhau, so trực tiếp là so sai.
Quy về cùng một thước, kỳ hạn 24 tháng:
- 1,5%/tháng trên dư nợ gốc (18%/năm) tương đương khoảng 31,46%/năm dư nợ giảm dần.
- 2%/tháng trên dư nợ gốc (24%/năm) tương đương khoảng 40,88%/năm dư nợ giảm dần.
Nghĩa là lời chào "1,5% một tháng" đắt hơn hẳn một ngân hàng công bố 18%/năm, dù hai con số nghe gần giống nhau. Tiêu chí này quan trọng nhất với ai đang nghe tư vấn qua điện thoại hoặc người giới thiệu tại khu công nghiệp, nơi con số được nói miệng thay vì in trên giấy. Cơ chế đầy đủ ở bài Lãi suất dư nợ gốc và dư nợ giảm dần; tra đúng kỳ hạn của bạn bằng công cụ quy đổi lãi suất.
Tiêu chí 5 — Hai khoản phí nằm ngoài con số lãi
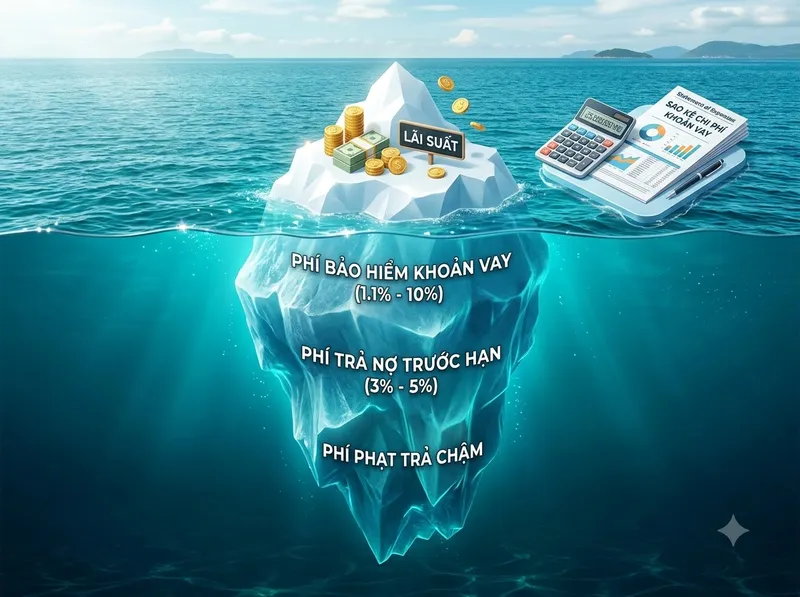
Trong nhóm khảo sát ngày 27/08/2026, phí bảo hiểm khoản vay trải từ 1,1% đến 10% số tiền giải ngân, phí tất toán trước hạn từ 3% đến 5% dư nợ còn lại. Phí bảo hiểm rời túi trước khi bạn trả đồng lãi nào: 10% của 30 triệu là 3 triệu, thực nhận còn 27 triệu nhưng vẫn trả lãi trên 30 triệu.
Phí tất toán trước hạn quan trọng với công nhân hơn nhiều nhóm khác, vì thu nhập của bạn có những cục tiền theo mùa: thưởng Tết, thưởng năng suất, tăng ca cuối năm. Nếu định dùng khoản đó trả dứt nợ sớm, phí tất toán 5% trên dư nợ còn lại có thể ăn gần hết phần lãi tiết kiệm được. Hỏi con số này lúc ký, không phải lúc muốn trả. Không quan trọng với ai: người chắc chắn trả đều đến hết kỳ hạn — nhóm này cần soi phí bảo hiểm hơn.
Tổng chi phí thật của khoản vay gồm những gì?
Bốn khoản cộng lại: tiền lãi, phí bảo hiểm khoản vay, phí tất toán trước hạn nếu trả sớm, phí phạt trả chậm nếu lỡ kỳ. Thử với 30 triệu trong 24 tháng, dư nợ giảm dần, hai phương án lấy trong dải công bố ngày 27/08/2026:
| Phương án | Lãi suất | Tiền lãi | Phí bảo hiểm | Tổng chi phí |
|---|---|---|---|---|
| A | 18%/năm | 5.945.352 đ | 10% (3.000.000 đ) | 8.945.352 đ |
| B | 21%/năm | 6.997.680 đ | 2% (600.000 đ) | 7.597.680 đ |
Phương án lãi suất thấp hơn lại đắt hơn 1,3 triệu, chỉ vì một dòng phí ghi ở trang sau của hợp đồng. Đó là lý do phải cộng đủ cả bốn khoản trước khi so.
Phí phạt trả chậm không nằm trong bảng công bố mà trong hợp đồng, thường tính trên số tiền và số ngày chậm, kèm một hệ quả không đo bằng tiền: kỳ trả chậm được ghi vào lịch sử tín dụng. Danh sách đầy đủ các loại phí xem tại Ngoài lãi suất, người vay cần chú ý những gì.
Hồ sơ của bạn quyết định mức lãi bạn nhận
Dải lãi công bố rộng vì mỗi hồ sơ được xếp vào một điểm khác nhau trên dải đó. Bốn yếu tố kéo bạn về đầu hay cuối dải:
- Thu nhập và cách chứng minh. Sao kê lương chuyển khoản đặt bạn gần đầu dải hơn bảng lương ký tay. Thu nhập tăng ca chỉ được tính nếu xuất hiện đều trong sao kê.
- Thời gian làm việc tại công ty hiện tại. Mới chuyển việc là điểm trừ dù lương cao hơn chỗ cũ.
- Lịch sử tín dụng tại CIC. Điện thoại trả góp, xe máy trả góp, thẻ tín dụng đều có trong hồ sơ CIC của bạn. Đọc CIC và năm nhóm nợ trước khi nộp hồ sơ.
- Tổng khoản đang trả góp hàng tháng. Tổ chức cộng mọi khoản trả nợ hiện có với khoản vay mới rồi so với thu nhập; khoản trả góp điện thoại tưởng nhỏ vẫn làm hẹp hạn mức được duyệt.
Checklist trước khi ký
- Đối chiếu số tiền cần vay với hạn mức tối thiểu. Không vay dư chỉ để đủ điều kiện.
- Hỏi lãi suất theo năm, kèm câu trả lời "tính trên dư nợ gốc hay dư nợ giảm dần".
- Yêu cầu bảng trả nợ từng kỳ bằng văn bản. Không có bảng thì chưa ký.
- Hỏi ba con số phí: bảo hiểm khoản vay, tất toán trước hạn, phạt trả chậm.
- Kiểm tra kỳ hạn vay không dài hơn thời hạn còn lại của hợp đồng lao động.
- Tính khoản trả hàng tháng theo tháng lương thấp, không theo tháng tăng ca.
- Tên trên hợp đồng phải là tên pháp lý của một tổ chức có trong danh sách được Ngân hàng Nhà nước cấp phép, không phải tên cá nhân tư vấn. Chụp lại mọi trang trước khi rời quầy.
Khi nào nên dừng lại
Phần này quan trọng hơn năm tiêu chí phía trên. Có những lúc phương án đúng là chưa vay.
- Vay để trả một khoản vay khác. Nợ mới lãi cao hơn nợ cũ chỉ đẩy vấn đề sang tháng sau với số lớn hơn.
- Khoản trả hàng tháng chỉ vừa đủ khi có tăng ca. Một tháng nhà máy giảm đơn hàng là lỡ kỳ, và kỳ lỡ đó theo bạn trong hồ sơ CIC.
- Hợp đồng lao động sắp hết mà chưa có tín hiệu gia hạn. Kỳ hạn vay dài hơn nguồn thu nhập là rủi ro của bạn, không phải của bên cho vay.
- Người tư vấn giục ký trong ngày và không đưa bảng trả nợ. Tổ chức được cấp phép không cần bạn ký vội.
- Bên cho vay không có tên trong danh sách cấp phép. Tra tên pháp lý trên hợp đồng theo 3 bước tra cứu danh sách Ngân hàng Nhà nước. Ứng dụng hoặc cá nhân cho vay ngoài hệ thống không công bố cách tính lãi và không có kênh khiếu nại.
Trước khi tìm đến khoản vay có lãi, hãy hỏi công ty về chính sách ứng lương, hỏi công đoàn cơ sở về quỹ hỗ trợ người lao động, và tìm hiểu tổ chức tài chính vi mô được cấp phép dành cho công nhân tại địa phương. Những kênh này có điều kiện riêng, nhưng thường không thu phí bảo hiểm khoản vay và không tính lãi theo tháng trên dư nợ gốc.
Nếu rà hết những điều trên mà vẫn cần vay, đặt ít nhất hai phương án cạnh nhau trước khi quyết định. Muốn có người rà giúp hồ sơ và chỉ ra phương án nào khớp với cách nhận lương và hợp đồng của bạn, để lại thông tin tại đây — không mất phí, và bạn không phải chốt gì cả.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí trong bài lấy từ mức công bố của các tổ chức tín dụng đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026 và có thể thay đổi. Các con số tính toán sử dụng phương pháp dư nợ giảm dần, trả góp cố định. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng và không quyết định việc xét duyệt khoản vay.