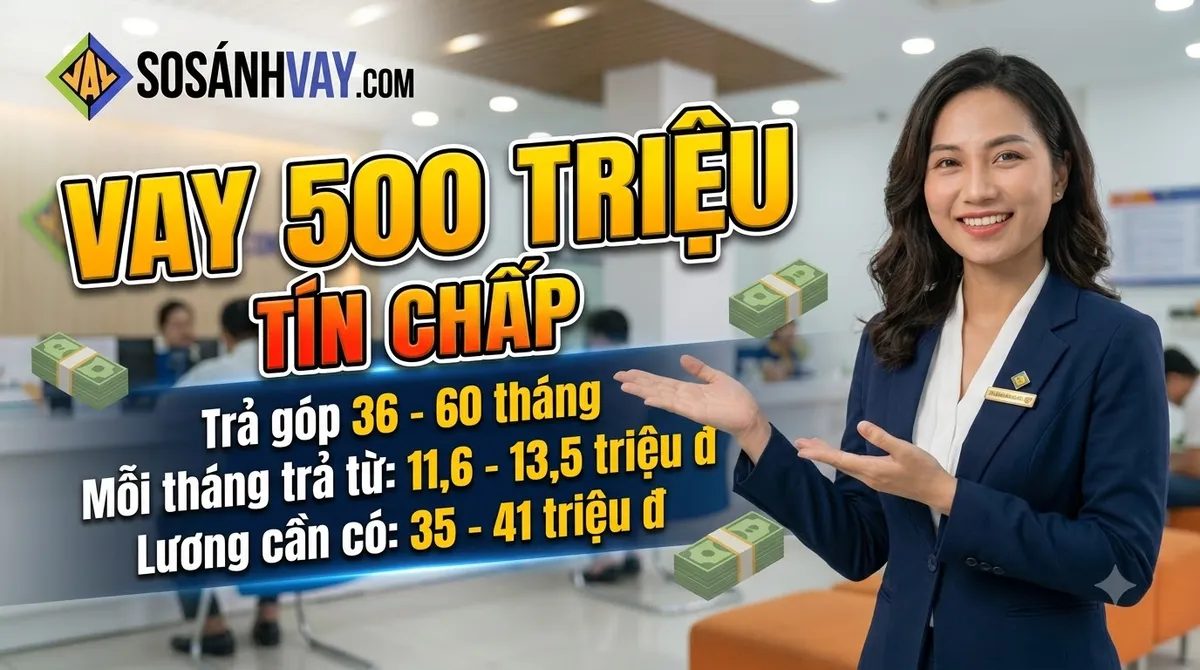
Vay 500 triệu tín chấp trả góp 60 tháng, mỗi tháng trả bao nhiêu? Ở mức 14%/năm là 11.634.125 đ, tổng lãi 198.047.500 đ. Ở mức 21%/năm, khoản trả là 13.526.680 đ và tổng lãi 311.600.800 đ. Cả hai mức đều nằm trong dải công bố của các tổ chức trên SoSánhVay nhận khoản vay cỡ này. Bài này nói về vay tín chấp, không phải vay thế chấp nhà hay vay mua ô tô, vốn có mức lãi và điều kiện khác hẳn. Ở cỡ 500 triệu, câu hỏi thật thường không phải "trả bao nhiêu" mà là "thu nhập bao nhiêu thì khoản trả đó mới gánh được". Dưới đây là bảng số ở 8 mức lãi, 3 kỳ hạn, cách suy ngược ra thu nhập cần có, và bốn điều cần xem trước khi vay.
Mỗi tháng trả bao nhiêu: bảng vay 500 triệu 36, 48, 60 tháng
Các mức lãi lấy từ dải công bố của 8 tổ chức có hạn mức tối đa từ 500 triệu trở lên, ghi nhận trên SoSánhVay từ 30/07 đến 08/10/2026 (VPBank cập nhật 08/10/2026, các tổ chức còn lại chưa có số mới sau 27/08/2026). Số tính theo dư nợ giảm dần, khoản trả cố định hàng tháng, cùng công thức với công cụ tính lãi trên site.
| Lãi suất (%/năm) | Mức này của tổ chức nào | 36 tháng | 48 tháng | 60 tháng |
|---|---|---|---|---|
| 13 | Đầu dải Shinhan | 16.846.976 đ | 13.413.748 đ | 11.376.537 đ |
| 14 | Đầu dải HSBC, VIB | 17.088.815 đ | 13.663.238 đ | 11.634.125 đ |
| 16 | Đầu dải Lotte Finance | 17.578.517 đ | 14.170.140 đ | 12.159.029 đ |
| 18 | Đầu dải Standard Chartered, Shinhan Finance; cuối dải Shinhan; gần mức ACB (17,9%) | 18.076.198 đ | 14.687.500 đ | 12.696.714 đ |
| 21 | Đầu dải VPBank; cuối dải Standard Chartered | 18.837.534 đ | 15.482.847 đ | 13.526.680 đ |
| 35 | Cuối dải VPBank | 22.618.021 đ | 19.485.641 đ | 17.745.153 đ |
| 49 | Cuối dải Shinhan Finance | 26.749.398 đ | 23.919.834 đ | 22.450.701 đ |
| 59 | Cuối dải Lotte Finance | 29.894.499 đ | 27.311.077 đ | 26.045.738 đ |
"Đầu dải" là mức dành cho hồ sơ đạt điều kiện tốt của tổ chức đó. Với khoản 500 triệu, điều kiện ấy thường gồm lương chuyển khoản cao và ổn định, thời gian công tác dài, lịch sử tín dụng sạch. Hạn mức tối đa công bố là trần của sản phẩm, không phải số tiền ai cũng được duyệt; kỳ hạn tối đa cho khoản này cũng khác nhau giữa các nơi.
Tổng lãi bao nhiêu khi vay 500 triệu
| Lãi suất (%/năm) | 36 tháng | 48 tháng | 60 tháng |
|---|---|---|---|
| 13 | 106.491.136 đ | 143.859.904 đ | 182.592.220 đ |
| 14 | 115.197.340 đ | 155.835.424 đ | 198.047.500 đ |
| 16 | 132.826.612 đ | 180.166.720 đ | 229.541.740 đ |
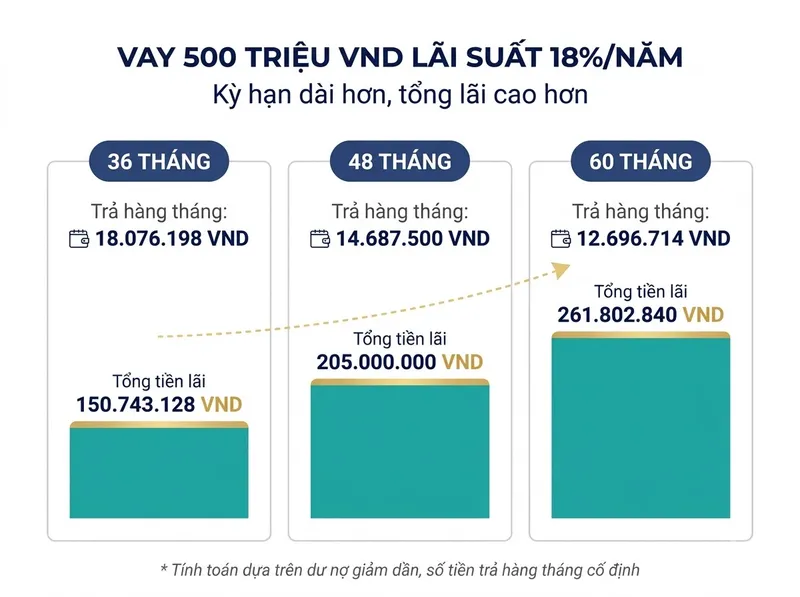
| 18 | 150.743.128 đ | 205.000.000 đ | 261.802.840 đ |
| 21 | 178.151.224 đ | 243.176.656 đ | 311.600.800 đ |
| 35 | 314.248.756 đ | 435.310.768 đ | 564.709.180 đ |
| 49 | 462.978.328 đ | 648.152.032 đ | 847.042.060 đ |
| 59 | 576.201.964 đ | 810.931.696 đ | 1.062.744.280 đ |
Cùng 60 tháng, mức 14%/năm cho tổng lãi 198.047.500 đ, mức 35%/năm cho 564.709.180 đ, chênh 366.661.680 đ, gần ba phần tư số tiền vay. Ở mức 18%/năm, kéo kỳ hạn từ 36 lên 60 tháng giảm khoản trả 5.379.484 đ mỗi tháng, đổi lại tổng lãi tăng 111.059.712 đ.
Muốn chạy đúng số tiền và kỳ hạn của bạn, kèm bảng trả nợ từng tháng, dùng công cụ tính lãi chi tiết. Khoản nhỏ hơn có bảng tương tự trong các bài vay 100 triệu và vay 200 triệu.
Lương bao nhiêu mới gánh được khoản trả này?
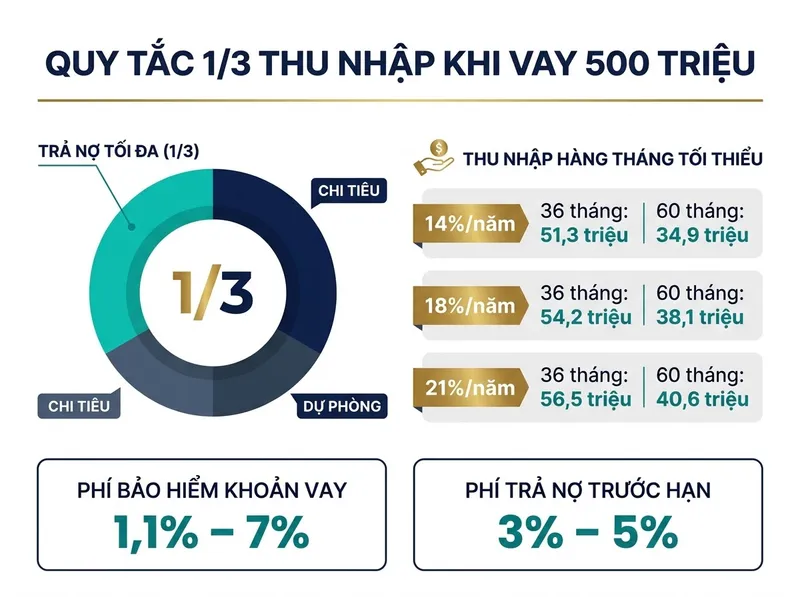
Tổ chức tín dụng xét khả năng trả nợ theo cách riêng của từng nơi, và không công bố một ngưỡng chung. Nhưng bạn có thể tự đặt một giới hạn để soát trước: khoản trả góp không vượt một phần ba thu nhập ổn định hàng tháng. Theo giới hạn đó, thu nhập tối thiểu cần có là khoản trả nhân ba:
| Lãi suất (%/năm) | Kỳ hạn 36 tháng | Kỳ hạn 60 tháng |
|---|---|---|
| 14 | khoảng 51,3 triệu/tháng | khoảng 34,9 triệu/tháng |
| 18 | khoảng 54,2 triệu/tháng | khoảng 38,1 triệu/tháng |
| 21 | khoảng 56,5 triệu/tháng | khoảng 40,6 triệu/tháng |
Đây là thu nhập chưa trừ các khoản trả góp đang có. Nếu bạn đang trả một khoản vay mua xe hoặc thẻ tín dụng, khoản đó ăn vào cùng một phần ba ấy. Nếu thu nhập của bạn thấp hơn mức trong bảng, khoản 500 triệu có thể vẫn được duyệt ở kỳ hạn dài hơn hoặc số tiền thấp hơn số bạn xin, nhưng bài toán nên được đặt lại từ đầu: cần vay đúng bao nhiêu. Cách tính hạn mức từ khoản trả hàng tháng được giải thích trong bài lương 10 triệu vay tín chấp được bao nhiêu.
Bốn điều cần xem trước khi vay 500 triệu
Điều 1 — Chỉ một nửa số tổ chức nhận khoản này
Theo hạn mức công bố ghi nhận trên SoSánhVay, khoản 500 triệu nằm trong hạn mức của 8 trong 16 tổ chức: Standard Chartered, HSBC, Shinhan, VPBank, VIB, ACB, Lotte Finance và Shinhan Finance. ACB và Shinhan Finance đặt hạn mức tối đa đúng 500 triệu, nghĩa là bạn đang xin mức trần của sản phẩm, thường đòi hồ sơ mạnh nhất. Sáu ngân hàng còn lại có đầu dải từ 13% đến 21%/năm; hai công ty tài chính có cuối dải 49% và 59%/năm.
Điều này quan trọng nếu bạn định so lãi rộng: ở cỡ 500 triệu, lựa chọn chủ yếu là ngân hàng. Nó ít quan trọng nếu bạn đã nhận lương qua một ngân hàng cụ thể, vì nơi đó thường xét hồ sơ của bạn trước. Hai nhóm được đặt cạnh nhau bằng số trong bài vay tín chấp nên chọn ngân hàng hay công ty tài chính.
Điều 2 — Phí bảo hiểm khoản vay tính trên 500 triệu
Phí bảo hiểm khoản vay thu một lần, tính trên số tiền vay, nhiều nơi trừ thẳng vào tiền giải ngân. Mức công bố của các tổ chức nhận khoản này, ghi nhận từ 30/07 đến 08/10/2026:
| Tổ chức | Phí bảo hiểm khoản vay | Quy ra tiền trên 500 triệu |
|---|---|---|
| VIB | 1,1% | 5.500.000 đ |
| ACB | 2,28% | 11.400.000 đ |
| Shinhan Finance | 6% | 30.000.000 đ |
| Lotte Finance | 6,9% | 34.500.000 đ |
| VPBank | 7% | 35.000.000 đ |
Nếu phí trừ vào tiền giải ngân, mức 7% nghĩa là bạn nhận về 465 triệu nhưng trả lãi trên 500 triệu. HSBC, Shinhan và Standard Chartered không công bố mức phí này. Bài bảo hiểm khoản vay có bắt buộc không giải thích bạn có quyền từ chối tới đâu.
Điều 3 — Kỳ hạn dài giữ dư nợ ở lại rất lâu
Với kỳ hạn 60 tháng ở mức 18%/năm, kỳ đầu tiên bạn nộp 12.696.714 đ, trong đó 7.500.000 đ là lãi và chỉ 5.196.714 đ là gốc. Sau 24 kỳ, bạn đã trả 155.920.915 đ tiền lãi mà dư nợ vẫn còn 351.199.779 đ.
Tất toán ở thời điểm đó nghĩa là nộp đủ dư nợ cộng phí tất toán trước hạn 3%–5% dư nợ còn lại theo mức các tổ chức nhận khoản này công bố, tức khoảng 10.535.993 đ đến 17.559.989 đ. Nếu bạn biết trước sẽ có một khoản tiền về, hỏi rõ phí tất toán theo từng mốc thời gian trước khi ký. Bài tất toán trước hạn có mất phí không có cách tính khi nào trả sớm có lợi.
Điều 4 — So với vay có tài sản bảo đảm
Kết quả tìm kiếm cho "vay 500 triệu" thường lẫn ví dụ vay thế chấp với lãi suất thấp hơn nhiều so với bảng trên. Đó là hai sản phẩm khác nhau: khoản thế chấp có tài sản đứng sau nên lãi thấp hơn, nhưng đổi lại thủ tục định giá, công chứng và rủi ro mất tài sản nếu không trả được. Nếu bạn có tài sản và mục đích vay phù hợp, hỏi cả hai phương án ở cùng một ngân hàng rồi so tổng chi phí. Nếu không muốn đưa tài sản ra bảo đảm, bảng trong bài này là mặt bằng bạn nên kỳ vọng.
Lãi báo theo tháng: quy đổi trước khi so
Lời chào vay đôi khi báo lãi theo tháng và tính trên dư nợ gốc: 1%/tháng trên 500 triệu nghĩa là mỗi tháng 5.000.000 đ tiền lãi, đều như nhau từ kỳ đầu tới kỳ cuối. Mức đó không so được với bảng trên. Quy đổi bằng công thức của site, 12%/năm dư nợ gốc tương đương khoảng 21,20%/năm dư nợ giảm dần ở kỳ hạn 36 tháng và 20,31%/năm ở kỳ hạn 60 tháng, tức ngang dòng 21% của bảng đầu bài, không phải dòng 13%. Đưa mọi lời chào về cùng một cách tính bằng công cụ quy đổi lãi suất trước khi so.
Checklist trước khi ký khoản vay 500 triệu
- Hỏi lãi suất của bạn là bao nhiêu %/năm tính trên dư nợ giảm dần, cố định trong bao lâu, sau đó điều chỉnh theo công thức nào.
- Hỏi số tiền được duyệt thực tế và kỳ hạn tối đa cho số tiền đó, đừng dựa vào hạn mức quảng cáo.
- Hỏi phí bảo hiểm khoản vay, thu riêng hay trừ vào tiền giải ngân, và số tiền thực nhận cuối cùng.
- Hỏi phí tất toán trước hạn có giảm dần theo thời gian vay không, tính trên dư nợ còn lại hay trên số tiền vay ban đầu.
- Đọc mức lãi quá hạn và phí phạt trả chậm; với khoản trả trên 10 triệu mỗi tháng, một kỳ trễ đã là số tiền lớn. Các điều khoản cần soát có trong bài hợp đồng vay tín chấp: 7 điều khoản phải đọc.
- Kiểm tra CIC của chính mình trước khi nộp hồ sơ, xem bài CIC và năm nhóm nợ.
Khi nào nên dừng lại
- Khoản trả hàng tháng chỉ vừa thu nhập khi bạn tính cả thưởng hoặc thu nhập không cố định.
- Tổng lãi ở kỳ hạn bạn chọn vượt số tiền vay, như dòng 49%/năm và 59%/năm từ kỳ hạn 48 tháng.
- Bạn vay 500 triệu để trả các khoản đang có; khi đó đọc bài gộp nhiều khoản vay thành một có lợi không trước.
- Bên chào vay hứa duyệt số tiền lớn nhưng yêu cầu chuyển phí trước khi giải ngân. Cách tự kiểm tra tổ chức có giấy phép có trong bài tra cứu tổ chức cho vay được cấp phép.
Nếu vẫn quyết định vay, bảng so sánh lãi suất có dải lãi, hạn mức và phí mới nhất của từng tổ chức. Muốn có người rà giúp hồ sơ của bạn phù hợp với khoản vay cỡ nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Số liệu lãi suất, hạn mức và phí trong bài là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay từ 30/07/2026 đến 08/10/2026 (VPBank cập nhật 08/10/2026; các tổ chức còn lại theo số ghi nhận 30/07 hoặc 27/08/2026); mức thực tế phụ thuộc hồ sơ từng người và có thể thay đổi không báo trước. Khoản trả hàng tháng, tổng lãi và dư nợ còn lại tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. Mức thu nhập trong bài là giới hạn tự soát một phần ba thu nhập, không phải tiêu chí xét duyệt của tổ chức nào. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.