Gõ "FE Credit" vào ô tìm kiếm, gợi ý hiện ra thường là "lừa đảo", "đòi nợ", "lãi cắt cổ". Ấn tượng đó hình thành từ loạt sự việc năm 2020, được củng cố bởi đợt truy quét đòi nợ thuê năm 2023, rồi sống tiếp nhờ các cuộc gọi mạo danh đến tận hôm nay. Bài này đặt từng mảnh của tiếng xấu đó cạnh dữ liệu kiểm chứng được: FE Credit là ai, lãi suất công bố thực sự bao nhiêu khi quy về cùng một cách tính, nhắc nợ bị ràng buộc bởi quy định nào, và điều gì đã thay đổi tính đến tháng 9/2026.
FE Credit là gì?
FE Credit là thương hiệu của Công ty Tài chính TNHH Ngân hàng Việt Nam Thịnh Vượng SMBC (viết tắt VPB SMBC FC), một công ty tài chính tiêu dùng được Ngân hàng Nhà nước cấp phép và có tên trong danh sách công ty tài chính trên sbv.gov.vn. Công ty ra đời tháng 2/2015 từ khối tín dụng tiêu dùng của VPBank; tháng 10/2021, SMBC Consumer Finance thuộc tập đoàn Sumitomo Mitsui (Nhật Bản) hoàn tất mua 49% vốn điều lệ, VPBank giữ 50%. Theo số liệu FE Credit tự công bố năm 2025, công ty có hơn 14 triệu khách hàng và hơn 13.000 điểm giới thiệu dịch vụ, là công ty tài chính tiêu dùng lớn nhất Việt Nam theo quy mô.
Hai chữ "công ty tài chính" quan trọng hơn cái tên: đây là tổ chức tín dụng phi ngân hàng, được cho vay tiêu dùng nhưng không được nhận tiền gửi cá nhân. Khác biệt đó quyết định gần như toàn bộ câu chuyện lãi suất phía dưới. Nếu chưa rõ hai loại hình này khác nhau ở đâu, đọc trước Phân biệt ngân hàng và công ty tài chính.
Tiếng xấu "đòi nợ xã hội đen" đến từ đâu
Tháng 6/2020, báo chí đăng loạt bài về một khách hàng ở Gò Vấp (TP.HCM) tự tử ngày 21/6/2020 sau khi bị nhóm đòi nợ kéo đến nhà đe doạ, hành hung vì khoản vay tại FE Credit. Ngày 29/6/2020, Phó Thủ tướng thường trực yêu cầu UBND TP.HCM xác minh; cùng ngày, Ngân hàng Nhà nước yêu cầu FE Credit, HD Saison, Shinhan Finance và VPBank rà soát toàn bộ quy định nội bộ về cấp tín dụng, thu hồi nợ và hợp đồng với các đối tác đòi nợ, mua bán nợ, báo cáo trước 15/7/2020 (Báo Đấu thầu, 1/7/2020). Phản hồi của FE Credit khi đó là các đối tác thu hồi nợ đều có đăng ký kinh doanh dịch vụ đòi nợ, một ngành nghề lúc bấy giờ vẫn hợp pháp.
Đó chính là điểm mấu chốt: phần lớn hành vi bị gọi là "xã hội đen" đến từ bên thứ ba được thuê hoặc mua lại nợ, không phải nhân viên công ty tài chính. Từ 1/1/2021, Luật Đầu tư 2020 đưa "kinh doanh dịch vụ đòi nợ" vào danh mục ngành nghề cấm; hợp đồng đòi nợ thuê ký trước đó phải chấm dứt. Đầu năm 2023, công an TP.HCM kiểm tra hàng loạt công ty mua bán nợ, công ty luật núp bóng đòi nợ và một số công ty tài chính; riêng vụ Mirae Asset có 26 nhân viên bị khởi tố vì cắt ghép hình ảnh, đe doạ người vay trên mạng xã hội. Tên FE Credit, công ty lớn nhất ngành, thường bị nhắc kèm dù không phải đối tượng của các vụ kể trên.
Có một chiều ngược lại ít được kể. Tại hội thảo ngày 30/11/2023, giám đốc quản trị rủi ro FE Credit cho biết năm 2019 và 2020 công ty ghi nhận 2 vụ nhân viên thu hồi nợ bị hành hung, còn năm 2022 và 2023 là 24 vụ; các hội nhóm "bùng nợ" trên mạng xã hội khiến nợ xấu ngành tài chính tiêu dùng tăng 10–15% (CafeF, 1/12/2023). Cả hai phía đều có người vượt quá giới hạn, và phần rủi ro đó cuối cùng được tính vào lãi suất của mọi người vay.
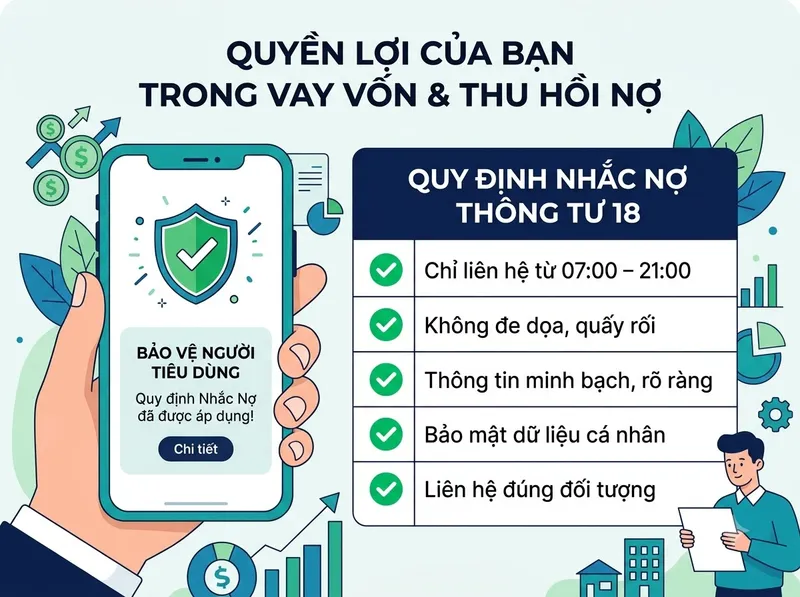
Nhắc nợ được phép làm gì, không được làm gì
Thông tư 18/2019/TT-NHNN, hiệu lực từ 1/1/2020, là văn bản ràng buộc trực tiếp cách công ty tài chính nhắc nợ (Thư viện Pháp luật). Kết hợp với lệnh cấm dịch vụ đòi nợ, ranh giới hiện nay như sau:
| Hành vi | Quy định hiện hành |
|---|---|
| Gọi, nhắn nhắc nợ | Tối đa 5 lần/ngày, trong khung 7h–21h, hình thức và thời gian phải được thoả thuận trong hợp đồng |
| Liên hệ người thân, đồng nghiệp, số tham chiếu | Không được nhắc nợ, đòi nợ hay gửi thông tin nợ cho người không có nghĩa vụ trả nợ |
| Thuê công ty đòi nợ | Bị cấm từ 1/1/2021 theo Luật Đầu tư 2020 |
| Đe doạ, đăng ảnh, đến nhà gây áp lực | Không nằm trong bất kỳ quyền thu hồi nợ nào; là hành vi vi phạm pháp luật của cá nhân thực hiện |
| Bán khoản nợ cho tổ chức khác | Được phép; bên mua nợ vẫn phải tuân thủ giới hạn nhắc nợ trên |
Nếu bạn gặp cuộc gọi vượt khung này, việc cần làm theo thứ tự: ghi âm, ghi lại số gọi và thời điểm; phản ánh qua tổng đài của chính công ty tài chính và yêu cầu số tiếp nhận; nếu không được xử lý, gửi phản ánh tới Ngân hàng Nhà nước chi nhánh nơi bạn ở, và trình báo công an khi có dấu hiệu đe doạ. Khoản nợ của bạn không mất đi, nhưng cách người khác đòi nó có giới hạn.
Lãi suất FE Credit hiện tại: cùng một con số, hai cách đọc
Trên trang sản phẩm "Tiền mặt linh hoạt" của FE Credit, SoSánhVay đối chiếu ngày 07/09/2026, mức lãi công bố là 1,41%–3,86%/tháng tuỳ hồ sơ, hạn mức tối đa 100 triệu đồng, kỳ hạn 6–36 tháng, điều kiện thu nhập từ 3 triệu đồng/tháng và tuổi 20–60. Ví dụ FE Credit tự đưa ra: vay 10 triệu, lãi 16,92%/năm, 12 tháng, trả 974.000 đồng/tháng, tổng 11.692.000 đồng.
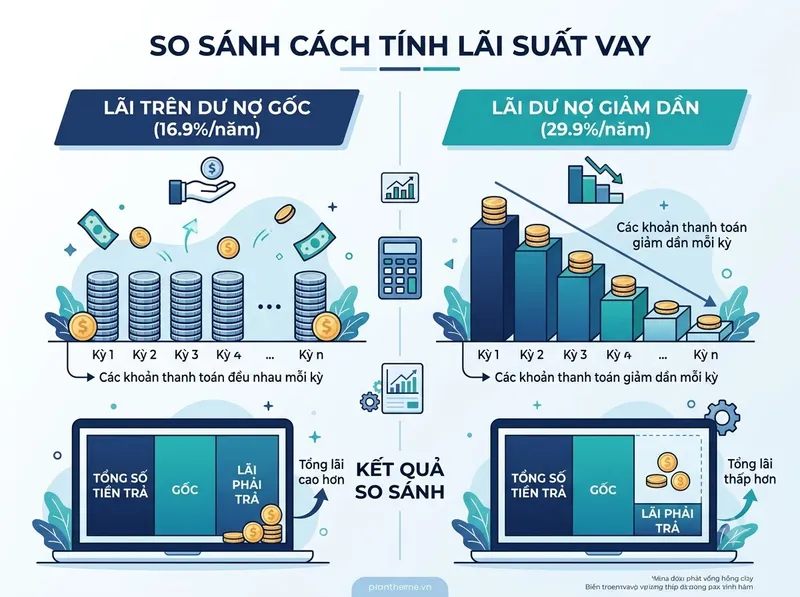
Con số 974.000 đó là chìa khoá. Tính bằng công thức dư nợ giảm dần mà ngân hàng thường dùng, 10 triệu ở mức 16,92%/năm trong 12 tháng chỉ phải trả 911.668 đồng/tháng. Muốn ra 974.000 đồng, lãi phải tính trên dư nợ gốc: mỗi tháng trả 833.333 đồng gốc cộng 141.000 đồng lãi, không đổi dù nợ đã giảm. Quy đổi bằng công cụ của SoSánhVay, 16,92%/năm dư nợ gốc trong 12 tháng tương đương 29,9%/năm dư nợ giảm dần; đầu trên 3,86%/tháng (46,32%/năm) tương đương 76,8%/năm. Đó là lý do bảng so sánh lãi suất trên SoSánhVay niêm yết FE Credit ở dải 30%–77%/năm, ghi nhận ngày 27/08/2026, để đặt cạnh các ngân hàng vốn công bố theo dư nợ giảm dần.
| FE Credit, số liệu ghi nhận 27/08/2026 | Giá trị |
|---|---|
| Lãi suất quy về dư nợ giảm dần | 30%–77%/năm |
| Hạn mức vay (mọi sản phẩm) | 7 triệu – 400 triệu |
| Phí bảo hiểm khoản vay | 10% số tiền giải ngân |
| Phí tất toán trước hạn | Chưa công bố mức cụ thể, hỏi trước khi ký |
Hai điểm cần đọc kèm bảng. Thứ nhất, mức bình quân thực tế thấp hơn đầu trên khá xa: tháng 2/2024, thực hiện Công điện 18/CĐ-TTg của Thủ tướng ngày 5/3/2024, FE Credit lần đầu công bố lãi suất cho vay bình quân là 23,4%/năm, chênh 16,9 điểm phần trăm so với lãi huy động của chính họ (CafeF, 7/3/2024). Thứ hai, lãi trên 20%/năm ở công ty tài chính không vi phạm pháp luật: trần 20%/năm của Bộ luật Dân sự áp dụng cho vay giữa cá nhân với nhau, còn tổ chức tín dụng được thoả thuận lãi suất theo Luật Các tổ chức tín dụng và Thông tư 39/2016/TT-NHNN. Cao là cao so với ngân hàng, không phải cao so với luật.
Vì sao cao hơn ngân hàng: giá vốn đắt hơn vì không được nhận tiền gửi dân cư, tệp khách khó chứng minh thu nhập nên tỷ lệ mất vốn cao hơn, khoản vay nhỏ nên chi phí vận hành trên mỗi đồng lớn hơn. Phân tích đầy đủ nằm trong So sánh lãi suất vay tín chấp tháng 8/2026.
Chênh lệch quy ra tiền: vay 30 triệu trong 24 tháng
Bảng dưới tính bằng công thức dư nợ giảm dần của SoSánhVay, cùng khoản vay 30 triệu đồng, 24 tháng, ở bốn mức lãi lấy từ bảng so sánh ngày 27/08/2026.
| Mức lãi (%/năm, dư nợ giảm dần) | Trả mỗi tháng | Tổng lãi 24 tháng |
|---|---|---|
| 10,8% (đầu dải TPBank) | 1.395.451 đ | 3.490.824 đ |
| 21% (đầu dải VPBank, ngân hàng mẹ của FE Credit) | 1.541.570 đ | 6.997.680 đ |
| 30% (đầu dải FE Credit) | 1.677.385 đ | 10.257.240 đ |
| 77% (cuối dải FE Credit) | 2.483.184 đ | 29.596.416 đ |
Giữa đầu và cuối dải của cùng một công ty là 19,3 triệu đồng tiền lãi, gần bằng hai phần ba số tiền vay. Cộng thêm phí bảo hiểm khoản vay 10%, tức 3 triệu đồng trừ ngay lúc giải ngân nếu bạn đồng ý mua. Hồ sơ của bạn nằm ở đâu trong dải đó là câu hỏi phải hỏi nhân viên tư vấn trước khi ký, và con số họ đưa ra phải được quy về cùng một cách tính bằng công cụ quy đổi lãi suất trước khi so với bất kỳ ngân hàng nào.
FE Credit năm 2026: điều gì đã khác, điều gì chưa
Sau hai năm lỗ 2022–2023 vì nợ xấu, FE Credit có lãi trở lại từ 2024. Năm 2025, công ty đạt doanh thu 16.500 tỷ đồng và lợi nhuận trước thuế 611 tỷ đồng, tăng 19,3% so với năm trước (Dân trí, 21/4/2026). Phía giám sát cũng có kết luận mới. Ngày 14/7/2026, Chánh Thanh tra Ngân hàng Nhà nước ban hành quyết định xử phạt vi phạm hành chính 103/QĐ-XPHC đối với FE Credit, tổng mức phạt 900 triệu đồng cho hai hành vi: cấp tín dụng cho tổ chức, cá nhân không đủ điều kiện, và gắn việc bán bảo hiểm không bắt buộc với việc cho vay tiêu dùng. Kết luận thanh tra kèm 13 kiến nghị, công ty phải báo cáo kết quả khắc phục hàng quý; FE Credit cho biết đã nộp phạt đầy đủ (VnBusiness, 7/9/2026). Đáng chú ý là hai lỗi bị phạt không nằm ở khâu thu hồi nợ, mà ở khâu cho vay và bán kèm bảo hiểm, đúng hai chỗ người vay ít để ý nhất khi ký.
Một mảng khác của "tiếng xấu" thực ra không phải FE Credit. Tháng 8/2024, Công an TP.HCM tìm người liên quan vụ một nhóm giả mạo nhân viên FE Credit, xâm nhập hệ thống xét duyệt để giải ngân cho 856 hồ sơ không đủ điều kiện rồi thu "phí" 16–19% từ người nhận tiền, gây thiệt hại hơn 29 tỷ đồng cho chính công ty (Người Lao Động, 30/8/2024). Người gọi cho bạn xưng là FE Credit chưa chắc là FE Credit; cách tra tên pháp lý và tên miền chính thức nằm trong bài Tra cứu tổ chức cho vay được Ngân hàng Nhà nước cấp phép.
Điều này ảnh hưởng gì đến khoản vay của bạn?
- Hỏi rõ lãi tính trên dư nợ gốc hay giảm dần. Con số %/tháng trên tờ rơi gần như luôn là dư nợ gốc. Nhân 12 chưa phải chi phí thật; quy đổi rồi mới so với ngân hàng. Bài Lãi suất dư nợ gốc và dư nợ giảm dần giải thích kỹ cơ chế này.
- Bảo hiểm khoản vay là tuỳ chọn. Gắn bảo hiểm không bắt buộc với việc cho vay là hành vi vừa bị xử phạt. Bạn có quyền từ chối; nếu bị nói "không mua thì không duyệt", ghi lại và phản ánh.
- Đọc điều khoản nhắc nợ trong hợp đồng. Hình thức và khung giờ nhắc nợ phải được thoả thuận ở đó. Số điện thoại tham chiếu bạn khai không phải là người bảo lãnh và không được liên hệ để đòi nợ.
- Thử ngân hàng trước nếu hồ sơ cho phép. Có bảng lương chuyển khoản và lịch sử CIC sạch thì đầu dải ngân hàng bằng khoảng một phần ba đầu dải FE Credit. Công ty tài chính là lựa chọn khi ngân hàng từ chối, không phải lựa chọn mặc định.
Muốn có người rà giúp hồ sơ của bạn đang phù hợp với nhóm nào trước khi nộp, để lại thông tin tại form tư vấn. Không mất phí, và không ai quyết định thay bạn.
Câu hỏi thường gặp
Tôi đang trả góp FE Credit đúng hạn, họ có gọi cho người thân tôi không?
Theo Thông tư 18/2019, công ty tài chính không được nhắc nợ hay gửi thông tin nợ cho người không có nghĩa vụ trả. Nếu bạn trả đúng hạn thì không có lý do gì để nhắc nợ, kể cả với chính bạn.
Lãi 3,86%/tháng có phải là cho vay nặng lãi không?
Không, xét theo luật hiện hành: tổ chức tín dụng được thoả thuận lãi suất, trần 20%/năm của Bộ luật Dân sự không áp dụng. Nhưng 3,86%/tháng trên dư nợ gốc tương đương gần 77%/năm dư nợ giảm dần, nên hãy chắc bạn biết mình đang ký mức nào trong dải.
Người xưng nhân viên FE Credit đòi tôi chuyển phí trước khi giải ngân?
Không chuyển. Tổ chức tín dụng khấu trừ phí vào tiền giải ngân hoặc ghi trong hợp đồng, không thu tiền trước. Gọi tổng đài trên website chính thức của FE Credit để xác nhận và báo cáo.
Số liệu lãi suất, hạn mức và phí lấy từ bảng so sánh của SoSánhVay ghi nhận ngày 27/08/2026 và trang sản phẩm của FE Credit đối chiếu ngày 07/09/2026; các phép tính dùng công thức dư nợ giảm dần của SoSánhVay. Sự kiện và số liệu kinh doanh dẫn từ nguồn báo chí ghi kèm ngày trong bài; mức lãi thực tế phụ thuộc hồ sơ từng người và chính sách từng thời kỳ của FE Credit. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không quyết định việc xét duyệt khoản vay và không có quan hệ sở hữu với FE Credit.