Lời nhờ thường rất nhẹ nhàng: "Hồ sơ của mình bị từ chối, bạn đứng tên vay giúp, tháng nào mình cũng chuyển tiền trả đủ." Câu hỏi chỉ thật sự xuất hiện khi người dùng tiền bắt đầu trả chậm hoặc nói thẳng là không trả nổi: ai phải trả tổ chức tín dụng, trễ hạn ghi vào CIC của ai, và bạn đòi lại tiền bằng cách nào? Bài này trả lời theo văn bản luật, kèm việc nên làm nếu bạn đã lỡ đứng tên.
Đứng tên vay hộ người khác, nếu họ không trả thì ai trả?
Người ký hợp đồng vay trả. Với tổ chức tín dụng, bên vay là người có tên và chữ ký trên hợp đồng, không phải người cầm tiền tiêu. Theo khoản 1 Điều 466 Bộ luật Dân sự 2015, bên vay tiền phải trả đủ khi đến hạn. Thoả thuận giữa bạn và người dùng tiền, dù bằng lời hay giấy tay, chỉ là quan hệ riêng giữa hai người: nó cho bạn quyền đòi họ, nhưng không chuyển khoản nợ sang tên họ. Trễ hạn cũng được báo cáo lên CIC dưới tên bạn.
Vì sao thoả thuận với người dùng tiền không ràng buộc được ngân hàng
Hợp đồng vay, theo Điều 463 Bộ luật Dân sự 2015, là thoả thuận giữa bên cho vay và bên vay. Khi bạn ký, bạn là bên vay. Người nhờ bạn đứng tên không có mặt trong hợp đồng đó, nên tổ chức tín dụng không có căn cứ để đòi họ.
Nhiều người nghĩ có thể giải thích với ngân hàng rằng "tôi chỉ vay hộ". Điều 117 cùng bộ luật nêu điều kiện để giao dịch có hiệu lực: người tham gia có năng lực hành vi phù hợp, hoàn toàn tự nguyện, và mục đích, nội dung không vi phạm điều cấm của luật. Bạn tự nguyện ký thì việc tiền sau đó được chuyển cho ai không làm hợp đồng mất hiệu lực với bạn.
Còn thoả thuận giữa bạn và người dùng tiền thì sao? Nó vẫn là một giao dịch có giá trị. Điều 119 cho phép giao dịch dân sự thể hiện bằng lời nói, văn bản hoặc hành vi cụ thể, và giao dịch qua phương tiện điện tử dưới dạng thông điệp dữ liệu được coi là giao dịch bằng văn bản. Về bản chất, quan hệ này thường được hiểu là bạn cho người kia vay lại số tiền vừa nhận. Nếu họ không trả, bạn có quyền khởi kiện dân sự để đòi. Nhưng có hai giới hạn cần biết trước:
- Thời hiệu. Điều 429 quy định thời hiệu khởi kiện tranh chấp hợp đồng là 3 năm, tính từ ngày bạn biết hoặc phải biết quyền lợi của mình bị xâm phạm.
- Chứng cứ. Thoả thuận miệng có hiệu lực nhưng khó chứng minh. Lịch sử chuyển tiền giải ngân sang người kia, tin nhắn họ hứa trả, các lần họ chuyển tiền cho bạn đóng kỳ là chứng cứ quan trọng.
Kiện người kia không làm tạm dừng nghĩa vụ của bạn với tổ chức tín dụng. Trong lúc chờ, các kỳ vẫn đến hạn.
Trễ hạn được ghi vào CIC của ai?
Của bạn. Khoản 1 Điều 9 Thông tư 15/2023/TT-NHNN quy định tổ chức tín dụng cung cấp cho Trung tâm Thông tin tín dụng Quốc gia (CIC) các nhóm thông tin, trong đó có thông tin định danh của khách hàng vay và thông tin về khoản cho vay. Khách hàng vay là người đứng tên hợp đồng. Danh mục thông tin này không có nhóm nào dành cho "người thực sự dùng tiền". Việc chia sẻ thông tin đó cho bên thứ ba vừa có quy định mới từ 01/11/2026, xem bài Thông tư 46/2026 về đồng ý chia sẻ thông tin CIC.
Mỗi kỳ người kia chậm chuyển tiền mà bạn không tự bù, khoản vay của bạn quá hạn. Hệ quả của các mốc quá hạn 10 ngày và 90 ngày nằm trong bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không. Lịch sử đó đi theo bạn khi chính bạn cần vay sau này, kể cả khi người kia về sau trả đủ cho bạn. Xem thêm CIC và năm nhóm nợ.
Ngoài ra, khoản vay hộ vẫn nằm trong dư nợ của bạn: khi bạn tự nộp hồ sơ vay, tổ chức tín dụng thấy nó và tính nó vào nghĩa vụ trả nợ của bạn.
So sánh: người đứng tên vay, người bảo lãnh và số tham chiếu
Ba vai trò này hay bị gộp làm một, trong khi trách nhiệm khác nhau rất xa.
| Người đứng tên vay | Người bảo lãnh | Số tham chiếu | |
|---|---|---|---|
| Ký vào đâu | Hợp đồng vay, là bên vay | Hợp đồng hoặc cam kết bảo lãnh riêng | Không ký nghĩa vụ trả nợ nào |
| Bị đòi khi nào | Từ kỳ trả đầu tiên | Khi đến hạn mà bên vay không trả hoặc trả không đúng | Không bị đòi |
| Phạm vi | Toàn bộ khoản vay, lãi, phí theo hợp đồng | Phần hoặc toàn bộ nghĩa vụ, tuỳ cam kết | Không có |
| Sau khi trả thay | Đòi người dùng tiền theo thoả thuận riêng | Được yêu cầu bên vay hoàn lại phần đã trả | Không áp dụng |
| Căn cứ | Điều 463, 466 Bộ luật Dân sự 2015 | Điều 335, 336, 339, 340 Bộ luật Dân sự 2015 | Hồ sơ thẩm định của tổ chức |
Theo khoản 1 Điều 335, bảo lãnh là cam kết thực hiện nghĩa vụ thay bên có nghĩa vụ nếu đến hạn mà bên đó không thực hiện hoặc thực hiện không đúng; khoản 2 Điều 339 cấm đòi người bảo lãnh khi nghĩa vụ chưa đến hạn. Người bảo lãnh đứng sau người vay, còn người đứng tên vay hộ đứng ở vị trí người vay: bạn không phải người "trả thay khi họ không trả", mà là chính người bị đòi.
Còn số tham chiếu, tức người được ghi số điện thoại trong hồ sơ, không có nghĩa vụ trả nợ. Bài bị gọi điện đòi nợ khoản vay của người khác giải thích kỹ vai trò này. Trường hợp vợ chồng thì có quy định riêng về nợ chung, xem bài vợ hoặc chồng vay tín chấp, người kia có phải trả nợ không.
Khoản bạn sẽ gánh nếu người kia dừng trả
Giả sử bạn đứng tên khoản vay 50 triệu đồng, kỳ hạn 24 tháng, tính theo dư nợ giảm dần với khoản trả cố định. Người dùng tiền trả đều 6 kỳ đầu rồi dừng.
| Lãi suất (%/năm) | Trả mỗi tháng | Dư nợ gốc còn lại sau 6 kỳ | 18 kỳ còn lại theo lịch |
|---|---|---|---|
| 18 | 2.496.205 đ | 39.121.927 đ | 44.931.690 đ |
| 30 | 2.795.641 đ | 40.126.853 đ | 50.321.538 đ |
Mức 18%/năm là đầu dải công bố của Standard Chartered và Shinhan Finance; 30%/năm là đầu dải của FE Credit và HD Saison, theo dữ liệu niêm yết trên SoSánhVay ghi nhận từ 30/07/2026 đến 27/08/2026. Mức bạn thật sự nhận phụ thuộc hồ sơ.
Đọc bảng theo chiều người đứng tên: sau 6 tháng, dư nợ gốc mới giảm khoảng 9,9–10,9 triệu, vì những kỳ đầu phần lớn khoản trả là lãi. Ở mức 30%/năm, tổng 18 kỳ còn lại bạn phải trả theo lịch đã lớn hơn cả số tiền vay ban đầu. Con số trên chưa gồm phí bảo hiểm khoản vay nếu có, và chưa gồm lãi chậm trả nếu để quá hạn. Chạy lại cho đúng khoản của bạn bằng công cụ tính lãi chi tiết.
Đưa giấy tờ cho người khác tự đi làm hồ sơ: rủi ro khác hẳn
Một biến thể là đưa thẻ căn cước cho người kia tự đi làm hồ sơ, bạn chỉ "cho mượn tên". Khoản 7 Điều 7 Luật Căn cước 2023 nghiêm cấm việc thuê, cho thuê, cầm cố, nhận cầm cố thẻ căn cước, cũng như chiếm đoạt hoặc sử dụng trái phép thẻ căn cước của người khác. Luật không liệt kê nguyên văn việc "cho mượn", nhưng người cầm thẻ của bạn đi giao dịch có thể rơi vào hành vi sử dụng trái phép thẻ căn cước của người khác, còn nếu bạn nhận tiền để đưa thẻ thì đó đã là cho thuê. Về khoản vay, khi bạn không trực tiếp ký, chứng minh ai thật sự xác lập hợp đồng là việc mất thời gian, trong lúc khoản vay vẫn hiện dưới tên bạn. Nếu bạn phát hiện khoản vay mang tên mình mà bạn chưa từng ký, các bước kiểm tra và trình báo có trong bài lộ CCCD có bị vay tiền không.
Nếu đã lỡ đứng tên rồi thì làm gì
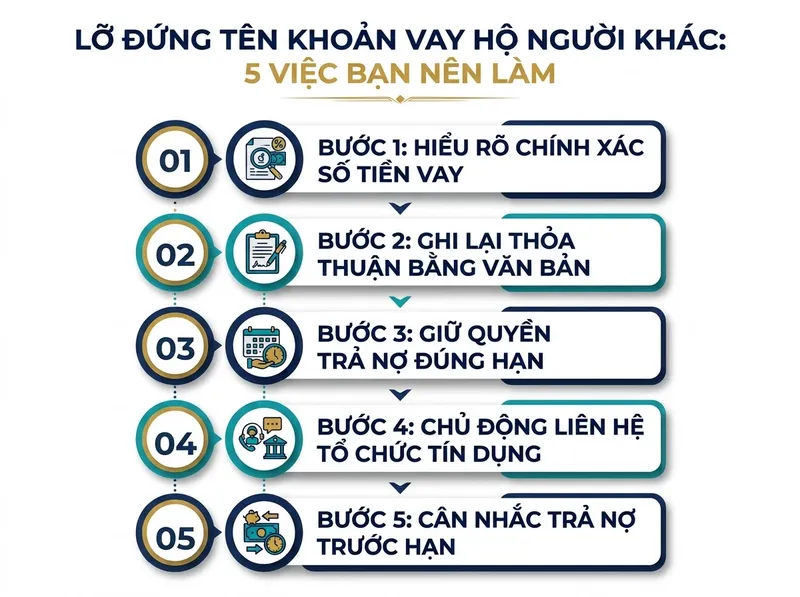
Những việc dưới đây làm càng sớm càng ít tốn kém.
Bước 1 — Nắm chính xác khoản vay. Lấy bản hợp đồng, lịch trả nợ, ngày đến hạn từng kỳ, phí tất toán trước hạn. Tra CIC của chính bạn để chắc khoản vay đang ở trạng thái nào.
Bước 2 — Ghi lại thoả thuận với người dùng tiền bằng văn bản. Một tờ giấy nhận nợ có chữ ký, ghi rõ số tiền đã nhận, lịch hoàn trả cho bạn. Nếu họ ngại ký, tối thiểu giữ tin nhắn họ xác nhận khoản nợ và lịch sử chuyển khoản. Làm khi quan hệ còn tốt, đừng chờ tới lúc đã căng thẳng.
Bước 3 — Tự giữ quyền trả đúng hạn. Yêu cầu người kia chuyển tiền cho bạn trước ngày đến hạn vài ngày, rồi chính bạn nộp vào tài khoản của tổ chức tín dụng. Đừng để người kia tự trả rồi báo lại: khi họ quên một kỳ, bạn chỉ biết lúc khoản vay đã quá hạn.
Bước 4 — Khi người kia bắt đầu trễ, chủ động liên hệ tổ chức tín dụng. Nếu không đủ sức tự bù, đề nghị cơ cấu lại thời hạn trả nợ trước ngày đến hạn thay vì im lặng; chấp thuận hay không là quyền của tổ chức. Xem bài mất khả năng trả nợ vay tiêu dùng phải làm sao.
Bước 5 — Cân nhắc tất toán sớm, và giữ đường đòi lại tiền. Nếu có tiền trả hết dư nợ, so phí tất toán trước hạn với tổng lãi còn lại; đóng khoản vay sớm chặn rủi ro tiếp tục chạy dưới tên bạn. Nếu người kia dừng trả hẳn, lưu toàn bộ chứng cứ, nhớ thời hiệu 3 năm, và với số tiền lớn thì hỏi luật sư trước khi khởi kiện.
Câu hỏi thường gặp
Bạn tôi đã ký giấy cam kết tự trả khoản vay, ngân hàng có đòi họ thay tôi được không?
Không. Giấy đó là thoả thuận giữa bạn và người kia, tổ chức tín dụng không tham gia. Nó là chứng cứ để bạn đòi họ, không chuyển khoản nợ sang họ.
Tôi muốn chuyển khoản vay sang tên người kia thì có được không?
Chỉ khi tổ chức tín dụng đồng ý bằng văn bản, thường là người kia vay một khoản mới đứng tên họ để tất toán khoản đứng tên bạn. Tổ chức sẽ thẩm định hồ sơ của họ như một khoản vay mới, nên nếu hồ sơ của họ từng bị từ chối thì cũng sẽ đi qua đúng những tiêu chí đó.
Người nhờ tôi đứng tên đã qua đời, khoản vay xử lý thế nào?
Với tổ chức tín dụng, khoản vay vẫn là của bạn. Phần người đó nợ bạn theo thoả thuận riêng là nghĩa vụ tài sản do người chết để lại; theo Điều 615 Bộ luật Dân sự 2015, người thừa kế thực hiện nghĩa vụ này trong phạm vi di sản, nên bạn đòi trong phạm vi đó. Bài người vay qua đời thì ai trả nợ vay tín chấp giải thích nguyên tắc này.
Nếu bạn đang được nhờ đứng tên, hoặc đang gánh một khoản vay hộ và muốn có người rà giúp các lựa chọn trả nợ, để lại thông tin, không mất phí. Bảng lãi và phí của các tổ chức được cấp phép có tại công cụ so sánh lãi suất.
Căn cứ pháp lý: Bộ luật Dân sự 2015 (Điều 117, 119, 335, 336, 339, 340, 429, 463, khoản 1 Điều 466, Điều 615); khoản 1 Điều 9 Thông tư 15/2023/TT-NHNN về hoạt động thông tin tín dụng (đã sửa đổi bởi Thông tư 46/2026/TT-NHNN); khoản 7 Điều 7 Luật Căn cước 2023, đối chiếu văn bản ngày 11/11/2026. Bài viết mang tính thông tin, không thay thế tư vấn pháp lý cho từng trường hợp. Mức lãi minh hoạ là mức công bố của các tổ chức đang niêm yết trên SoSánhVay, ghi nhận từ 30/07/2026 đến 27/08/2026; khoản trả tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.