Câu hỏi này thường đến vào lúc khó khăn nhất: người thân vừa mất, và vài tuần sau gia đình nhận được cuộc gọi hoặc thư nhắc của tổ chức tín dụng về một khoản vay tiêu dùng còn đang trả dở. Người nhận cuộc gọi thường không biết mình có phải trả không, trả bằng tiền của ai, và trả tới đâu. Bài này trả lời theo Bộ luật Dân sự 2015, chỉ ra hai trường hợp người thân phải trả bằng tiền của chính mình, và vai trò của bảo hiểm khoản vay nếu người vay đã mua.
Người vay qua đời thì ai trả nợ?
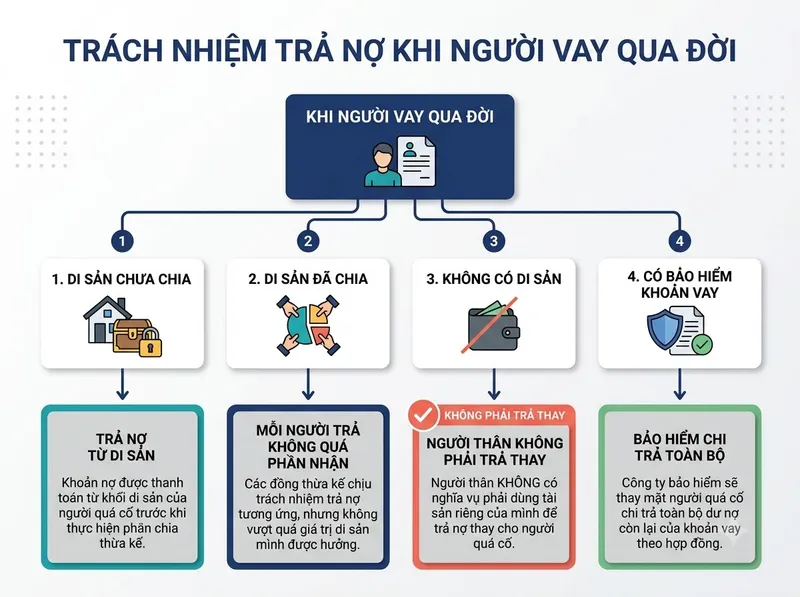
Khoản nợ không mất đi khi người vay qua đời, nhưng cũng không tự động chuyển sang người thân. Theo khoản 1 Điều 615 Bộ luật Dân sự 2015, những người hưởng thừa kế có trách nhiệm thực hiện nghĩa vụ tài sản trong phạm vi di sản do người chết để lại, trừ trường hợp có thoả thuận khác. Nói cách khác, nợ được trả bằng tài sản người mất để lại, không bằng tài sản riêng của con cái, cha mẹ hay anh chị em. Nếu người vay đã mua bảo hiểm khoản vay có quyền lợi tử vong, doanh nghiệp bảo hiểm trả phần dư nợ theo hợp đồng trước.
Trả trong phạm vi di sản nghĩa là gì
Chưa chia di sản. Khoản 2 Điều 615 quy định người quản lý di sản thực hiện nghĩa vụ tài sản theo thoả thuận của những người thừa kế. Tổ chức tín dụng có quyền yêu cầu thanh toán từ khối di sản trước khi chia.
Đã chia di sản. Theo khoản 3 Điều 615, mỗi người thừa kế thực hiện nghĩa vụ tương ứng nhưng không vượt quá phần tài sản mình đã nhận. Người nhận một phần ba di sản chịu tối đa một phần ba khoản nợ, và không bao giờ quá giá trị phần mình đã nhận.
Người mất không để lại tài sản. Không có di sản thì không có phạm vi để thực hiện nghĩa vụ. Người thân không có nghĩa vụ pháp lý phải lấy tiền riêng trả thay, trừ hai trường hợp ở mục dưới.
Nợ không được trả trước mọi thứ. Điều 658 Bộ luật Dân sự 2015 xếp thứ tự thanh toán từ di sản. Chi phí mai táng hợp lý theo tập quán đứng đầu, tiếp theo là tiền cấp dưỡng còn thiếu, chi phí bảo quản di sản, trợ cấp cho người sống nương nhờ, tiền công lao động, bồi thường thiệt hại, thuế và các khoản nộp ngân sách. Khoản nợ với tổ chức tín dụng thuộc nhóm "các khoản nợ khác đối với cá nhân, pháp nhân", đứng thứ tám.
Tổ chức tín dụng có thời hạn để yêu cầu. Khoản 3 Điều 623 đặt thời hiệu 3 năm, kể từ thời điểm mở thừa kế, để yêu cầu người thừa kế thực hiện nghĩa vụ tài sản của người chết để lại.
Hai trường hợp người thân phải trả bằng tiền của mình
Người thân đã cùng ký hoặc đứng ra bảo lãnh. Nếu hợp đồng có chữ ký của bạn với tư cách người cùng vay hoặc người bảo lãnh, nghĩa vụ của bạn đến từ chính hợp đồng đó, không phụ thuộc vào di sản.
Vợ hoặc chồng, khi khoản vay là nghĩa vụ chung. Theo Điều 27 và Điều 37 Luật Hôn nhân và gia đình 2014, nghĩa vụ phát sinh từ giao dịch do vợ chồng cùng thoả thuận xác lập, hoặc do một bên thực hiện nhằm đáp ứng nhu cầu thiết yếu của gia đình, là nghĩa vụ chung về tài sản của vợ chồng. Khoản vay tiêu dùng mà người vợ hoặc chồng còn sống đã biết, đồng ý, hoặc tiền vay dùng cho chi tiêu chung của gia đình có thể rơi vào trường hợp này. Ngược lại, khoản vay riêng mà người còn lại không biết, không ký, và tiền không dùng cho gia đình là nợ riêng của người đã mất.
Ranh giới giữa nợ chung và nợ riêng phụ thuộc vào chứng cứ cụ thể, và khi có tranh chấp thì do toà án xác định. Đây là chỗ nên hỏi luật sư hoặc trợ giúp pháp lý trước khi ký bất kỳ cam kết trả nợ nào.
Từ chối nhận di sản có thoát nợ không?
Có thể, nhưng có điều kiện. Điều 620 Bộ luật Dân sự 2015 cho người thừa kế quyền từ chối nhận di sản, với ba ràng buộc: việc từ chối phải lập thành văn bản, phải gửi cho người quản lý di sản và những người thừa kế khác, và phải thể hiện trước thời điểm phân chia di sản. Người đã từ chối thì không nhận tài sản, nên cũng không chịu phần nghĩa vụ tương ứng.
Giới hạn: luật không cho từ chối nhằm trốn tránh nghĩa vụ tài sản của chính mình đối với người khác. Từ chối cũng không gỡ được hai trường hợp ở mục trên, vì nghĩa vụ đó không đến từ thừa kế.
So sánh ba tình huống thường gặp
| Tình huống | Ai trả | Trả tới đâu |
|---|---|---|
| Người vay có để lại tài sản, chưa chia | Người quản lý di sản, lấy từ di sản | Tới khi hết nợ hoặc hết di sản, theo thứ tự Điều 658 |
| Người vay có để lại tài sản, đã chia | Từng người thừa kế | Không vượt quá phần tài sản mỗi người đã nhận |
| Người vay không để lại tài sản | Không ai có nghĩa vụ trả thay qua thừa kế | Trừ người cùng ký, người bảo lãnh, hoặc vợ/chồng nếu là nợ chung |
| Người vay đã mua bảo hiểm khoản vay có quyền lợi tử vong | Doanh nghiệp bảo hiểm trả cho tổ chức tín dụng | Theo số tiền và điều kiện ghi trong hợp đồng bảo hiểm |
Bảo hiểm khoản vay: con số gia đình cần biết
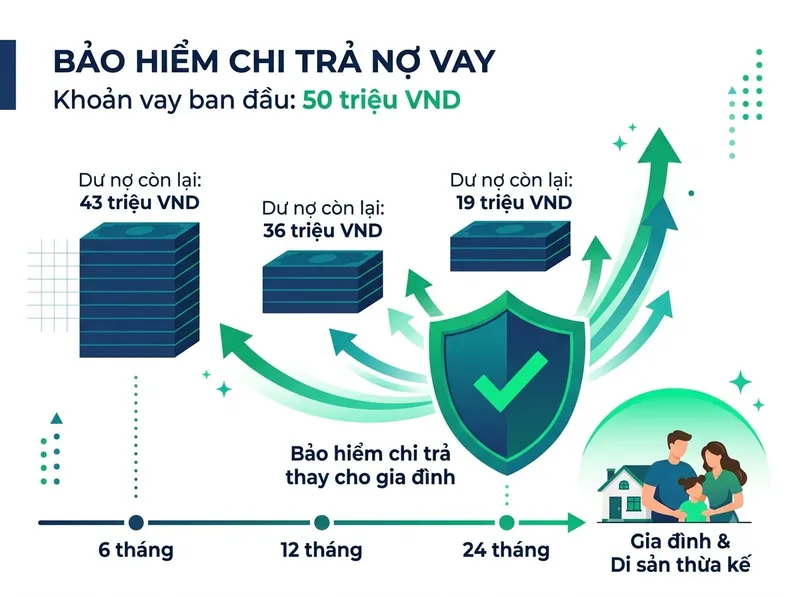
Quyền lợi phổ biến nhất của bảo hiểm khoản vay là trả dư nợ còn lại khi người vay tử vong hoặc thương tật toàn bộ vĩnh viễn, với người thụ hưởng là tổ chức cho vay. Số tiền nằm trên bàn phụ thuộc vào thời điểm. Ví dụ khoản vay 50 triệu, kỳ hạn 36 tháng, trả góp cố định theo dư nợ giảm dần:
| Thời điểm | Dư nợ còn lại, lãi 18%/năm | Dư nợ còn lại, lãi 30%/năm |
|---|---|---|
| Sau 6 kỳ | 43.411.503 đ | 44.426.196 đ |
| Sau 12 kỳ | 36.207.356 đ | 37.962.291 đ |
| Sau 24 kỳ | 19.716.618 đ | 21.772.910 đ |
Nếu khoản vay có bảo hiểm và sự kiện thuộc phạm vi chi trả, đây là phần doanh nghiệp bảo hiểm gánh. Nếu không, đây là phần sẽ lấy từ di sản. Phần lãi và phí phát sinh thêm từ ngày người vay mất đến ngày thanh toán tuỳ theo hợp đồng và cách hai bên làm việc, nên báo tin sớm giúp con số không phình ra.
Phí của lớp bảo vệ này, theo mức công bố ghi nhận ngày 27/08/2026, trên một khoản vay 50 triệu: VIB 1,1% (550.000 đ), Techcombank 2% (1.000.000 đ), Mcredit 4% (2.000.000 đ), TPBank 5% (2.500.000 đ), Shinhan Finance và Easy Credit 6% (3.000.000 đ), HD Saison và VPBank 10% (5.000.000 đ). Không phải gói nào cũng chi trả mọi nguyên nhân tử vong; có gói chỉ trả khi do tai nạn, có gói loại trừ bệnh có sẵn. Bài bảo hiểm khoản vay có bắt buộc không đi qua từng điểm loại trừ. Muốn xem bảng trả nợ từng kỳ cho khoản vay cụ thể, dùng công cụ tính lãi chi tiết.
Gia đình nên làm gì khi nhận cuộc gọi đòi nợ
- Đừng hứa trả ngay qua điện thoại. Đề nghị tổ chức tín dụng gửi văn bản ghi rõ số hợp đồng, dư nợ gốc, lãi, phí tính đến ngày người vay mất.
- Hỏi thẳng khoản vay có bảo hiểm không, tên doanh nghiệp bảo hiểm và số giấy chứng nhận. Tìm trong giấy tờ của người mất giấy chứng nhận bảo hiểm đi kèm hợp đồng vay.
- Chuẩn bị giấy chứng tử và giấy tờ chứng minh quan hệ để làm thủ tục yêu cầu bồi thường bảo hiểm. Thời hạn nộp hồ sơ do hợp đồng bảo hiểm quy định, đọc kỹ để không lỡ.
- Liệt kê di sản trước khi bàn chuyện trả. Chưa biết người mất để lại gì thì chưa biết phạm vi nghĩa vụ là bao nhiêu.
- Không ký cam kết trả nợ thay khi chưa xác định khoản vay là nợ chung hay nợ riêng. Chữ ký đó có thể biến nghĩa vụ trong phạm vi di sản thành nghĩa vụ cá nhân của bạn.
- Nếu bị gọi điện quấy rối, quy định về thu hồi nợ vẫn áp dụng; bài bị gọi điện đòi nợ khoản vay của người khác có 4 bước xử lý và kênh khiếu nại.
Câu hỏi thường gặp
Bố tôi mất, không để lại tài sản gì, công ty tài chính vẫn gọi đòi. Tôi có phải trả không?
Nếu bạn không cùng ký, không bảo lãnh, và không nhận di sản nào, bạn không có nghĩa vụ trả thay theo quy định thừa kế. Đề nghị tổ chức gửi yêu cầu bằng văn bản và trả lời cũng bằng văn bản. Với mẹ bạn, câu trả lời có thể khác nếu khoản vay được xác định là nợ chung của vợ chồng.
Tôi đang vay và lo nếu có chuyện thì vợ con phải gánh. Nên làm gì?
Đọc hợp đồng vay xem có bảo hiểm khoản vay không và quyền lợi gồm những gì. Nếu chưa có, so chi phí của bảo hiểm khoản vay với một hợp đồng bảo hiểm tử kỳ hoặc tai nạn mua riêng, loại có người thụ hưởng là gia đình. Bảng phí ở trên là điểm bắt đầu để so. Lúc ký, đọc thêm các điều khoản về phí và trả nợ trước hạn theo bài hợp đồng vay tín chấp: 7 điều khoản phải đọc trước khi ký.
Khoản vay đã quá 3 năm kể từ ngày người thân mất mà giờ mới bị đòi thì sao?
Thời hiệu 3 năm ở khoản 3 Điều 623 tính từ thời điểm mở thừa kế, tức thời điểm người có tài sản chết. Việc áp dụng thời hiệu trong một vụ cụ thể, kể cả các trường hợp thời hiệu bị gián đoạn, do toà án xem xét; hỏi luật sư trước khi trả lời tổ chức tín dụng.
Tất toán khoản vay của người mất bằng di sản có bị tính phí trả nợ trước hạn không?
Tuỳ hợp đồng và cách tổ chức tín dụng xử lý trường hợp người vay tử vong. Hỏi rõ và đề nghị ghi vào bảng kê tất toán. Mức phí công bố của từng tổ chức có trong bài tất toán trước hạn có mất phí không.
Nếu bạn đang chuẩn bị vay và muốn có người rà giúp hợp đồng, gồm cả gói bảo hiểm đi kèm, để lại thông tin tại đây. Tư vấn không mất phí.
Căn cứ pháp lý: Bộ luật Dân sự 2015 (Điều 615, 620, 623, 658); Luật Hôn nhân và gia đình 2014 (Điều 27, 37). Bài viết mang tính thông tin, không thay thế tư vấn pháp lý cho từng trường hợp cụ thể. Mức phí bảo hiểm khoản vay là mức công bố của các tổ chức đang niêm yết trên SoSánhVay, ghi nhận ngày 27/08/2026. Dư nợ còn lại tính theo dư nợ giảm dần, trả góp cố định, bằng cùng công thức với các công cụ trên site. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.