Bạn trễ vài kỳ trả góp, và điện thoại bắt đầu đổ chuông liên tục. Rồi mẹ bạn, đồng nghiệp, thậm chí quản lý của bạn nhận được cuộc gọi nhắc về khoản nợ của bạn. Bạn biết mình đang nợ thật, nên càng khó xử: phản đối thì sợ bị coi là chây ì, im lặng thì người thân bị làm phiền. Bài này tách hai việc vẫn hay bị gộp làm một: nghĩa vụ trả nợ của bạn vẫn còn nguyên, nhưng cách bên cho vay đòi nợ có giới hạn pháp luật. Kèm theo là các bước xử lý theo thứ tự.
Bị đòi nợ gọi cho người thân khi đang trễ hạn: tổ chức tín dụng có được làm vậy không?
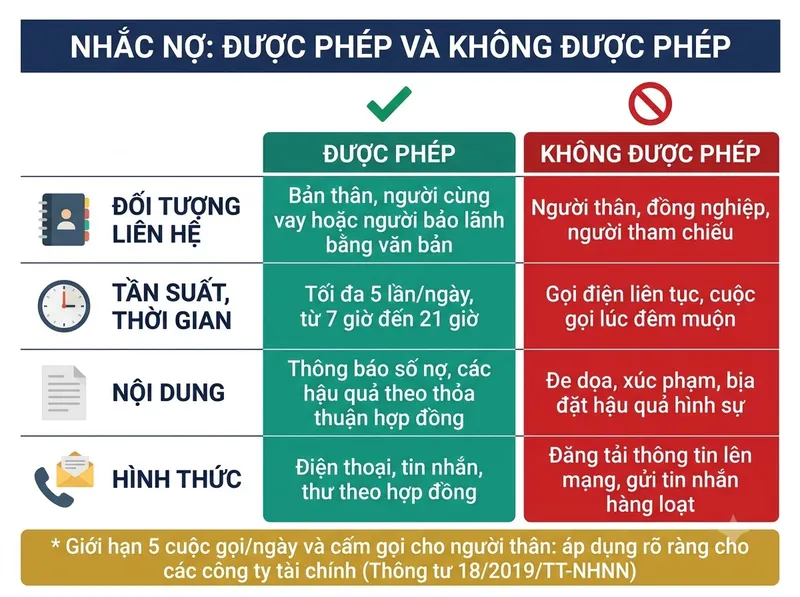
Với công ty tài chính, không. Thông tư 18/2019/TT-NHNN sửa đổi Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng cấm công ty tài chính nhắc nợ, đòi nợ hay gửi thông tin về việc thu hồi nợ tới người không có nghĩa vụ trả nợ, trừ khi cơ quan nhà nước có thẩm quyền yêu cầu. Người thân, đồng nghiệp hay người bạn ghi làm số tham chiếu đều không có nghĩa vụ đó. Ngân hàng không chịu Thông tư 43/2016, nhưng chịu nguyên tắc của Luật Các tổ chức tín dụng 2024: biện pháp thu hồi nợ phải tuân thủ pháp luật và không trái đạo đức xã hội. Việc bạn đang trễ hạn không làm những giới hạn này mất hiệu lực.
Nghĩa vụ trả nợ và giới hạn đòi nợ là hai chuyện khác nhau
Điểm cần rõ trước tiên: bên đòi nợ sai cách không làm khoản nợ của bạn biến mất, và việc bạn trễ hạn không cho bên đòi nợ quyền làm bất cứ điều gì.
Phía bạn. Khoản vay vẫn phải trả theo hợp đồng. Từ ngày đầu quá hạn, phần gốc chậm trả chịu lãi quá hạn tối đa 150% lãi suất trong hạn, phần lãi chậm trả chịu thêm lãi tối đa 10%/năm, theo Thông tư 39/2016/TT-NHNN. Quá 10 ngày, khoản vay chuyển nhóm 2 trên CIC; quá 90 ngày thành nợ xấu. Các mốc này có trong bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không.
Phía bên cho vay. Họ có quyền nhắc nợ bạn, gửi thông báo, đề nghị phương án trả, và nếu không đạt được thoả thuận thì khởi kiện ra toà để đòi nợ. Với công ty tài chính, Thông tư 18/2019 còn giới hạn nhắc nợ tối đa 5 lần một ngày, trong khung 7 giờ đến 21 giờ, theo hình thức đã thoả thuận trong hợp đồng, và không được đe doạ.
| Được phép | Không được phép | |
|---|---|---|
| Liên hệ với ai | Chính bạn, người đồng vay hoặc bảo lãnh bằng văn bản | Người thân, đồng nghiệp, người tham chiếu không có nghĩa vụ trả nợ (cấm rõ với công ty tài chính) |
| Tần suất, thời gian | Với công ty tài chính: tối đa 5 lần một ngày, 7–21 giờ | Gọi dồn dập ngoài khung giờ, gọi đêm |
| Nội dung | Thông báo số nợ, ngày quá hạn, hệ quả theo hợp đồng, đề nghị phương án trả | Đe doạ, xúc phạm, bịa hậu quả hình sự để gây sợ hãi |
| Hình thức | Điện thoại, tin nhắn, thư, làm việc trực tiếp theo hợp đồng | Đăng ảnh, thông tin của bạn lên mạng; nhắn tin hàng loạt cho danh bạ |
Thêm một mốc đáng biết: từ 01/01/2021, Luật Đầu tư 2020 đưa kinh doanh dịch vụ đòi nợ vào danh mục ngành nghề cấm. Người tự xưng "công ty đòi nợ" gọi cho bạn và người thân không có tư cách hợp pháp nào từ danh nghĩa đó.
Năm bước xử lý theo thứ tự
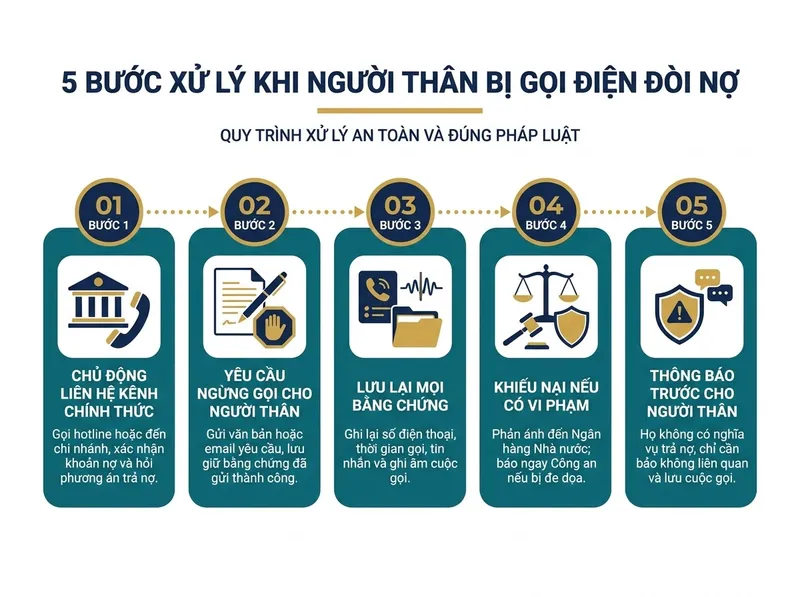
Bước 1 — Chủ động liên hệ tổ chức cho vay qua kênh chính thức. Gọi tổng đài hoặc tới chi nhánh, không dùng số vừa gọi đòi nợ bạn. Xác nhận số nợ quá hạn, lãi phạt đang tính, và hỏi phương án: trả dần phần quá hạn, cơ cấu lại thời hạn trả nợ, hay giãn kỳ. Tổ chức quyết định có chấp nhận hay không, nhưng một khách hàng chủ động liên hệ thường được nhắc nợ khác hẳn khách hàng mất liên lạc. Các phương án cụ thể có trong bài mất khả năng trả nợ vay tiêu dùng: 5 việc nên làm.
Bước 2 — Yêu cầu dừng liên hệ người thân, bằng văn bản. Trong cùng lần liên hệ, nêu rõ bạn là người có nghĩa vụ trả nợ, bạn vẫn liên lạc được, và yêu cầu chấm dứt gọi cho người thân, đồng nghiệp. Nếu là công ty tài chính, viện dẫn Thông tư 18/2019/TT-NHNN. Gửi qua email hoặc kênh khiếu nại có ghi nhận, giữ lại xác nhận đã tiếp nhận.
Bước 3 — Lưu mọi bằng chứng. Số gọi đến, giờ gọi, số lần trong ngày, nội dung tin nhắn, ghi âm nếu có, ảnh chụp bài đăng. Nhờ người thân bị gọi lưu giúp phía họ. Đây là thứ quyết định ở bước 4.
Bước 4 — Leo thang khi có vi phạm. Nếu tổ chức được cấp phép không xử lý khiếu nại, phản ánh tới Ngân hàng Nhà nước. Nếu có đe doạ, xúc phạm, đăng thông tin lên mạng, trình báo công an nơi bạn cư trú: hành vi xúc phạm danh dự, nhân phẩm qua điện thoại, tin nhắn có thể bị xử phạt theo Nghị định 144/2021/NĐ-CP; đe doạ để buộc đưa tiền có thể bị xử lý về tội cưỡng đoạt tài sản theo Điều 170 Bộ luật Hình sự.
Bước 5 — Báo trước cho người thân. Nói với những người có thể bị gọi rằng họ không có nghĩa vụ trả, không cần tranh cãi, chỉ cần nói không liên quan và lưu lại cuộc gọi. Bài bị gọi điện đòi nợ khoản vay của người khác là hướng dẫn bạn có thể gửi cho họ.
Đừng làm ba điều này
- Cắt liên lạc hoàn toàn. Khi tổ chức không liên lạc được với bạn, họ có lý do đi tìm bạn qua người khác. Tắt máy không làm nợ dừng tính lãi.
- Chuyển tiền cho cá nhân gọi tới. Chỉ trả vào tài khoản của tổ chức cho vay, theo số hợp đồng, rồi lấy biên nhận. Người lạ xưng nhân viên thu hồi nợ có thể là lừa đảo.
- Vay nơi khác để dập cuộc gọi. Một khoản vay mới ở mức lãi cao hơn để trả khoản đang quá hạn thường làm tổng nợ phình ra; xem bài gộp nhiều khoản vay thành một có lợi không trước khi quyết.
Nếu khoản vay không đến từ tổ chức tín dụng
Mọi giới hạn ở trên là quy định với tổ chức được cấp phép, và đó là lý do bạn có thể khiếu nại, phản ánh. Khoản vay qua ứng dụng hoặc cá nhân không có giấy phép thì không có kênh nào như vậy; khi đòi nợ có đe doạ hoặc nhắn tin hàng loạt cho danh bạ, đường có hiệu lực là trình báo công an kèm bằng chứng. Cách tự kiểm tra một nơi có phải tổ chức tín dụng hay không có trong bài tra cứu tổ chức cho vay được cấp phép.
Điều này ảnh hưởng gì đến khoản vay tiếp theo của bạn?
Cách một tổ chức thu hồi nợ là một tiêu chí chọn nơi vay, ngang với lãi suất. Tổ chức được cấp phép có quy trình chịu giới hạn pháp luật, có kênh khiếu nại, và bạn kiểm tra được giấy phép. Khi vay lần sau, hãy chọn người tham chiếu là người bạn sẵn sàng để họ biết về khoản vay, và đọc điều khoản nhắc nợ trong hợp đồng trước khi ký; bài hợp đồng vay tín chấp: 7 điều khoản phải đọc có mục riêng cho phần này. Dải lãi và phí của các tổ chức được cấp phép nằm ở bảng so sánh lãi suất. Nếu cần người rà giúp hướng xử lý khoản đang quá hạn, để lại thông tin, không mất phí.
Câu hỏi thường gặp
Bên đòi nợ nói tôi sẽ bị truy cứu hình sự vì không trả, có đúng không?
Chậm trả vì khó khăn tài chính là tranh chấp dân sự; tổ chức cho vay có thể khởi kiện ra toà để đòi nợ. Trách nhiệm hình sự chỉ đặt ra khi có hành vi gian dối hoặc bỏ trốn để chiếm đoạt tiền vay. Đó là thêm một lý do để giữ liên lạc thay vì biến mất.
Trong hợp đồng tôi đã đồng ý cho họ liên hệ người tham chiếu, giờ phản đối được không?
Với công ty tài chính, Thông tư 18/2019 cấm nhắc nợ người không có nghĩa vụ trả nợ, và quy định này không phụ thuộc vào việc người đó có tên trong hồ sơ. Số tham chiếu dùng để xác minh lúc thẩm định, không phải để đòi nợ.
Tôi đã trả hết phần quá hạn mà vẫn bị gọi thì sao?
Giữ biên nhận, gọi tổng đài để xác nhận khoản vay đã về trong hạn, và yêu cầu ngừng nhắc nợ. Nếu tiếp tục bị gọi, khiếu nại bằng văn bản kèm biên nhận.
Người thân tôi muốn trả giúp, làm thế nào cho an toàn?
Trả trực tiếp vào tài khoản của tổ chức cho vay theo số hợp đồng và lấy biên nhận. Người trả giúp không trở thành người có nghĩa vụ với khoản vay.
Bài viết cung cấp thông tin chung, không thay thế tư vấn pháp lý cho từng trường hợp. Căn cứ: Thông tư 43/2016/TT-NHNN sửa đổi bởi Thông tư 18/2019/TT-NHNN; Thông tư 39/2016/TT-NHNN về hoạt động cho vay; Luật Các tổ chức tín dụng 2024; Luật Đầu tư 2020; Nghị định 144/2021/NĐ-CP; Bộ luật Hình sự 2015 (Điều 170), cập nhật đến 24/10/2026. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không tham gia thu hồi nợ.