Từ ngày 15/08/2026, khi khoản vay đã quá hạn, tổ chức tín dụng phải thu nợ gốc trước, nợ lãi sau. Quy định nằm trong Thông tư 29/2026/TT-NHNN, Ngân hàng Nhà nước ban hành ngày 30/06/2026, sửa đổi Thông tư 39/2016/TT-NHNN về hoạt động cho vay. Người đang trễ hạn có lợi từ thứ tự này, nhưng có một chi tiết nhiều bản tin bỏ qua: hợp đồng ký trước 15/08/2026 vẫn theo thoả thuận cũ. Bài này tóm tắt văn bản, quy thay đổi ra tiền trên một ví dụ, và nói người đang vay nên làm gì.
Chuyện gì đã thay đổi
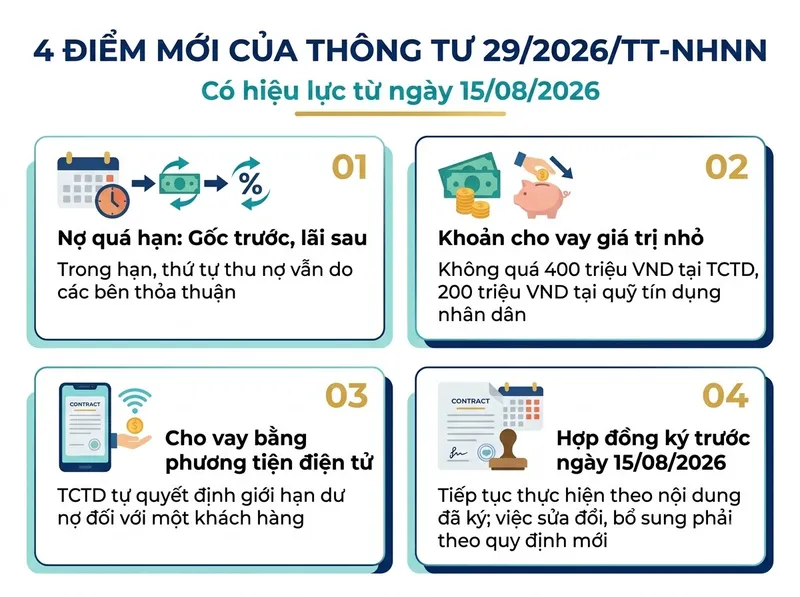
Theo toàn văn Thông tư 29/2026/TT-NHNN, đối chiếu ngày 24/10/2026, Điều 4 sửa khoản 4 Điều 18 Thông tư 39/2016 thành: tổ chức tín dụng và khách hàng thoả thuận về thứ tự thu nợ gốc, lãi tiền vay; riêng với khoản nợ vay bị quá hạn, tổ chức tín dụng thu theo thứ tự nợ gốc trước, nợ lãi tiền vay sau. Đồng thời, thông tư bãi bỏ khoản 5 Điều 1 Thông tư 06/2023/TT-NHNN.
Nghĩa là khi khoản vay còn trong hạn, thứ tự thu vẫn do hai bên thoả thuận như trước. Thứ tự bắt buộc chỉ áp dụng cho phần đã quá hạn.
Ngoài thứ tự thu nợ, thông tư có ba thay đổi khác đáng chú ý với người vay cá nhân:
- Khoản cho vay có mức giá trị nhỏ được định nghĩa lại là khoản không vượt quá 400 triệu đồng tại các tổ chức tín dụng, 200 triệu đồng tại quỹ tín dụng nhân dân (Điều 2).
- Cho vay bằng phương tiện điện tử: thông tư bãi bỏ Điều 32c và 32h của Thông tư 39/2016, và giao tổ chức tín dụng tự quy định giới hạn dư nợ cho vay điện tử đối với một khách hàng (Điều 5, Điều 8). Báo Pháp luật Việt Nam mô tả thay đổi này là gỡ trần 100 triệu đồng với vay online.
- Xác minh khách hàng vay online: khách hàng lần đầu thiết lập quan hệ phải được nhận biết, xác minh như khi mở tài khoản thanh toán; khách hàng đã xác minh trước đó thì tổ chức được tự chọn biện pháp xác minh phù hợp (Điều 7).
Mốc 400 triệu ở đây là ngưỡng "khoản vay giá trị nhỏ" trong quy định cho vay chung. Nó không phải trần cho vay tiêu dùng của công ty tài chính: dự thảo sửa Thông tư 43/2016 về cho vay tiêu dùng của công ty tài chính, với đề xuất nâng ngưỡng 100 triệu lên 400 triệu, tới ngày 24/10/2026 SoSánhVay chưa thấy được ban hành.
Vì sao thu gốc trước có lợi cho người đang trễ hạn
Khi trễ hạn, hai phần nợ chịu hai mức phạt khác nhau. Thông tư 39/2016 đặt trần: phần gốc quá hạn chịu lãi tối đa 150% lãi suất trong hạn; phần lãi chậm trả chịu lãi tối đa 10%/năm. Phần gốc quá hạn là phần bị phạt nặng hơn. Thu gốc trước nghĩa là mỗi đồng bạn trả được khi đang trễ hạn sẽ giảm phần bị phạt nặng trước.
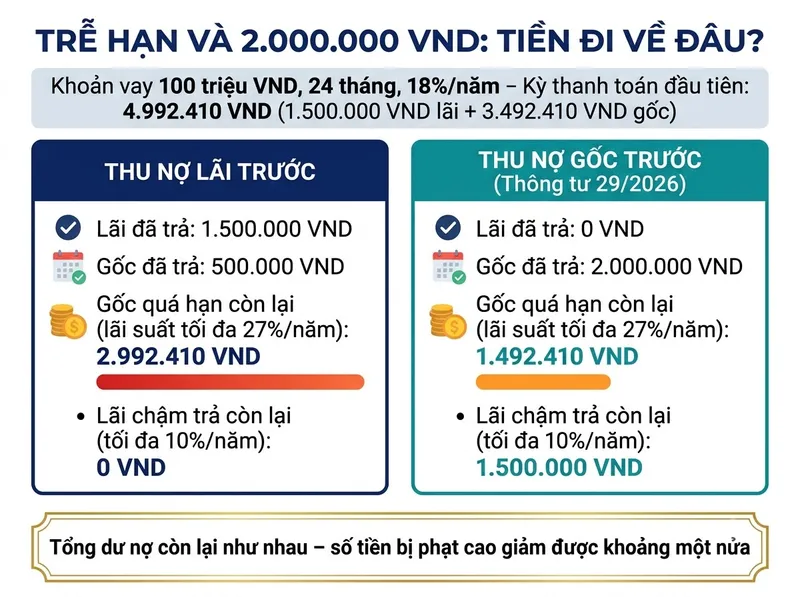
Ví dụ một khoản vay 100 triệu, kỳ hạn 24 tháng, lãi 18%/năm, tính theo dư nợ giảm dần, khoản trả cố định. Theo công thức của các công cụ trên site, kỳ đầu bạn phải trả 4.992.410 đ, gồm 1.500.000 đ lãi và 3.492.410 đ gốc. Bạn lỡ kỳ này, rồi vài ngày sau chỉ trả được 2.000.000 đ:
| Thu lãi trước | Thu gốc trước (Thông tư 29/2026) | |
|---|---|---|
| 2.000.000 đ trả vào lãi | 1.500.000 đ | 0 đ |
| 2.000.000 đ trả vào gốc | 500.000 đ | 2.000.000 đ |
| Gốc quá hạn còn lại, chịu lãi tối đa 27%/năm | 2.992.410 đ | 1.492.410 đ |
| Lãi chậm trả còn lại, chịu lãi tối đa 10%/năm | 0 đ | 1.500.000 đ |
Mức 27%/năm là 150% của 18%. Tổng số còn nợ ở hai cột bằng nhau, nhưng ở cột phải, phần chịu mức phạt cao chỉ còn khoảng một nửa. Khoản trễ càng lâu và số tiền càng lớn, chênh lệch tiền phạt càng đáng kể. Mức lãi quá hạn thực tế theo hợp đồng của bạn, không vượt các trần trên.
Thứ tự mới áp dụng cho hợp đồng nào
Điều 10 Thông tư 29/2026 quy định: thoả thuận cho vay, hợp đồng tín dụng ký trước ngày 15/08/2026 tiếp tục thực hiện theo nội dung đã ký, phù hợp với pháp luật tại thời điểm ký. Nếu hai bên sửa đổi, bổ sung hợp đồng đó, phần sửa đổi phải phù hợp với Thông tư 29/2026.
Hệ quả thực tế:
- Khoản vay giải ngân từ 15/08/2026: phần quá hạn thu gốc trước, lãi sau.
- Khoản vay ký trước đó: thứ tự thu theo hợp đồng của bạn. Muốn biết, đọc điều khoản về thứ tự thu nợ hoặc hỏi tổ chức cho vay.
- Nếu bạn đề nghị cơ cấu lại, giãn nợ, hay ký phụ lục cho khoản vay cũ, nội dung sửa đổi phải theo quy định mới.
Bạn nên làm gì
- Nếu đang vay: xem ngày ký hợp đồng và điều khoản thứ tự thu nợ. Khi nghi số tiền phân bổ không đúng, yêu cầu tổ chức cho vay cung cấp bảng phân bổ khoản đã trả vào gốc, lãi, phí.
- Nếu đang trễ hạn: trả được phần nào thì trả sớm phần đó, kể cả chưa đủ một kỳ, vì với hợp đồng mới, khoản trả đó giảm ngay phần gốc chịu lãi quá hạn. Nhưng đừng coi đây là lý do để trễ: quá 10 ngày, khoản vay vẫn chuyển nhóm 2 trên CIC, như bài trả chậm 1 ngày, 10 ngày có bị nợ xấu không đã nêu.
- Nếu sắp ký khoản vay mới: đọc điều khoản lãi quá hạn, lãi chậm trả và thứ tự thu nợ khi khoản vay còn trong hạn; bài hợp đồng vay tín chấp: 7 điều khoản phải đọc trước khi ký có mục riêng cho phần này.
- Nếu khoản trả đã vượt sức: liên hệ tổ chức trước ngày đến hạn để hỏi phương án; các bước có trong bài mất khả năng trả nợ vay tiêu dùng: 5 việc nên làm.
Muốn thử khoản trả và bảng phân bổ gốc, lãi từng kỳ cho khoản vay của bạn, dùng công cụ tính lãi chi tiết.
Kênh vay chính thống khác gì
Các quy định về thứ tự thu nợ, trần lãi quá hạn và xác minh khách hàng chỉ ràng buộc tổ chức tín dụng được cấp phép. Khoản vay qua ứng dụng hay cá nhân không có giấy phép không chịu những giới hạn này, và người vay cũng không có kênh khiếu nại tương ứng. Dải lãi, phí của các tổ chức được cấp phép trên SoSánhVay nằm ở bảng so sánh lãi suất. Muốn có người rà giúp hợp đồng hoặc hồ sơ trước khi vay, để lại thông tin, không mất phí.
Căn cứ: Thông tư 29/2026/TT-NHNN ngày 30/06/2026, hiệu lực từ 15/08/2026 (Điều 2, 4, 5, 7, 8, 9, 10), đối chiếu toàn văn ngày 24/10/2026; Thông tư 39/2016/TT-NHNN về hoạt động cho vay. Khoản trả và phân bổ gốc, lãi kỳ đầu tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site; ví dụ ở mức 18%/năm chỉ để minh hoạ. Bài viết mang tính thông tin, không thay thế tư vấn pháp lý. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.