Bạn vừa nộp đơn nghỉ việc, hoặc đang cầm thư mời của công ty mới, trong khi khoản vay tín chấp còn hơn một năm nữa mới hết. Hai câu hỏi đến cùng lúc: có phải báo cho ngân hàng không, và khoản vay ký theo lương ở công ty cũ giờ xử lý thế nào. Bài này dành cho người chưa trễ kỳ nào và đang chủ động đổi việc. Nếu bạn đã không trả nổi kỳ tới, bài mất khả năng trả nợ vay tiêu dùng: 5 việc nên làm sát với tình huống của bạn hơn.
Nghỉ việc khi đang vay tín chấp có sao không?
Nghỉ việc không làm khoản vay chấm dứt, cũng không tự biến nó thành nợ xấu. Theo khoản 1 Điều 466 Bộ luật Dân sự 2015, bên vay phải trả đủ tiền khi đến hạn, và nghĩa vụ đó gắn với bạn chứ không gắn với công ty bạn làm. Điều thay đổi là ba thứ quanh khoản vay: cách tiền trả nợ được thu, điều kiện lãi suất nếu nó gắn với tài khoản lương, và khoảng trống thu nhập giữa lương cuối ở chỗ cũ với lương đầu ở chỗ mới. Rủi ro thật nằm ở khoảng trống đó.
Có phải báo cho ngân hàng không?
Pháp luật không có một điều khoản chung buộc người vay báo tin nghỉ việc. Nhưng hợp đồng của bạn có thể có. Nhiều hợp đồng vay tín chấp ghi nghĩa vụ thông báo khi thay đổi nơi làm việc, thu nhập, địa chỉ hoặc số điện thoại, và một số hợp đồng liệt kê việc không thông báo là một trường hợp vi phạm. Mở hợp đồng ra, tìm hai chỗ:
- Mục nghĩa vụ của bên vay: có dòng nào về thông báo thay đổi thông tin việc làm, thu nhập, và thời hạn thông báo là bao nhiêu ngày.
- Mục thu hồi nợ trước hạn: tổ chức được đòi trả trước hạn trong những trường hợp nào. Bài hợp đồng vay tín chấp: 7 điều khoản phải đọc trước khi ký có phần riêng cho điều khoản này.
Kể cả khi hợp đồng không bắt buộc, báo sớm thường có lợi cho bạn hơn. Bạn cần cập nhật tài khoản trích nợ, và nếu sau này cần giãn kỳ hạn, một khách hàng đã chủ động liên hệ từ trước có lịch sử trao đổi rõ ràng hơn một khách hàng bỗng trễ hạn rồi mới gọi.
Khoản vay trả qua lương: ba thứ đổi khi bạn rời công ty
Tiền trả nợ không còn tự trừ
Vay theo lương thường đi kèm một trong hai cách thu: tổ chức tự trích từ tài khoản nhận lương mở tại chính họ, hoặc có xác nhận của đơn vị trả lương. Khi lương ngừng về, lệnh trích tự động vẫn chạy nhưng tài khoản có thể không đủ tiền. Chuyện dễ xảy ra nhất là kỳ trả rơi vào đúng tháng chuyển việc, tài khoản thiếu vài trăm nghìn, lệnh trích thất bại, và bạn không biết cho tới khi nhận cuộc gọi nhắc nợ.
Điều kiện lãi ưu đãi có thể gắn với tài khoản lương
Một số gói vay theo lương ghi rõ mức lãi được áp dụng khi lương chuyển về tài khoản tại tổ chức đó. Nếu hợp đồng có điều kiện kiểu này, đọc tiếp điều khoản điều chỉnh lãi: lãi có đổi khi điều kiện không còn không, đổi từ kỳ nào, và mức mới tính thế nào. Không phải hợp đồng nào cũng có, nhưng đây là câu nên hỏi tổng đài trước ngày nghỉ, không phải sau.
Thông tin việc làm trên hồ sơ vay đã cũ
Đây không phải chuyện của khoản vay đang có, mà của khoản vay sau. Khi nộp hồ sơ vay mới, tổ chức sẽ hỏi bạn làm ở đâu và bao lâu rồi. Nhiều nơi đặt điều kiện thời gian làm việc tối thiểu tại nơi hiện tại, nên ngay sau khi chuyển việc thường là thời điểm khó vay thêm.
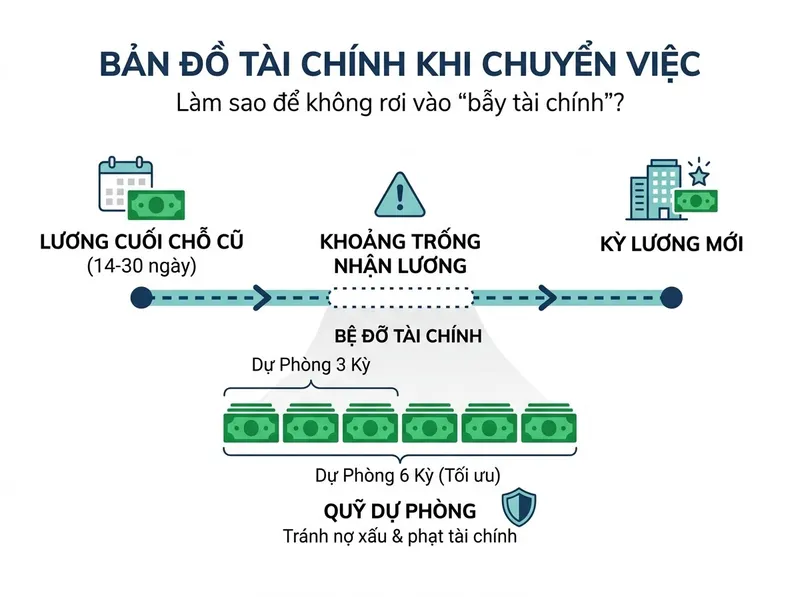
Khoảng trống giữa lương cuối và lương mới
Theo Điều 48 Bộ luật Lao động 2019, trong 14 ngày làm việc kể từ ngày chấm dứt hợp đồng lao động, hai bên phải thanh toán đầy đủ các khoản liên quan đến quyền lợi của mỗi bên; một số trường hợp được kéo dài nhưng không quá 30 ngày. Cộng với chu kỳ trả lương ở công ty mới, khoảng cách giữa hai lần nhận lương có thể dài hơn một tháng. Kỳ trả nợ thì vẫn đến đúng ngày.
Cách chắc chắn hơn cả là để riêng một khoản bằng vài kỳ trả trước khi nghỉ. Số tiền cần dành, tính theo dư nợ giảm dần, khoản trả cố định:
| Khoản vay | Lãi suất (%/năm) | Kỳ hạn | Trả mỗi tháng | Dự phòng 3 kỳ | Dự phòng 6 kỳ |
|---|---|---|---|---|---|
| 30 triệu | 18 | 24 tháng | 1.497.723 đ | 4.493.169 đ | 8.986.338 đ |
| 50 triệu | 18 | 36 tháng | 1.807.620 đ | 5.422.860 đ | 10.845.720 đ |
| 50 triệu | 30 | 24 tháng | 2.795.641 đ | 8.386.923 đ | 16.773.846 đ |
| 100 triệu | 14 | 36 tháng | 3.417.763 đ | 10.253.289 đ | 20.506.578 đ |
Các mức 14%, 18% và 30%/năm nằm trong dải công bố của các tổ chức trên SoSánhVay, ghi nhận từ 30/07 đến 27/08/2026. Ba kỳ là mức tối thiểu nếu bạn đã có thư mời việc mới với ngày bắt đầu rõ ràng. Sáu kỳ hợp lý hơn nếu bạn nghỉ khi chưa có chỗ mới. Tính đúng khoản của bạn bằng công cụ tính lãi chi tiết.
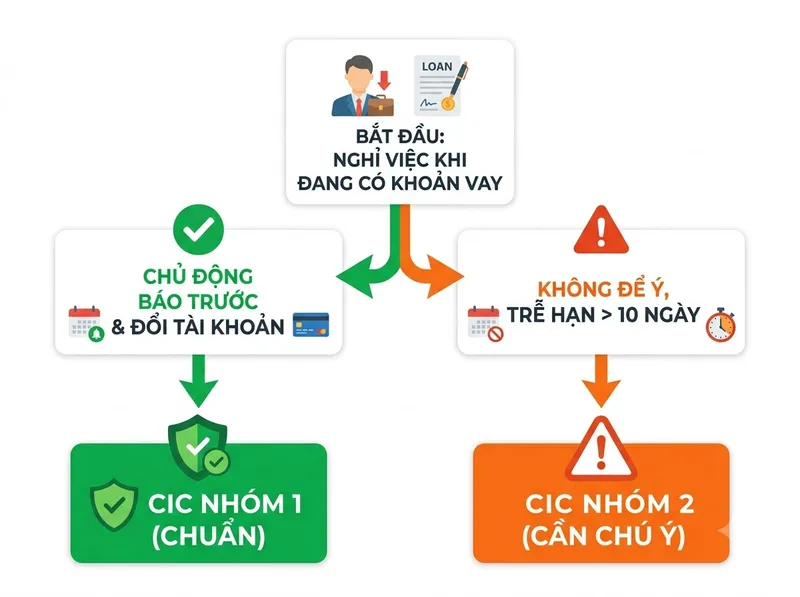
So sánh: đổi việc chủ động và mất khả năng trả nợ
| Đổi việc, chưa trễ kỳ nào | Nghỉ việc, chưa có thu nhập mới | Đã trễ hạn | |
|---|---|---|---|
| Nhóm nợ trên CIC | Nhóm 1, không đổi | Nhóm 1 nếu vẫn trả đúng hạn | Nhóm 2 từ ngày quá hạn thứ 10 |
| Việc cần làm trước | Đổi tài khoản trích nợ, giữ dự phòng | Dự phòng 3 đến 6 kỳ, hỏi trước về giãn kỳ hạn | Liên hệ tổ chức, đề nghị cơ cấu bằng văn bản |
| Chi phí phát sinh | Không | Không, nếu đủ tiền trả | Lãi quá hạn, phí phạt theo hợp đồng |
| Ảnh hưởng lần vay sau | Có thể phải chờ đủ thời gian làm việc tại chỗ mới | Như cột trước | Hồ sơ nhóm 2 thường bị xét ở nửa sau dải lãi |
Ngưỡng 10 ngày theo Thông tư 31/2024/TT-NHNN về phân loại nợ. Điểm cần nhớ: cột giữa và cột phải chỉ cách nhau một kỳ trả bị lỡ. Chi tiết các mốc ngày có trong bài trả chậm khoản vay 1 ngày, 10 ngày có bị nợ xấu không.
Điều này ảnh hưởng gì đến khoản vay của bạn?
Nếu bạn thấy trước rằng thu nhập mới thấp hơn hoặc sẽ đứt quãng lâu, đề nghị giãn kỳ hạn trước khi trễ có lợi hơn sau khi trễ. Việc cơ cấu lại thời hạn trả nợ do tổ chức xem xét theo Thông tư 39/2016/TT-NHNN: bạn có quyền đề nghị, họ có quyền quyết định. Ví dụ với khoản 50 triệu, 30%/năm, 24 tháng, sau 6 kỳ dư nợ còn 40.126.853 đ:
| Phương án cho 40.126.853 đ còn lại | Trả mỗi tháng | Tổng lãi phần còn lại |
|---|---|---|
| Giữ lịch cũ, 18 kỳ | 2.795.641 đ | 10.194.685 đ |
| Giãn thành 30 kỳ | 1.917.166 đ | 17.388.127 đ |
Giãn kỳ hạn giảm 878.475 đ mỗi tháng, đổi lại tổng lãi tăng 7.193.442 đ, và khoản nợ được cơ cấu bị xếp từ nhóm 2 trở lên theo quy định phân loại nợ dù chưa quá hạn ngày nào. Vì vậy đây là công cụ cho lúc thật sự cần, không phải phương án mặc định khi đổi việc.
Ngược lại, nếu bạn nhận được một khoản tiền khi nghỉ, chẳng hạn trợ cấp thôi việc, đừng vội dùng tất toán trước khi biết thời gian không có thu nhập sẽ kéo dài bao lâu. Phí tất toán trước hạn tính trên dư nợ còn lại, và tiền đã trả vào khoản vay thì không rút ra lại được khi cần. Khi nào trả sớm đáng làm có trong bài tất toán trước hạn có mất phí không.
Câu hỏi thường gặp
Ngân hàng có gọi đến công ty mới của tôi không?
Khi bạn trả đúng hạn, không có lý do để tổ chức liên hệ nơi làm việc của bạn. Việc liên hệ người khác ngoài bạn trong quá trình nhắc nợ chỉ đặt ra khi có khoản quá hạn, và chịu giới hạn theo quy định về thu hồi nợ.
Tôi nghỉ việc thì có bị đòi trả hết ngay không?
Chỉ khi hợp đồng của bạn ghi việc thay đổi việc làm hoặc không thông báo thay đổi là trường hợp tổ chức được thu hồi nợ trước hạn. Đọc đúng mục đó trong hợp đồng, hoặc hỏi tổng đài và yêu cầu trả lời bằng văn bản hay email.
Công ty mới trả lương qua ngân hàng khác, tôi có phải đổi gì không?
Bạn cần đổi cách trả: chuyển khoản trước ngày đến hạn, hoặc đăng ký trích nợ từ tài khoản khác nếu tổ chức cho phép. Nên chuyển trước ngày đến hạn ít nhất một ngày làm việc, vì thời điểm ghi nhận tiền là thời điểm tổ chức nhận được, không phải lúc bạn bấm chuyển.
Tôi đang tính vay thêm trước khi nghỉ cho chắc, có nên không?
Vay thêm khi thu nhập sắp đứt quãng là cộng thêm một khoản trả hàng tháng vào đúng giai đoạn bạn ít tiền nhất. Nếu cần tiền dự phòng, tính trước bằng bảng ở trên; nếu vẫn cần vay, bài đang vay một nơi, vay thêm nơi thứ hai được không nói tổ chức nhìn gì trên CIC. Muốn có người rà giúp tình huống của bạn trước khi quyết định, để lại thông tin, không mất phí.
Căn cứ nêu trong bài: Bộ luật Dân sự 2015 (Điều 466), Bộ luật Lao động 2019 (Điều 48), Thông tư 31/2024/TT-NHNN về phân loại nợ, Thông tư 39/2016/TT-NHNN về hoạt động cho vay, cập nhật đến 14/10/2026. Nghĩa vụ thông báo và điều kiện thu hồi nợ trước hạn khác nhau theo từng hợp đồng. Khoản trả hàng tháng tính theo dư nợ giảm dần, khoản trả cố định, bằng cùng công thức với các công cụ trên site; mức lãi minh hoạ nằm trong dải công bố của các tổ chức trên SoSánhVay, ghi nhận từ 30/07 đến 27/08/2026. Bài viết mang tính thông tin, không thay thế tư vấn pháp lý. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.