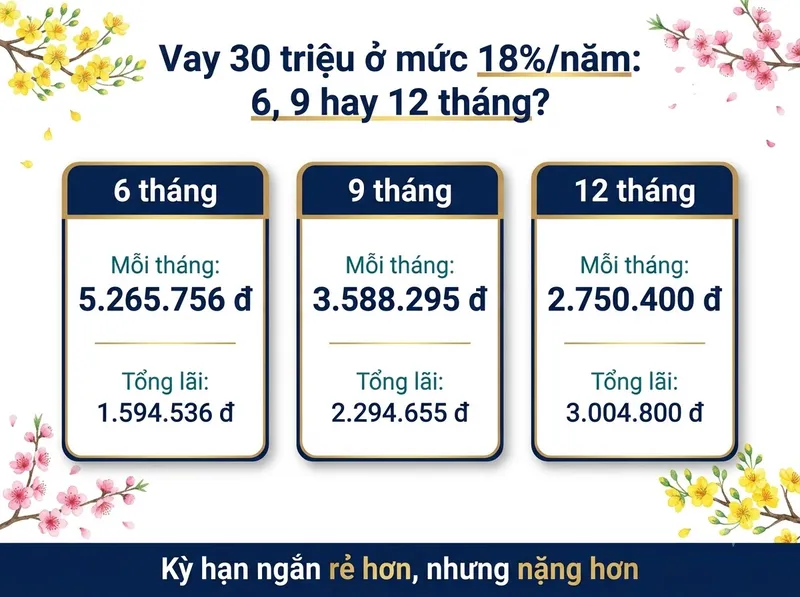
Vay 30 triệu tiêu Tết, trả trong 6 tháng ở mức 18%/năm, mỗi tháng phải nộp 5.265.756 đ. Cùng khoản đó trả trong 12 tháng thì mỗi tháng 2.750.400 đ, đổi lại tổng lãi tăng từ 1.594.536 đ lên 3.004.800 đ. Tết Đinh Mùi rơi vào thứ Bảy 06/02/2027, nghĩa là khoản vay ký trong tháng 1 sẽ được trả bằng lương tháng 2, 3, 4, những tháng không còn thưởng Tết đỡ lưng. Bài này đi theo thứ tự ngược với lời chào vay: liệt kê khoản chi trước, tính phần thiếu, rồi mới chọn số tiền và kỳ hạn, kèm bảng tính thử 10, 20, 30 triệu ở kỳ hạn 6, 9 và 12 tháng.
Bước 1: liệt kê khoản chi Tết, chỉ vay phần thiếu
Lỗi hay gặp với khoản vay mùa Tết là chọn một con số tròn trước, kiểu "vay luôn 30 triệu cho thoải mái", rồi mới nghĩ tiêu vào đâu. Tiền vay dư thường được tiêu hết, còn lãi thì tính trên toàn bộ số đã vay. Làm ngược lại: viết ra từng khoản, đánh dấu khoản nào bắt buộc, khoản nào cắt hoặc lùi được.
| Nhóm khoản chi | Bắt buộc hay co giãn được |
|---|---|
| Vé xe, vé tàu, xăng về quê | Thường bắt buộc, đặt sớm thì rẻ hơn |
| Biếu bố mẹ, ông bà | Bắt buộc với nhiều gia đình, số tiền do bạn đặt |
| Lì xì | Co giãn được |
| Thực phẩm, mâm cỗ, bánh kẹo | Bắt buộc một phần |
| Quà biếu, quần áo mới | Co giãn được |
| Sửa sang, mua sắm đồ trong nhà | Thường lùi được sau Tết |
Rồi tính: phần thiếu = tổng khoản bắt buộc − (thưởng Tết, lương tháng 13 nếu có + tiền đã để dành cho Tết). Các khoản co giãn chỉ cộng vào khi phần thiếu đã về 0. Riêng khoản lớn như mua xe máy trước Tết là một bài toán khác, xem bài mua xe máy trả góp hay vay tín chấp tiền mặt.
Ví dụ minh hoạ: danh sách cộng ra 32 triệu, trong đó 8 triệu là khoản co giãn; thưởng và tiền để dành có 18 triệu. Phần thiếu cho khoản bắt buộc là 6 triệu, không phải 30 triệu. Khoảng chênh đó, theo các bảng bên dưới, là vài triệu tiền lãi và phí.
Bước 2: số tiền vay quyết định ai nhận khoản của bạn
Khoản nhỏ không phải nơi nào cũng nhận. Theo hạn mức tối thiểu các tổ chức công bố, ghi nhận trên SoSánhVay (đợt cập nhật 30/07/2026 và 27/08/2026):
| Số tiền vay | Tổ chức có hạn mức tối thiểu không vượt số tiền này |
|---|---|
| 10 triệu | FE Credit (từ 7 triệu), HD Saison (từ 8 triệu), Easy Credit (từ 10 triệu) |
| 20 triệu | Ba tổ chức trên, cộng TPBank, Techcombank, VIB, ACB, Lotte Finance, Shinhan Finance, Mcredit (cùng từ 20 triệu) |
| 30 triệu | Mười tổ chức trên, cộng HSBC, Shinhan, Standard Chartered (cùng từ 30 triệu) |
VPBank đặt mức tối thiểu 50 triệu nên nằm ngoài cả ba mốc. Home Credit và JACCS chưa có số hạn mức tối thiểu trên SoSánhVay nên không xếp vào bảng.
Điều bảng không tự nói: ở mốc 10 triệu, cả ba nơi nhận đều là công ty tài chính, dải lãi bắt đầu từ 15%/năm. Từ mốc 20 triệu mới có ngân hàng, dải lãi bắt đầu từ 10,8%/năm. Nhưng đừng vì thế mà vay 20 triệu khi chỉ thiếu 10: bảng ở Bước 3 cho thấy lãi thấp hơn không bù được khoản trả mỗi tháng gần gấp đôi. Bài ngân hàng và công ty tài chính khác nhau thế nào giải thích vì sao hai nhóm chênh nhau.
Bước 3: tính thử 10, 20, 30 triệu trả trong 6, 9, 12 tháng
Số tính theo dư nợ giảm dần, khoản trả cố định hàng tháng, cùng công thức với công cụ tính lãi trên site. Mỗi ô ghi khoản trả mỗi tháng, trong ngoặc là tổng lãi cả kỳ. Các mức lãi lấy từ dải công bố, ghi nhận trên SoSánhVay các ngày 30/07, 27/08 và 11/11/2026.
Vay 10 triệu
| Lãi suất (%/năm) | Mức này của | 6 tháng | 9 tháng | 12 tháng |
|---|---|---|---|---|
| 15 | Đầu dải Easy Credit | 1.740.338 đ (442.028 đ) | 1.181.706 đ (635.354 đ) | 902.583 đ (830.996 đ) |
| 30 | Đầu dải FE Credit, HD Saison | 1.815.500 đ (893.000 đ) | 1.254.569 đ (1.291.121 đ) | 974.871 đ (1.698.452 đ) |
| 45 | Cuối dải Easy Credit | 1.892.122 đ (1.352.732 đ) | 1.329.652 đ (1.966.868 đ) | 1.050.123 đ (2.601.476 đ) |
| 59,9 | Cuối dải HD Saison | 1.969.650 đ (1.817.900 đ) | 1.406.379 đ (2.657.411 đ) | 1.127.724 đ (3.532.688 đ) |
Vay 20 triệu
| Lãi suất (%/năm) | Mức này của | 6 tháng | 9 tháng | 12 tháng |
|---|---|---|---|---|
| 10,8 | Đầu dải TPBank | 3.439.117 đ (634.702 đ) | 2.323.417 đ (910.753 đ) | 1.765.768 đ (1.189.216 đ) |
| 12,9 | Đầu dải Techcombank | 3.459.867 đ (759.202 đ) | 2.343.369 đ (1.090.321 đ) | 1.785.407 đ (1.424.884 đ) |
| 18 | Đầu dải Shinhan Finance | 3.510.504 đ (1.063.024 đ) | 2.392.196 đ (1.529.764 đ) | 1.833.600 đ (2.003.200 đ) |
| 30 | Đầu dải FE Credit, HD Saison | 3.630.999 đ (1.785.994 đ) | 2.509.138 đ (2.582.242 đ) | 1.949.743 đ (3.396.916 đ) |
| 45 | Cuối dải Easy Credit | 3.784.244 đ (2.705.464 đ) | 2.659.303 đ (3.933.727 đ) | 2.100.246 đ (5.202.952 đ) |
| 59,9 | Cuối dải HD Saison | 3.939.299 đ (3.635.794 đ) | 2.812.758 đ (5.314.822 đ) | 2.255.448 đ (7.065.376 đ) |
Vay 30 triệu
| Lãi suất (%/năm) | Mức này của | 6 tháng | 9 tháng | 12 tháng |
|---|---|---|---|---|
| 10,8 | Đầu dải TPBank | 5.158.676 đ (952.056 đ) | 3.485.125 đ (1.366.125 đ) | 2.648.652 đ (1.783.824 đ) |
| 14 | Đầu dải HSBC | 5.206.140 đ (1.236.840 đ) | 3.530.784 đ (1.777.056 đ) | 2.693.614 đ (2.323.368 đ) |
| 18 | Đầu dải Standard Chartered, Shinhan Finance | 5.265.756 đ (1.594.536 đ) | 3.588.295 đ (2.294.655 đ) | 2.750.400 đ (3.004.800 đ) |
| 30 | Đầu dải FE Credit, HD Saison | 5.446.499 đ (2.678.994 đ) | 3.763.707 đ (3.873.363 đ) | 2.924.614 đ (5.095.368 đ) |
| 45 | Cuối dải Easy Credit | 5.676.366 đ (4.058.196 đ) | 3.988.955 đ (5.900.595 đ) | 3.150.369 đ (7.804.428 đ) |
| 59,9 | Cuối dải HD Saison | 5.908.949 đ (5.453.694 đ) | 4.219.136 đ (7.972.224 đ) | 3.383.172 đ (10.598.064 đ) |
"Đầu dải" là mức dành cho hồ sơ đạt điều kiện tốt của tổ chức đó; hồ sơ trung bình thường rơi vào giữa dải. Hai điều đọc được từ ba bảng:
- Vay dư để lọt vào hạn mức ngân hàng thường không đáng. Vay 20 triệu ở 10,8%/năm trong 6 tháng mất 634.702 đ tiền lãi, ít hơn 893.000 đ khi vay đúng 10 triệu ở 30%/năm. Nhưng 10,8% là mức đầu dải dành cho hồ sơ đạt điều kiện tốt, khoản trả mỗi tháng là 3.439.117 đ so với 1.815.500 đ, và nếu 10 triệu dư bị tiêu hết trong Tết, bạn trả thêm 1.623.617 đ mỗi tháng cho những khoản lẽ ra không chi.
- Kỳ hạn ngắn rẻ hơn, nhưng nặng hơn. Vay 30 triệu ở 30%/năm, đi từ 12 tháng xuống 6 tháng tiết kiệm 2.416.374 đ tiền lãi, đổi lại mỗi tháng nộp thêm 2.521.885 đ.
Muốn chạy đúng số tiền, mức lãi và kỳ hạn của bạn, kèm bảng trả nợ từng tháng, dùng công cụ tính lãi chi tiết. Muốn xem 30 triệu ở kỳ hạn dài hơn (24, 36 tháng), có bài vay 30 triệu trả góp 12, 24, 36 tháng.
Bước 4: đặt khoản trả cạnh lương tháng 3, tháng 4
Thưởng Tết và lương tháng 13 thường về trước Tết và đã nằm trong phép tính ở Bước 1. Khoản vay thì được trả bằng lương các tháng sau Tết, khi chỉ còn thu nhập thường. Nếu khoản vay giải ngân giữa tháng 1/2027 và lịch trả theo ngày giải ngân hàng tháng, kỳ trả đầu tiên rơi khoảng giữa tháng 2, tức chỉ vài ngày sau mùng 1 Tết (06/02/2027). Nhiều hợp đồng cho chọn ngày trả, hỏi rõ trước khi ký để ngày trả rơi sau ngày nhận lương.
Một trần dễ áp dụng là khoản trả không quá một phần ba thu nhập ổn định, chưa tính các khoản trả góp đang có. Theo trần đó, thu nhập tối thiểu cần có:
| Khoản vay | 6 tháng | 12 tháng |
|---|---|---|
| 10 triệu, 30%/năm | khoảng 5,4 triệu | khoảng 2,9 triệu |
| 20 triệu, 18%/năm | khoảng 10,5 triệu | khoảng 5,5 triệu |
| 30 triệu, 18%/năm | khoảng 15,8 triệu | khoảng 8,3 triệu |
Tiêu chí này quan trọng với người lương cố định, không có khoản thu thêm sau Tết: chọn kỳ hạn để khoản trả nằm dưới trần, kể cả khi tổng lãi cao hơn. Nó ít quan trọng hơn với người có khoản tiền chắc chắn về trong vài tháng tới; khi đó kỳ hạn 6 tháng tiết kiệm lãi mà không làm hụt chi tiêu. Lỗi thường gặp là chọn 6 tháng cho "nhanh xong nợ", rồi tháng 3 phải rút tiền thẻ tín dụng để trả kỳ vay. Bài nên vay tín chấp kỳ hạn bao lâu so kỳ hạn theo mục đích vay.
Một lưu ý về dữ liệu: SoSánhVay chưa có số kỳ hạn tối thiểu của từng tổ chức. Trước khi nộp, hỏi rõ nơi bạn chọn có nhận kỳ hạn 6 hoặc 9 tháng cho khoản tín chấp không.
Phí bảo hiểm khoản vay nặng hơn với khoản nhỏ, kỳ hạn ngắn
Phí bảo hiểm khoản vay thu một lần trên số tiền vay, nhiều nơi trừ thẳng vào tiền giải ngân. Kỳ hạn càng ngắn thì tổng lãi càng nhỏ, nên khoản phí này càng chiếm phần lớn trong tổng chi phí. Mức công bố, ghi nhận trên SoSánhVay ngày 30/07/2026 và 27/08/2026:
| Tổ chức | Phí bảo hiểm khoản vay | Trên 10 triệu | Trên 20 triệu | Trên 30 triệu |
|---|---|---|---|---|
| VIB | 1,1% | không nhận | 220.000 đ | 330.000 đ |
| Techcombank | 2% | không nhận | 400.000 đ | 600.000 đ |
| ACB | 2,28% | không nhận | 456.000 đ | 684.000 đ |
| Mcredit | 4% | không nhận | 800.000 đ | 1.200.000 đ |
| TPBank | 5% | không nhận | 1.000.000 đ | 1.500.000 đ |
| Easy Credit, Shinhan Finance | 6% | 600.000 đ (Easy Credit) | 1.200.000 đ | 1.800.000 đ |
| Lotte Finance | 6,9% | không nhận | 1.380.000 đ | 2.070.000 đ |
| HD Saison | 10% | 1.000.000 đ | 2.000.000 đ | 3.000.000 đ |
Đặt cạnh bảng lãi: vay 10 triệu tại Easy Credit ở đầu dải 15%/năm trong 6 tháng, tổng lãi là 442.028 đ còn phí bảo hiểm là 600.000 đ, tức phí lớn hơn lãi. Vay 10 triệu nhưng thực nhận có thể chỉ 9,4 triệu, nên nhớ cộng phần này khi tính phần thiếu ở Bước 1. HSBC, Shinhan và Standard Chartered không công bố mức phí này; FE Credit chưa đưa vào bảng vì mức phí đang được đối chiếu lại. Bài bảo hiểm khoản vay có bắt buộc không nói rõ bạn có quyền từ chối tới đâu.
Định trả sớm thì hỏi thêm phí tất toán trước hạn: các tổ chức có công bố trên SoSánhVay đặt mức 3%–5% dư nợ còn lại (FE Credit, HD Saison chưa có số này). Với khoản 6–9 tháng, phí đó có thể ngang phần lãi tiết kiệm được, xem bài tất toán trước hạn có mất phí không.
Lời chào vay mùa Tết báo lãi theo tháng: quy đổi trước khi so
Lãi báo kiểu "1,5% một tháng" thường tính trên dư nợ gốc: tiền lãi mỗi kỳ giữ nguyên dù bạn đã trả bớt gốc. Quy đổi sang dư nợ giảm dần bằng công thức của site:
| Lãi dư nợ gốc | 6 tháng | 9 tháng | 12 tháng |
|---|---|---|---|
| 1,5%/tháng (18%/năm) | 30,23%/năm | 31,32%/năm | 31,72%/năm |
| 2%/tháng (24%/năm) | 40,05%/năm | 41,34%/năm | 41,70%/năm |
"1,5% một tháng" trong 6 tháng ngang dòng 30%/năm của bảng, không phải dòng 18%. Tự quy đổi lời chào của bạn bằng công cụ quy đổi lãi suất.
Tín dụng đen mùa Tết: nhận diện bằng hành vi, không bằng lời quảng cáo
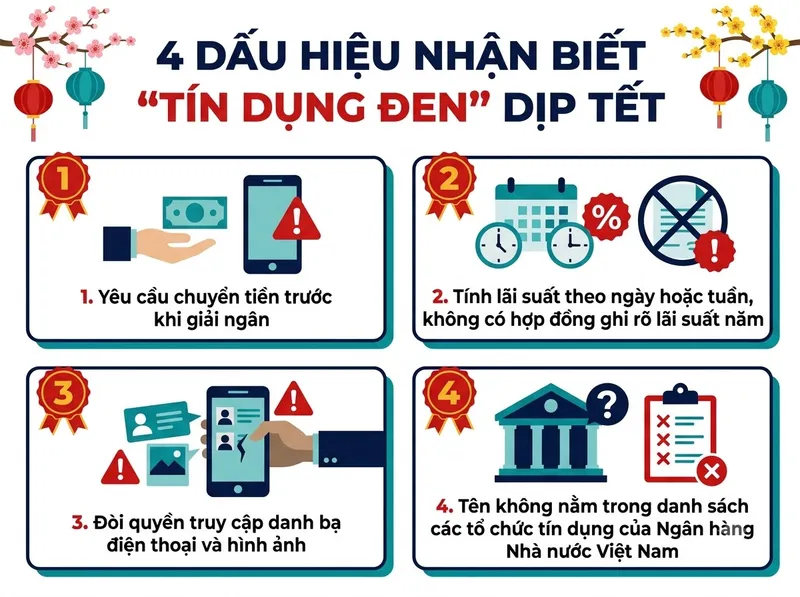
Cuối năm nhu cầu tiền mặt tăng, các bên cho vay không có giấy phép cũng quảng cáo dày hơn. Thay vì nhớ khẩu hiệu, nhìn vào cách họ làm việc:
- Yêu cầu chuyển tiền trước khi giải ngân, dưới tên phí hồ sơ, phí kích hoạt hay tiền chứng minh tài chính. Tổ chức tín dụng được cấp phép không thu tiền theo cách đó.
- Lãi tính theo ngày hoặc theo tuần và không có hợp đồng ghi lãi %/năm. Không có con số %/năm thì bạn không quy đổi được để so với bảng trên.
- Đòi quyền truy cập danh bạ, ảnh trên điện thoại để "xét duyệt".
- Tên bên cho vay không có trong danh sách tổ chức tín dụng của Ngân hàng Nhà nước. Cách tự tra trong ba bước có ở bài tra cứu tổ chức cho vay được cấp phép.
Nếu bạn không có giấy tờ chứng minh thu nhập và đang được chào một khoản vay "dễ", bài ranh giới giữa sản phẩm hợp pháp và lừa đảo khi thiếu giấy tờ thu nhập giúp bạn phân biệt. Còn khi cần đúng 20 triệu trong vài ngày và trong ví có thẻ tín dụng, bài cần 20 triệu gấp: rút tiền thẻ hay vay tín chấp đặt các phương án cạnh nhau bằng biểu phí.
Checklist trước khi vay tiền tiêu Tết
- Liệt kê khoản chi, tách bắt buộc và co giãn, chỉ vay phần thiếu của khoản bắt buộc.
- Cộng phí bảo hiểm khoản vay vào phép tính, kiểm tra số tiền thực nhận còn đủ không.
- Chọn kỳ hạn ngắn nhất mà khoản trả vẫn dưới một phần ba thu nhập của tháng 3, tháng 4, không phải tháng có thưởng.
- Hỏi lãi suất %/năm tính trên dư nợ giảm dần, đối chiếu với dòng tương ứng trong bảng.
- Hỏi nơi bạn chọn có nhận kỳ hạn 6 hoặc 9 tháng không, và chọn được ngày trả hàng tháng không.
- Nộp hồ sơ sớm, để dư vài ngày làm việc trước kỳ nghỉ Tết, vì khoản vay phải qua thẩm định; các mốc thời gian từng tổ chức công bố có trong bài vay tín chấp bao lâu được giải ngân.
Khi nào nên dừng lại
- Phần thiếu ở Bước 1 nằm toàn ở khoản co giãn: lì xì, quà, đồ mới. Cắt bớt rẻ hơn trả lãi.
- Khoản trả ở kỳ hạn dài nhất bạn được chào vẫn vượt một phần ba thu nhập sau Tết.
- Bạn đang có khoản trả góp hoặc dư nợ thẻ chưa trả xong từ Tết năm trước.
- Bạn định vay chỗ này để trả kỳ của khoản vay khác; bài mất khả năng trả nợ vay tiêu dùng phải làm sao có các lựa chọn an toàn hơn.
- Bên chào vay đòi chuyển tiền trước, hoặc không đưa hợp đồng ghi rõ lãi %/năm.
Nếu vẫn quyết định vay, bảng so sánh lãi suất có dải lãi, hạn mức và phí mới nhất của từng tổ chức. Muốn có người rà giúp hồ sơ của bạn đang ở nhóm nào trước khi nộp, để lại thông tin, không mất phí.
Đừng vay khi chưa so sánh.
Lãi suất, hạn mức và phí trong bài là mức công bố của từng tổ chức, ghi nhận trên SoSánhVay các ngày 30/07/2026, 27/08/2026 và 11/11/2026; mức thực tế phụ thuộc hồ sơ từng người và có thể thay đổi không báo trước. Khoản trả hàng tháng, tổng lãi và lãi quy đổi tính theo dư nợ giảm dần, khoản trả cố định, làm tròn đến đồng, bằng cùng công thức với các công cụ trên site. Ngày Tết Nguyên đán Đinh Mùi (thứ Bảy 06/02/2027) theo lịch âm dương công bố rộng rãi; ví dụ danh sách khoản chi là minh hoạ, không phải số liệu thống kê. SoSánhVay là kênh thông tin và so sánh, không phải tổ chức tín dụng, không thẩm định và không quyết định việc cho vay.